CSRD
RSE / ESG
Pilotage RSE
La directive CSRD impose aux entreprises concernées de publier des informations structurées sur leurs enjeux de durabilité. Mais le texte réglementaire ne suffit pas, à lui seul, à organiser le travail des équipes RSE, finance, ressources humaines, achats ou opérations.
Il faut déterminer comment les relier aux enjeux de l’entreprise, quelles informations identifier, auprès de quels contributeurs les collecter et selon quelles règles les consolider.
C’est précisément le rôle des ESRS.
Les European Sustainability Reporting Standards, ou normes européennes de reporting de durabilité, transforment les exigences générales de transparence de la CSRD en un référentiel organisé. Elles encadrent les informations à publier sur les impacts de l’entreprise, les risques et opportunités liés à la durabilité, sa gouvernance, sa stratégie, ses politiques, ses actions, ses objectifs et ses indicateurs.
La logique générale peut se résumer ainsi :
Comprendre cette chaîne est plus utile que de considérer les ESRS comme douze normes indépendantes à remplir les unes après les autres. Le référentiel fonctionne comme un système : des règles communes permettent d’identifier les enjeux matériels, puis de déterminer les informations nécessaires pour construire un reporting cohérent et traçable.
ESRS signifie European Sustainability Reporting Standards, soit normes européennes d’information en matière de durabilité.
Une norme ESRS précise la manière dont une entreprise doit structurer et présenter certaines informations liées à ses enjeux de durabilité. Ces informations peuvent concerner :
Les ESRS donnent ainsi une structure commune aux informations de durabilité publiées par les entreprises européennes. L’objectif est de rendre ces informations plus cohérentes, comparables et vérifiables.
Une obligation générale de transparence sur le climat, par exemple, reste trop imprécise pour organiser un reporting de durabilité fiable. L’entreprise doit savoir quels sujets examiner, quelles informations documenter, quels périmètres retenir et quels indicateurs suivre.
Les ESRS fournissent ce cadre.
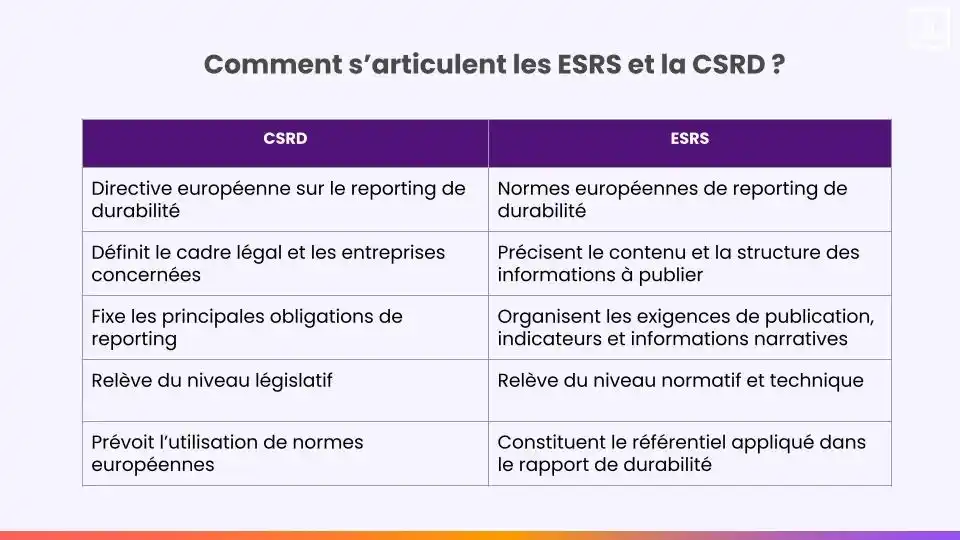
La CSRD et les ESRS désignent deux niveaux complémentaires du dispositif européen.
La CSRD fixe le cadre juridique du reporting de durabilité : elle détermine notamment quelles entreprises sont concernées et pose les grands principes de publication.
Les ESRS traduisent ce cadre en standards d’information. Les standards organisent la présentation du rapport, les définitions à retenir et les aspects méthodologiques et, lorsque les exigences de publication sont applicables, ce qu’elle doit publier.
Le rapport de durabilité constitue ensuite le résultat visible de cette démarche.
On peut donc retenir une distinction simple :
Les deux termes ne sont donc pas interchangeables. La CSRD crée l’obligation de reporting ; les ESRS donnent son architecture technique.
L’EFRAG intervient comme conseiller technique de la Commission européenne sur les ESRS.
Il prépare des projets de standards, mène des travaux techniques et organise des consultations destinées à éclairer la législation européenne. L’EFRAG a notamment transmis à la Commission son premier jeu d’ESRS (projet sur le Set 1) en novembre 2022 et le second (projet sur le Set 2) en novembre 2025.
La Commission européenne adopte ensuite les standards par acte délégué. Le premier jeu d’ESRS a ainsi acquis sa portée réglementaire avec le règlement délégué (UE) 2023/2772.
Cette distinction est importante :
EFRAG = élaboration et expertise technique
Commission européenne = adoption juridique
L’EFRAG publie également des documents d’accompagnement sur des sujets comme l’analyse de double matérialité, la chaîne de valeur ou les points de données à publier. Ces ressources facilitent l’interprétation et la mise en œuvre, mais elles ne doivent pas être confondues avec le règlement délégué et ses annexes.
Le référentiel actuellement applicable repose sur douze standards : deux standards transversaux et dix standards thématiques.
Mais cette liste ne doit pas être lue comme une série de douze normes indépendantes. Les ESRS fonctionnent ensemble.
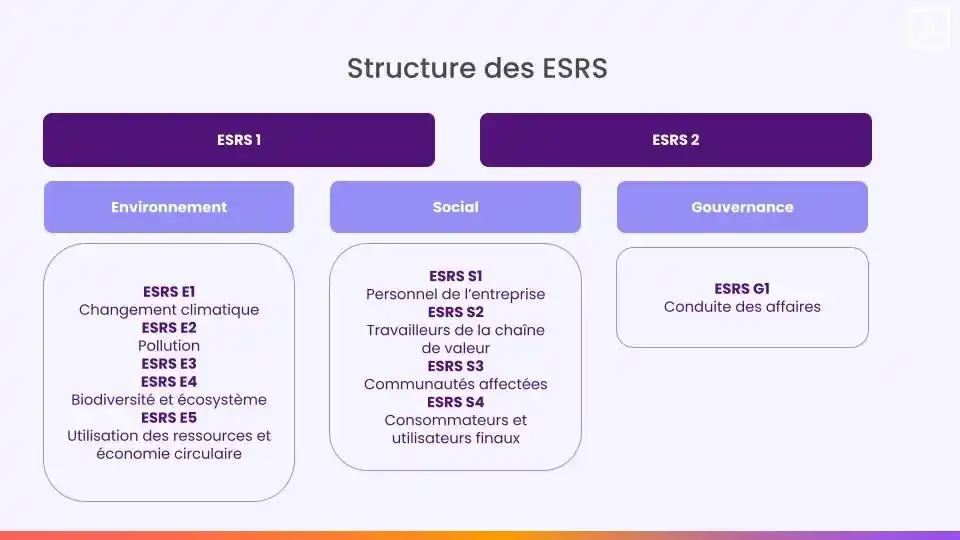
ESRS 1 définit les exigences générales de préparation du reporting.
Il encadre notamment :
ESRS 1 donne donc les règles de fonctionnement du référentiel. Il ne constitue pas une liste autonome d’informations à renseigner.
ESRS 2 porte sur les informations générales de durabilité. Il couvre notamment la base de préparation du reporting, la gouvernance, la stratégie, le modèle économique et la manière dont l’entreprise identifie et gère ses impacts, risques et opportunités.
Ces deux standards constituent la colonne vertébrale du système.
Les dix autres ESRS permettent d’approfondir les sujets de durabilité matériels pour l’entreprise.
Ils se répartissent en trois familles :
Les normes environnementales couvrent cinq grandes thématiques :
Elles abordent notamment les émissions de gaz à effet de serre, la consommation d’énergie, les pollutions, les prélèvements d’eau, les dépendances et impacts liés aux écosystèmes, l’utilisation des matières premières, les flux de ressources et les déchets.
Chaque standard approfondit cependant une problématique différente. ESRS E1 traite par exemple du changement climatique, tandis qu’ESRS E4 porte sur les impacts et dépendances liés à la biodiversité et aux écosystèmes.
Le pilier social est structuré selon les différentes populations susceptibles d’être affectées par l’activité de l’entreprise ou sa chaîne de valeur :
Ces standards couvrent notamment les conditions de travail, l’égalité de traitement, les droits humains, la santé et la sécurité, ainsi que les impacts de l’entreprise sur les travailleurs, les communautés et les consommateurs.
Cette organisation est importante : les ESRS sociaux ne portent pas uniquement sur les salariés de l’entreprise. Ils permettent d’élargir l’analyse aux personnes susceptibles d’être affectées par ses activités, ses produits ou sa chaîne de valeur.
Le volet gouvernance comprend un standard thématique :
ESRS G1 traite notamment de la culture d’entreprise, de l’éthique des affaires, de la prévention de la corruption, de la protection des lanceurs d’alerte, des relations avec les fournisseurs et de certaines pratiques d’influence et de paiement.
Cette cartographie suffit pour comprendre l’architecture du référentiel. Le contenu précis de chaque standard relève d’une autre question : que demande E1, E2 ou S1 et comment déterminer les standards applicables à son entreprise ?
Pour cela, consultez notre guide « ESRS : comment appliquer les 12 standards à votre entreprise ».
Les ESRS forment un ensemble interconnecté.
Une entreprise construit son reporting à partir de plusieurs niveaux d’information :
La gouvernance, les IRO, les politiques, les actions, les objectifs et les indicateurs doivent ensuite former un ensemble cohérent.
Une entreprise ne travaille donc pas sur douze documents séparés. Elle construit un reporting unique répondant aux exigences transversales et thématiques.
C’est un point important pour les équipes projet : lire les ESRS standard par standard aide à comprendre le texte, mais ce n’est pas ainsi que le reporting doit être organisé en pratique.
Les ESRS n’imposent pas de traiter mécaniquement chaque sujet environnemental, social et de gouvernance avec le même niveau de détail.
La logique repose notamment sur l’analyse de double matérialité, qui permet d’identifier les sujets de durabilité matériels pour l’entreprise et les impacts, risques et opportunités associés.
La double matérialité combine deux perspectives.
La matérialité d’impact concerne les effets réels ou potentiels, positifs ou négatifs, de l’entreprise sur les personnes et l’environnement.
La matérialité financière concerne les risques et opportunités liés à un enjeu de durabilité lorsqu’ils peuvent affecter la situation financière, les performances, les flux de trésorerie, l’accès au financement ou le coût du capital de l’entreprise.
Un même enjeu peut être matériel selon une seule de ces perspectives ou selon les deux.
Le changement climatique, par exemple, peut générer des impacts environnementaux importants tout en exposant l’entreprise à des risques physiques, réglementaires, commerciaux ou financiers.
La double matérialité sert donc de filtre pour déterminer les enjeux de durabilité sur lesquels le reporting doit se concentrer.
Pour approfondir la méthode elle-même, consultez notre guide dédié à l’analyse de double matérialité.
Les ESRS utilisent la notion d’IRO : impacts, risques et opportunités.
La chaîne de raisonnement peut être résumée ainsi :
L’entreprise commence par examiner les sujets de durabilité liés à ses activités, son modèle économique et sa chaîne de valeur.
Elle identifie ensuite les impacts qu’elle génère ou auxquels elle contribue, ainsi que les risques et opportunités de durabilité susceptibles d’affecter son activité.
Cette analyse permet de relier ses enjeux ESG aux politiques, aux plans d’action, aux objectifs et aux indicateurs internes.
Notre page consacrée aux IRO dans la CSRD détaille leur identification et leur évaluation.
L’analyse de matérialité permet de déterminer les sujets à traiter, mais le travail ne s’arrête pas là et peut être résumé en 4 étapes chronologiques et autant de questions :
Les conclusions, méthodes et arbitrages doivent pouvoir être expliqués. La sélection des informations n’est pas seulement un exercice documentaire : elle doit être suffisamment structurée pour résister à la revue interne et à l’audit.
Comprendre le référentiel constitue le point de départ. Le vrai défi opérationnel consiste ensuite à transformer des exigences réglementaires en un processus de reporting reproductible.
La première étape consiste à traduire les résultats de la double matérialité en périmètre de reporting.
Prenons l’exemple d’un groupe de transport. Son analyse peut faire ressortir :
L’entreprise doit ensuite relier ces sujets et IRO aux exigences pertinentes de publication du référentiel, identifier les informations matérielles déjà disponibles et repérer celles qui manquent.
La matérialité ne produit donc pas directement le rapport. Elle détermine le terrain sur lequel le travail de reporting va commencer.
Les ESRS mobilisent plusieurs types d’informations :
Ces données ne proviennent presque jamais d’une seule équipe.
Le service RSE peut coordonner le reporting, mais les informations sont souvent détenues par : les ressources humaines, la finance, les achats, les opérations, les équipes risques, le juridique, la DSI, les directions métiers ou les filiales et sites.
Le reporting ESRS devient ainsi un sujet de gouvernance de la donnée autant qu’un sujet réglementaire.
Si souhaitez comprendre ce que couvre précisément chaque standard et lesquels examiner pour votre entreprise, consultez notre guide consacré aux 12 standards ESRS.
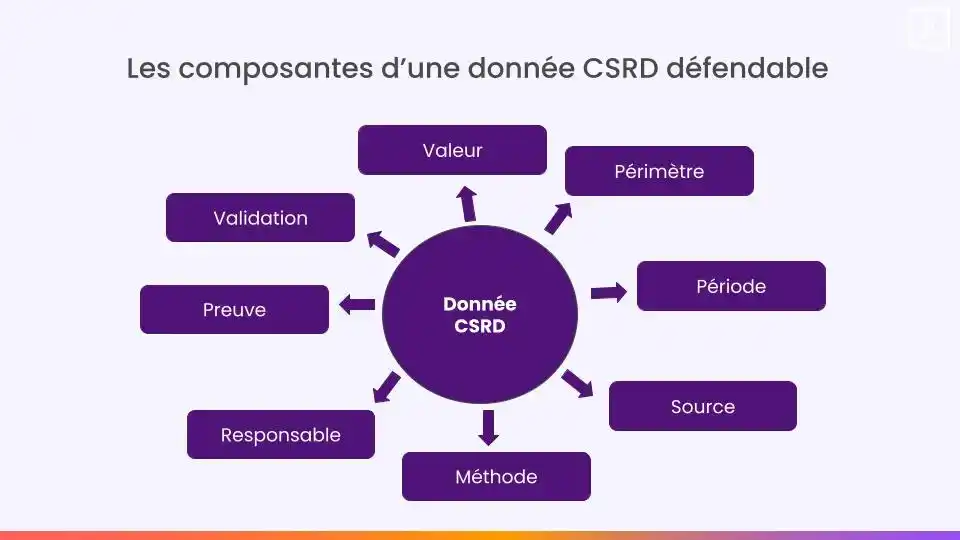
Une donnée exploitable dans un reporting de durabilité doit pouvoir être comprise et retrouvée.
Pour chaque information importante, il faut pouvoir identifier :
Dans les organisations multi-sites ou internationales, les difficultés apparaissent rapidement :
C’est ici que se joue une grande partie de la qualité réelle du reporting. Une donnée juste mais impossible à expliquer ou à retrouver reste fragile.
Le premier reporting est souvent le plus difficile parce que l’entreprise construit simultanément sa méthode, ses responsabilités et son système de collecte.
L’objectif ne doit pas être de reproduire cette mobilisation exceptionnelle tous les ans.
Il faut progressivement stabiliser :
Un outil de pilotage ESG peut aider à structurer ce dispositif lorsqu’il devient difficile à gérer dans des fichiers dispersés : organisation des contributeurs, centralisation des données et justificatifs, suivi de la collecte, consolidation et historique.
La difficulté des ESRS ne réside donc pas seulement dans la compréhension des normes. Elle réside dans la capacité de l’entreprise à transformer leurs exigences en une organisation de la donnée suffisamment fiable pour être réutilisée, expliquée et pilotée.
Consultez notre article dédié à la méthode permettant de passer du texte réglementaire au rapport CSRD.
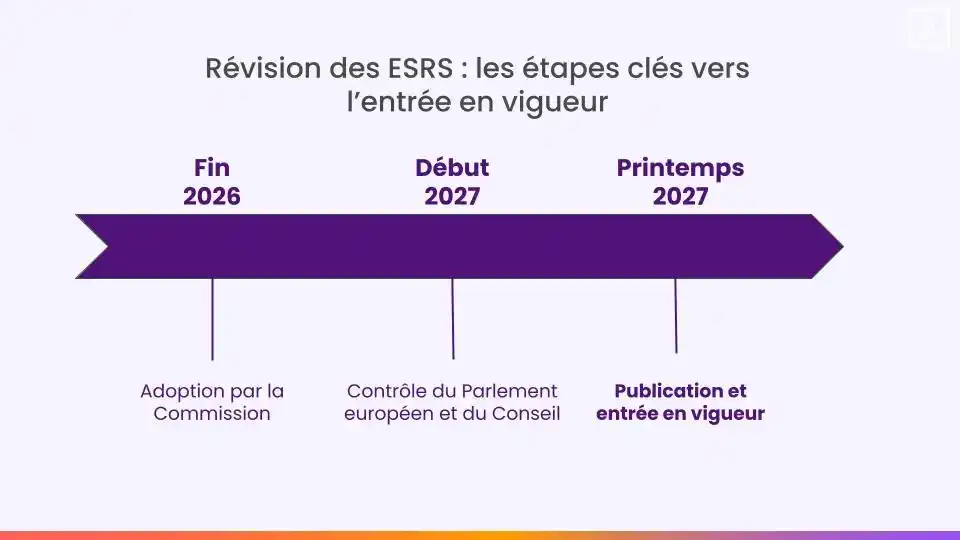
Le référentiel européen évolue dans le cadre du paquet de simplification Omnibus I.
Au 28 août 2026, il faut distinguer trois niveaux.
Le référentiel actuellement applicable repose toujours sur le premier jeu d’ESRS (Set 1) adopté par le règlement délégué (UE) 2023/2772. Celui-ci a notamment été modifié par le règlement délégué (UE) 2025/1416, qui a adapté certaines dispositions transitoires pour les exercices ouverts à partir du 1er janvier 2025.
Enfin, la Commission européenne a adopté le 3 juillet 2026 une version révisée des ESRS (ESRS Set 2). Cette simplification réduit de plus de 60 % le nombre de points de données obligatoires et de plus de 70 % le nombre total de points de données par rapport au référentiel initial.
À la date de mise à jour de cet article, cet acte délégué doit encore achever la période de contrôle du Parlement européen et du Conseil avant de pouvoir être publié et appliqué.
Pour une entreprise, la règle pratique reste donc la même : toujours distinguer le texte juridiquement applicable à l’exercice concerné des standards adoptés ou annoncés pour les exercices futurs.
Conclusion
Les ESRS constituent l’architecture technique du reporting de durabilité européen. Ils donnent une structure commune aux informations publiées dans le cadre de la CSRD et organisent la manière dont l’entreprise relie ses enjeux de durabilité à ses impacts, risques, opportunités, politiques, actions, objectifs et indicateurs.
Leur logique ne consiste pas à remplir douze normes indépendantes. Elle part de la double matérialité pour déterminer les sujets/IRO matériels, identifier les informations pertinentes puis organiser les données nécessaires au reporting.
C’est ensuite que commence la difficulté opérationnelle : attribuer les données, mobiliser les contributeurs, fiabiliser les méthodes, conserver les preuves, consolider les résultats et reproduire le processus d’un exercice à l’autre.
Vous voulez maintenant comprendre ce que couvre précisément chaque standard et lesquels examiner pour votre entreprise ? Consultez notre guide consacré aux 12 standards ESRS.
Vous cherchez à structurer la collecte et le pilotage de vos données ESG ? Toovalu combine une plateforme SaaS et une expertise métier pour organiser la collecte, la consolidation, la traçabilité et le pilotage des données Climat et ESG.
L’EFRAG conçoit d'un point de vue technique les normes ESRS et publie les documents techniques qui guident leur application. Il agit comme référence européenne pour clarifier les exigences de durabilité.
Oui. Toutes les organisations concernées par la CSRD doivent structurer leur rapport selon les normes ESRS, qu’elles soient industrielles, tertiaires ou financières.
Oui. Cette analyse détermine quelles normes s’appliquent et à quel niveau de détail, en fonction des sujets abordés et des impacts, risques et opportunités liés au modèle économique de l'entreprise.
L’auditeur s’assure de la cohérence des données, du respect du cadre des ESRS, de la rigueur des méthodes employées (notamment sur la double matérialité)et de la présence des preuves nécessaires pour valider les informations publiées.
Oui. Il simplifie la collecte, la consolidation, la traçabilité et la préparation à l’audit.
Pionnier des logiciels ESG, Toovalu propose une solution globale pour vous accompagner sur tous les aspects de la CSRD et pour produire un rapport de durabilité conforme.