CSRD
Réglementation
RSE / ESG
Depuis l’adoption du paquet Omnibus I en 2025-2026, le périmètre de la CSRD a été fortement resserré. La directive demeure toutefois le cadre européen de référence du reporting de durabilité pour les entreprises de l’UE.
Pour savoir ce qu’a changé le paquet omnibus I sur le reporting CSRD, consultez notre article dédié.
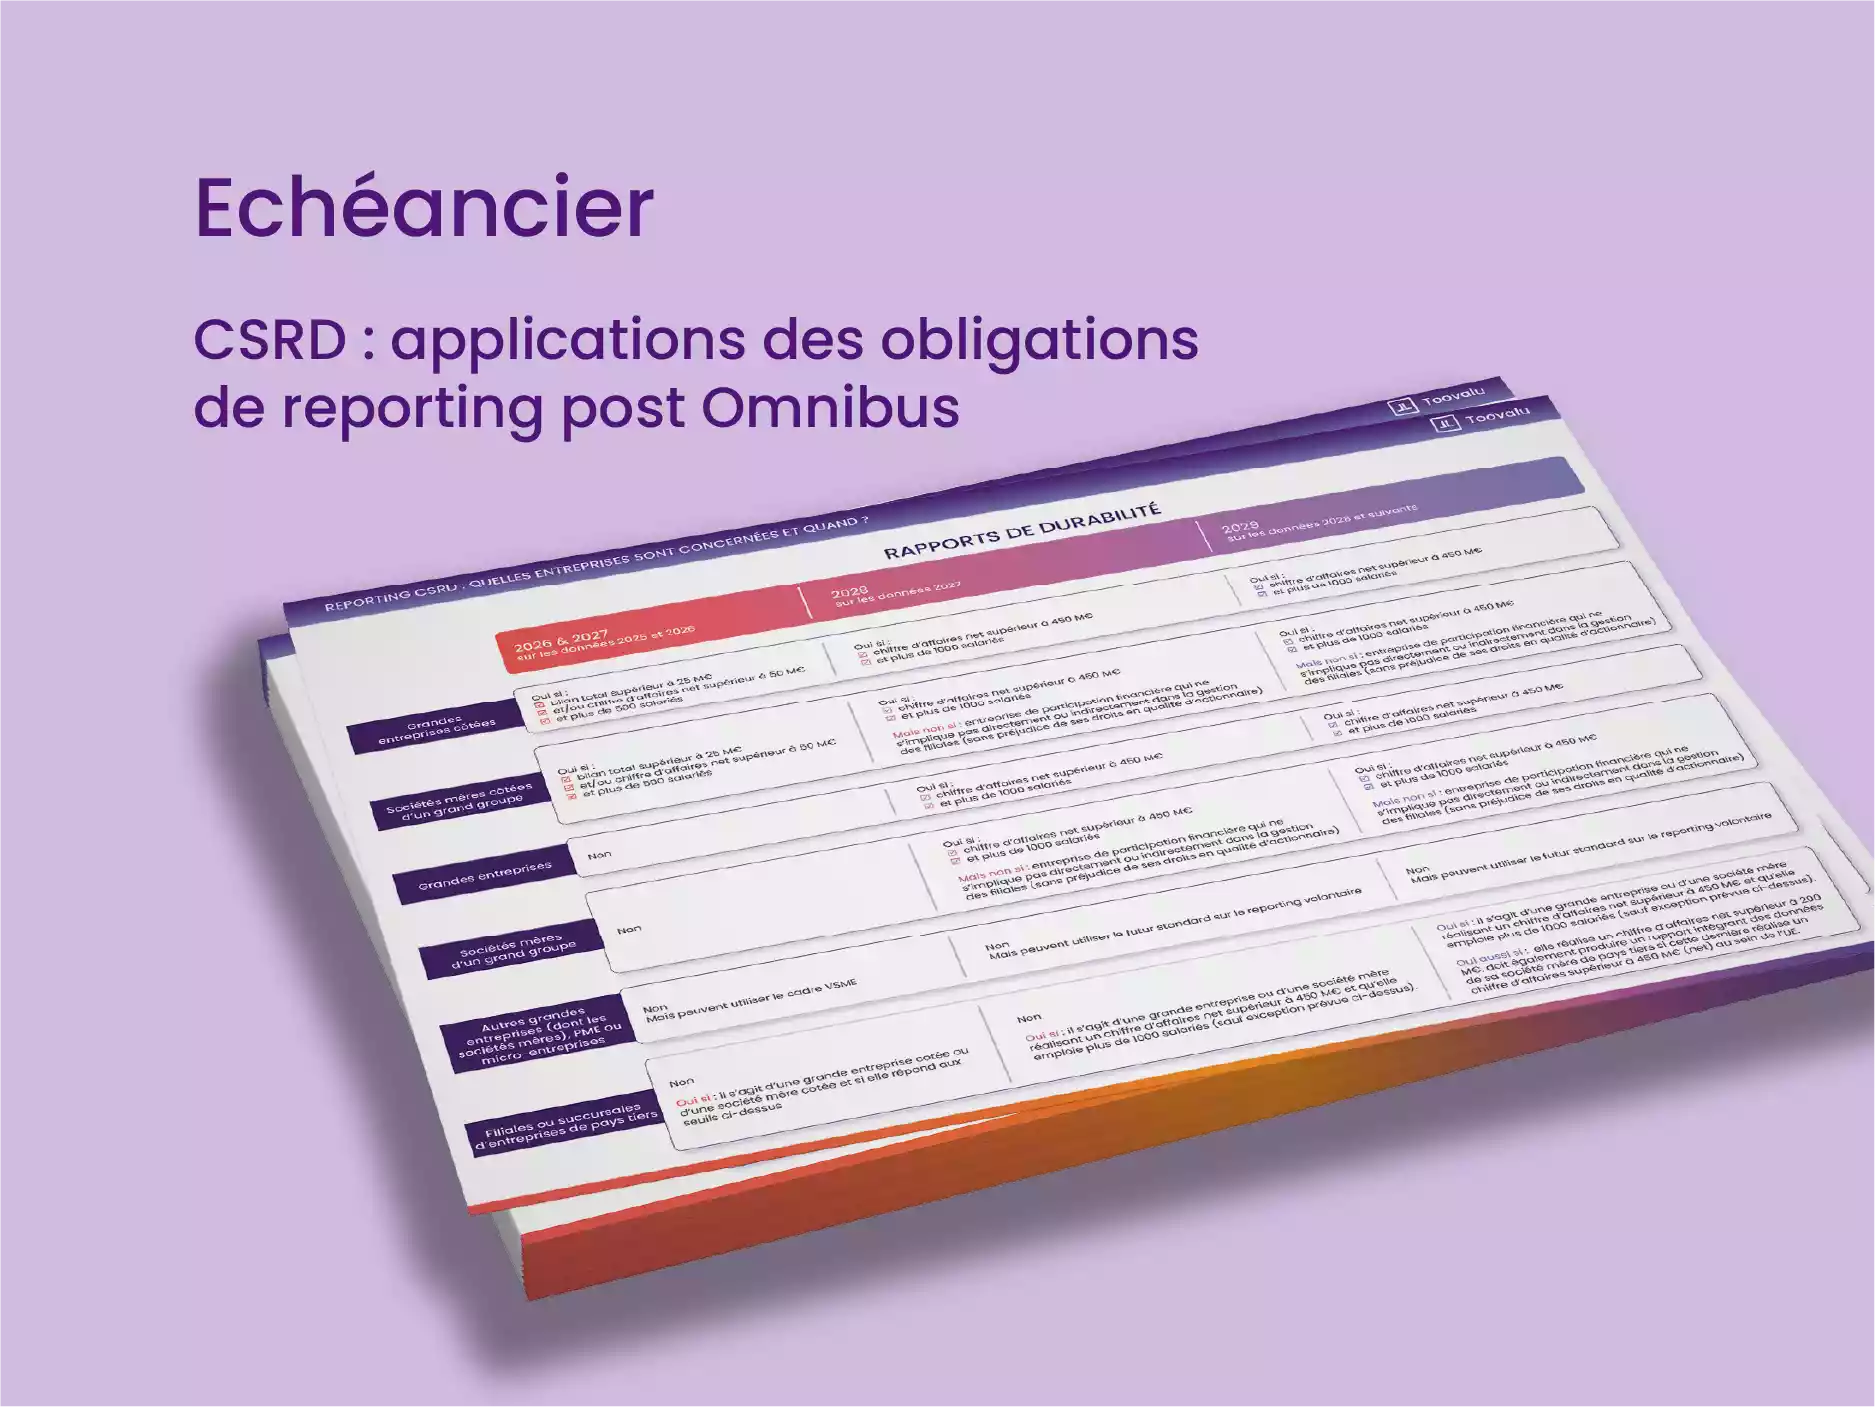
Pour savoir quelles entreprises sont concernées par la CSRD et quand elle doivent y répondre, consultez notre échéancier CSRD, mis à jour en 2026 suite aux dernières décisions de la Commission Européenne :
Adoptée fin 2022, la directive CSRD s'inscrit dans le cadre du Pacte vert de l'Union européenne. Elle vise à renforcer la comparabilité et la fiabilité des informations ESG (environnement, social, gouvernance) publiées par les entreprises.
Le contenu du rapport repose sur les standards ESRS (European Sustainability Reporting Standards), publiés par la Commission européenne sur proposition de l'EFRAG (Europe’s Voice in Corporate Reporting). Ces normes détaillent les informations à renseigner : politiques, plans d'action, indicateurs chiffrés, objectifs cibles et articulation entre performance extra-financière et performance financière.
La NFRD s'appliquait à environ 11 000 entreprises européennes. Avec la première mouture de la CSRD, près de 45 000 entreprises devaient être concernées.
Les principales nouveautés introduites par la CSRD :
Face aux critiques sur la complexité et la charge administrative pesant sur les entreprises, notamment les PME cotées, induites par la directive CSRD, la Commission européenne a lancé, début 2025, un paquet de simplification dit "Omnibus I".
Le 9 décembre 2025, le Parlement européen et le Conseil de l'UE ont trouvé un compromis pour réviser et simplifier en profondeur la directive. Une étude menée par des chercheurs de la Copenhagen Business School et de l'University College Dublin estime à un peu plus de 6 000 entreprises le nombre de grandes sociétés et filiales concernées par le reporting de durabilité au sein de l'UE post-Omnibus, contre près de 45 000 initialement.
Pour les entreprises qui sortent du périmètre obligatoire, la pression sur les données ESG reste réelle via la chaîne de valeur, les clients et les financeurs en tête.
Pour plus de détails sur l'Omnibus et ses conséquences, consultez notre article dédié.
Sont concernées les sociétés cotées et les sociétés mères cotées de l'UE remplissant les conditions suivantes :
Les entreprises déjà soumises à la NFRD ont publié leur premier rapport CSRD au titre de l'exercice 2024 (publication 2025).
Seront concernées les sociétés et sociétés mères (rapport consolidé) de l'UE qui :
Pour les groupes multi-entités, les seuils s'apprécient au niveau consolidé. Une coordination entre maison mère et filiales sera nécessaire pour harmoniser la collecte et la publication des données.
Exception prévue pour les holdings financières : elles bénéficieront d'une option leur permettant de ne pas produire de rapport de durabilité consolidé, à condition que la société mère réponde à la définition d'une entreprise de participation financière ne s'impliquant pas directement dans la gestion de ses filiales.
À partir de 2029 (données 2028), les filiales, succursales européennes et groupes non européens seront également visés dès lors que :

Pour les PME et ETI hors périmètre obligatoire, le standard VSME constitue le cadre de référence pour réaliser un reporting volontaire.
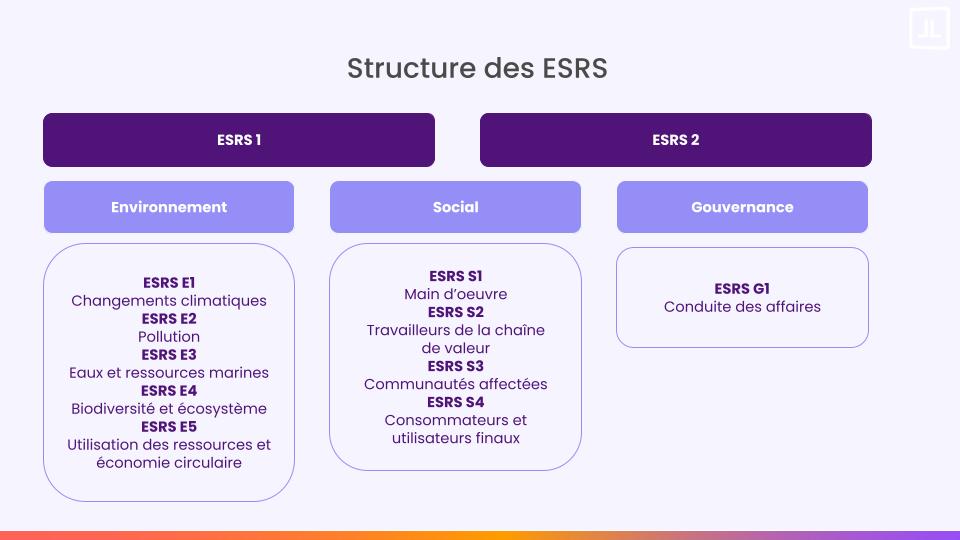
La CSRD s'appuie sur les ESRS (European Sustainability Reporting Standards), proposés par l'EFRAG et adoptés par la Commission européenne. Ces normes définissent les informations à fournir dans le rapport de durabilité, exigences générales, et couvrent l'ensemble des thématiques ESG.
Suite à l’adoption du paquet Omnibus I, les ESRS demeurent le socle du reporting de durabilité. Leur architecture est inchangée, même s’ils ont été simplifiés afin de réduire le volume d'informations à publier.
ESRS 1 – Exigences générales
Précise le cadre global du reporting.
ESRS 2 – Informations transversales
Exige des données sur la gouvernance, la stratégie, le modèle économique, la méthode de reporting des impacts, risques et opportunités (IRO) et la double matérialité, notamment.
Bloc Environnement (E)
Bloc Social (S)
Bloc Gouvernance (G)
Les ESRS combinent des données qualitatives (politiques, plans d'action, organisation) et des données quantitatives (indicateurs chiffrés, trajectoires cibles). L'entreprise doit donc disposer de sources fiables, de procédures internes documentées et d'un suivi régulier.
Pour aller plus loin, téléchargez le livre blanc sur la simplification des ESRS et le paquet Omnibus.
La CSRD introduit le principe de double matérialité, qui oriente l'ensemble de la structure du rapport.
Jusqu'ici, la matérialité financière était la norme : comment les enjeux environnementaux et sociaux affectent la performance économique d'une entreprise. Avec la double matérialité, les entreprises doivent analyser deux dimensions :
Cette analyse sert de base pour sélectionner les sujets à traiter dans le rapport. Elle engage la direction, la finance, les RH, les achats, la production, la communication et la conformité, ainsi que des parties prenantes externes. Elle oriente la priorisation des actions et la structure de la publication.
La CSRD impose la publication d'un rapport de durabilité intégré au rapport de gestion.
Ce rapport doit présenter :
Les informations publiées font l'objet d'une vérification indépendante. Le format numérique assure un accès direct aux données.
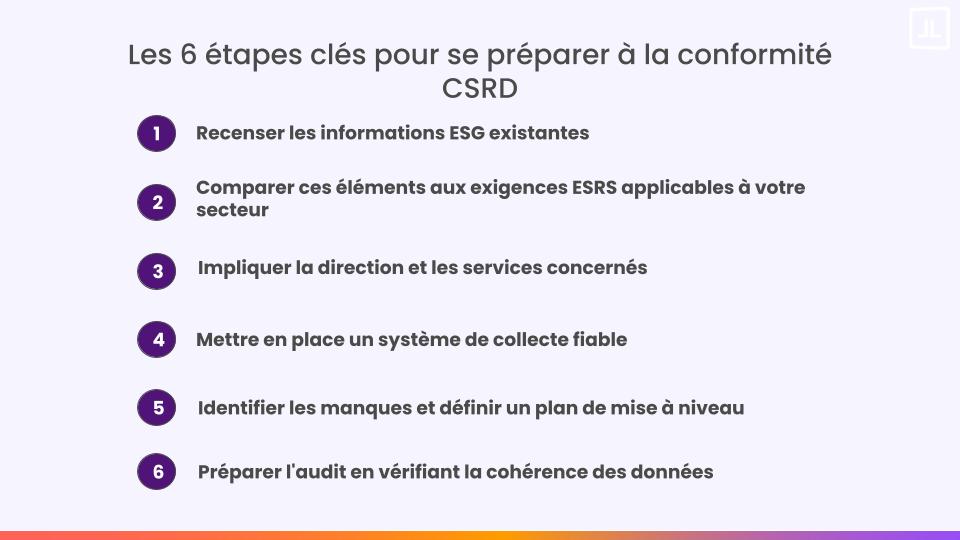
Se conformer à la CSRD demande un travail méthodique sur les données et les processus internes. Voici les six étapes à suivre :
L'objectif est d'obtenir une information durable, mesurable et vérifiable, intégrée au pilotage global de l'entreprise.
Conclusion
Si le nombre d'entreprises directement soumises à la CSRD est désormais plus restreint, le reporting de durabilité reste un enjeu majeur pour les grandes entreprises concernées, mais aussi pour de nombreuses organisations sollicitées par leurs clients, investisseurs ou partenaires.
La CSRD marque une étape structurante dans la transparence extra-financière européenne. Elle impose des standards précis, un audit externe et un pilotage intégré bien au-delà d'un exercice de conformité annuel.
Les équipes du logiciel CSRD Toovalu accompagnent les organisations à chaque étape :