
ESRS : comment appliquer les 12 standards à votre entreprise
Les 12 standards ESRS expliqués : contenu de chaque norme, lesquels sont obligatoires et comment savoir lesquels s’appliquent à votre entreprise.
Les ESRS (European Sustainability Reporting Standards, ou normes européennes d’information en matière de durabilité) constituent le socle technique du rapport de durabilité mis en place par la directive CSRD (Corporate Sustainability Reporting Directive). Ils définissent précisément la méthodologie à suivre ainsi que les informations qu’une entreprise peut avoir à publier dans son rapport de durabilité sur la gouvernance, la stratégie, les impacts, risques et opportunités (IRO) associés, les politiques, les actions, les objectifs cibles et les indicateurs mis en place.
Pour les équipes RSE, finance ou développement durable, la difficulté consiste surtout à savoir quels standards traiter en priorité. Les 12 ESRS doivent être compris, mais tous ne s’appliquent pas à toutes les entreprises . L’enjeu n’est donc pas de publier toutes les informations mentionnées dans les standards, mais d’identifier les sujets matériels propres à l’entreprise, puis d’appliquer les exigences de publication présentées au sein des ESRS avec méthode.
Ces exigences regroupent des points de données ou data points en anglais. Consultez notre article dédié pour situer les standards ESRS dans l’ensemble des cadres existants sur le reporting extra-financier.
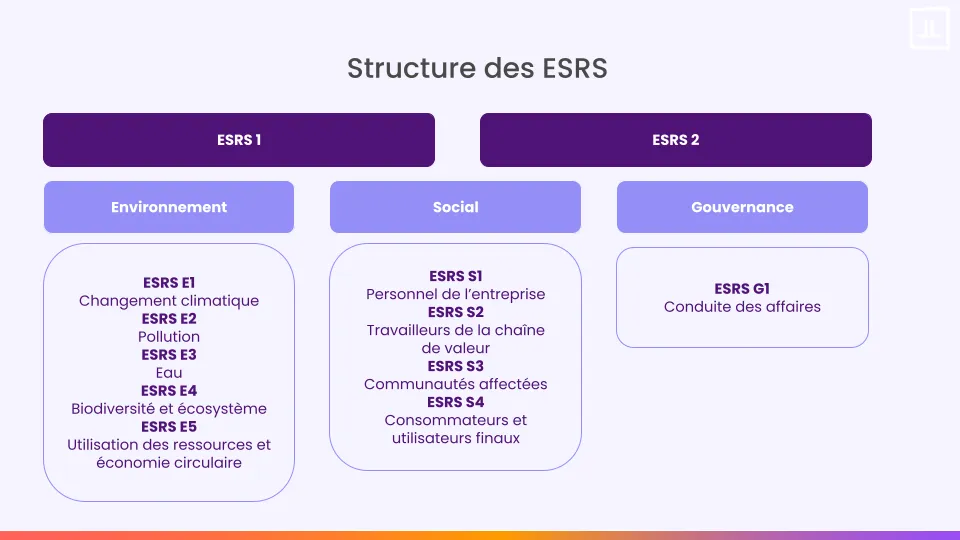
- Les ESRS comprennent deux standards transversaux et dix standards thématiques. ESRS 1 fixe les exigences générales à respecter pour préparer et présenter les informations de durabilité,, tandis qu’ESRS 2 définit les informations générales à publier.
- Les dix standards thématiques E1 à G1 ne sont pas à traiter systématiquement. Leur application dépend des impacts, risques et opportunités identifiés comme matériels lors de l’analyse de double matérialité.
- Le secteur permet de présélectionner les sujets à examiner, mais pas de déterminer les ESRS applicables. Une entreprise industrielle examinera naturellement davantage la pollution, l'eau ou les ressources ; seule son analyse de double matérialité confirme les sujets à traiter dans son rapport.
- Identifier un ESRS matériel n’est que le début du travail. Il faut ensuite sélectionner les exigences de publication pertinentes, organiser la collecte des données, documenter les méthodes et conserver les preuves nécessaires à l’audit.
Les ESRS, socle technique du rapport de durabilité
Ce que sont les ESRS et qui les conçoit ?
Les ESRS sont les normes relatives à l’information de durabilité de l’Union européenne. Elles précisent les informations à publier sur les sujets environnementaux, sociaux et de gouvernance (ESG), en cohérence avec les impacts générés par l’entreprise ainsi que les risques et/ou opportunités (IRO) qui peuvent affecter son modèle économique.
Ces standards imposent principalement la publication d’explications sur les sujets matériels (thèmes, sous thèmes ou IRO) propres à l’entreprise, les politiques associées, les actions engagées, les objectifs fixés et les indicateurs de suivi mis en place en interne.
Les ESRS sont préparés par l’EFRAG (European Financial Reporting Advisory Group), organisme technique chargé de concevoir et de faire évoluer les standards. Ces normes sont ensuite rassemblées et adoptées par la Commission européenne via un acte délégué. La Commission a adopté les ESRS révisés le 3 juillet 2026. L’EFRAG met aussi à disposition une plateforme pour clarifier les questions d’application qui peuvent se poser.
La logique est proche du reporting financier : définitions précises, périmètres explicites, méthodes documentées, données traçables. Les ESRS précisent ce qu’il convient de publier et comment construire une information exploitable et auditable.
Comment les 12 standards sont-ils organisés ?
Les ESRS se répartissent en deux familles.
Les deux normes transversales, l’ESRS 1 et l’ESRS 2, constituent le socle commun. Elles présentent la structure du rapport à adopter, les principes méthodologiques, les définitions, les différents périmètres à retenir (l’ESRS 1) et les informations générales à présenter (l’ESRS 2). Ces deux standards sont incontournables pour toutes les entreprises concernées par la CSRD.
Les dix normes thématiques couvrent les sujets environnementaux, sociaux et de gouvernance. Leur application dépend des résultats de l’analyse de double matérialité.
Les 12 standards ESRS en détail
Les deux standards transversaux : ESRS 1 et ESRS 2
L’ESRS 1 fixe les exigences générales et donne la méthode. Il encadre notamment les principes de préparation du reporting, son format, les définitions et les différents périmètres à retenir, notamment la chaîne de valeur, les horizons temporels à avoir en tête et la documentation à concevoir pour produire un rapport fiable. C’est la colonne vertébrale méthodologique du reporting.
L’ESRS 2 regroupe les informations générales à présenter au sein du rapport : les informations de base sur sa préparation, la gouvernance de l’entreprise, sa stratégie, son modèle économique, ses politiques, actions, objectifs cibles et indicateurs sur les thèmes de durabilité liés à des impacts, des risques et des opportunités (IRO) matériels. Il oblige aussi à expliquer le rôle des parties prenantes.
Les cinq standards environnementaux : E1 à E5
L’ESRS E1 sur le changement climatique couvre : les émissions directes et indirectes de gaz à effet de serre, les trajectoires de réduction de ces émissions, les plans de transition, ou encore les effets financiers anticipés liés aux risques physiques, aux risques de transition et aux opportunités associées au changement climatique. Selon l’EFRAG, le changement climatique est un sujet matériel pour 98 % des entreprises, c’est donc celui qui est - de loin - le plus souvent matériel pour les entreprises.
L’ESRS E2 sur les pollutions traite des pollutions de l’air, de l’eau et des sols. Il porte sur la mesure, le suivi, la prévention et la réduction des pollutions générées par l’activité de l’entreprise et par celles de sa chaîne de valeur.
L’ESRS E3 sur l’eau concerne la consommation d’eau, les prélèvements, les rejets, le stockage et la dépendance aux ressources hydriques. Il est central pour les activités exposées au stress hydrique ou fortement consommatrices d’eau.
L’ESRS E4 sur la biodiversité analyse les pressions sur les écosystèmes : l’usage des sols, leur artificialisation, la modification des habitats, l’état de conservation des espèces ou encore les dépendances aux services écosystémiques. Il concerne notamment l’agroalimentaire, l’immobilier, les infrastructures, l’énergie et les activités extractives.
L’ESRS E5 sur l’utilisation des ressources et l’économie circulaire couvre les matériaux et matières premières, les déchets, l’écoconception, le réemploi, la réparation et le recyclage. Il s’applique fortement aux entreprises qui produisent, distribuent ou utilisent des biens physiques.
Les quatre standards sociaux : S1 à S4
L’ESRS S1 sur le personnel de l’entreprise couvre les effectifs, les conditions de travail, la santé et sécurité, l’égalité de traitement, la formation, le dialogue social, la diversité, l’inclusion et la prévention du travail forcé ou du travail des enfants.
L’ESRS S2 sur les travailleurs de la chaîne de valeur porte sur les mêmes sujets que l’ESRS S1 mais il s’intéresse aux fournisseurs, sous-traitants, prestataires et partenaires de l’entreprise. Il devient prioritaire lorsque l’entreprise dépend de chaînes d’approvisionnement complexes ou internationales.
L’ESRS S3 sur les communautés affectées porte sur les impacts de l’activité sur les populations locales. Il s’intéresse à leurs droits économiques, sociaux et culturels, à leur accès aux ressources, à leur sécurité, au respect de leurs droits civils et politiques (liberté d’expression ou de rassemblement, notamment) ainsi qu’aux droits des peuples autochtones (autodétermination, par exemple).
L’ESRS S4 sur les consommateurs et utilisateurs finaux traite de la sécurité des produits, de la protection des données, de l’accessibilité des produits et services proposés, de l’information des utilisateurs et du marketing responsable. Il est fréquent dans le B2C, le numérique, la santé, la distribution, la banque ou les services.
Le standard de gouvernance : G1
L’ESRS G1 sur la conduite des affaires couvre la culture d’entreprise, la prévention de la corruption, les mécanismes d’alerte, les relations fournisseurs, les délais de paiement, le lobbying et les dispositifs de contrôle interne. Il relie les engagements de gouvernance aux pratiques réelles de prévention et de pilotage.
Tableau récapitulatif des 12 standards ESRS
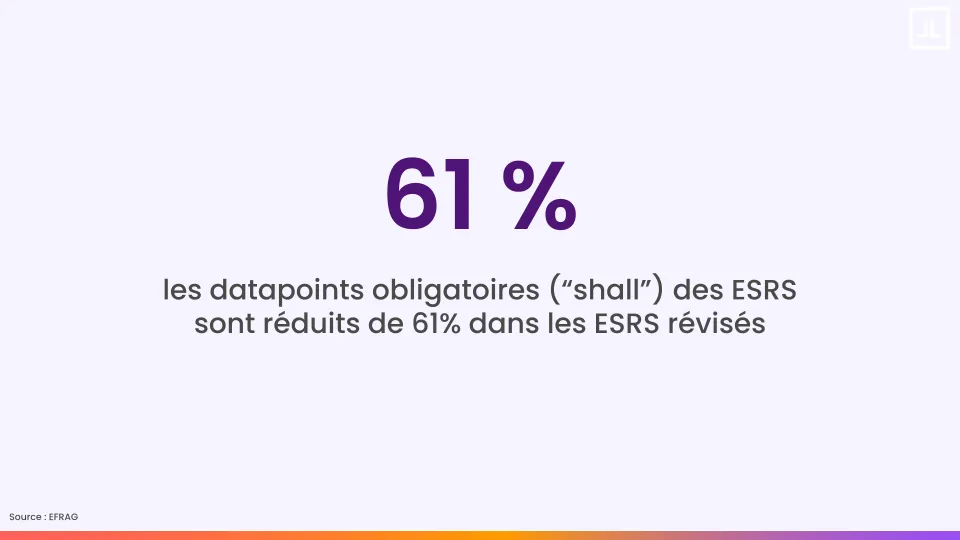
Les ESRS révisés ont été adoptés en juillet 2026 par la Commission européenne. Cette révision visait notamment à réduire le nombre d’informations de durabilité à détailler dans les rapports, sans changer la logique : sélectionner les sujets matériels à adresser, documenter les informations présentées et préparer un reporting auditable.
Pour comprendre les changements ESRS introduits par le paquet Omnibus I, consultez notre article dédié.
Comment savoir quels standards ESRS s’appliquent à votre entreprise
La double matérialité détermine les standards applicables
Les standards thématiques ne conduisent pas automatiquement à la publication de l’ensemble des informations qu’ils contiennent. L’entreprise commence par identifier les thèmes ou sous-thèmes de durabilité liés à des IRO matériels (ou l’inverse) dans le cadre de son analyse de double matérialité.
Cette analyse croise deux dimensions : la matérialité d’impact, soit les effets de l’entreprise sur l’environnement, les personnes et les parties prenantes ; et la matérialité financière, soit l’effet des sujets de durabilité sur la performance, les coûts, les risques ou la stratégie de l’entreprise.
Cette lecture détermine les normes thématiques à approfondir, les exigences de publication à retenir et le niveau de détail attendu. Elle permet aussi de justifier pourquoi certains sujets ne sont pas traités dans le rapport lorsqu’ils ne sont pas matériels.
Pour aller plus loin, consultez notre article sur la méthodologie complète de l’analyse de double matérialité.
La logique sectorielle : quels standards selon votre activité ?
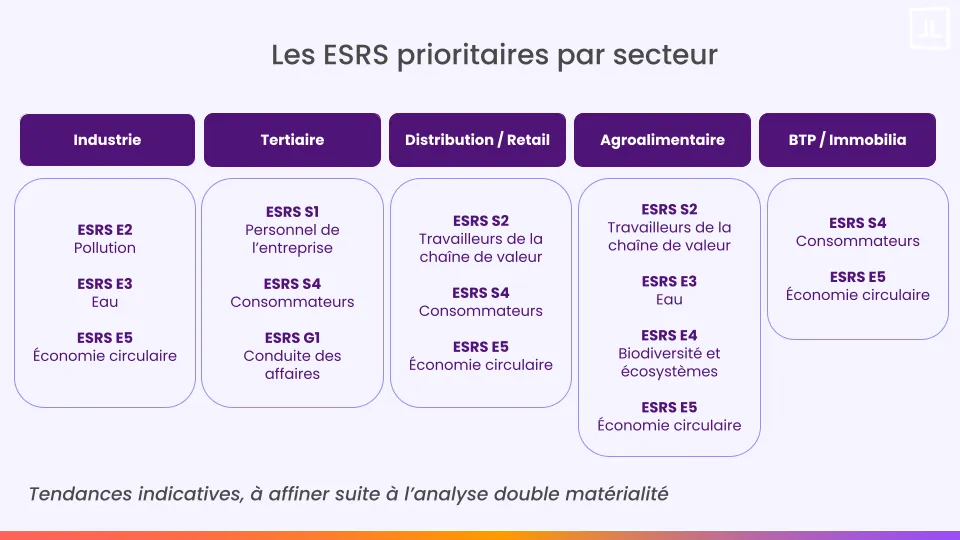
La matérialité ne se déduit jamais uniquement du secteur. Mais l’activité donne des indices utiles pour prioriser les standards. Toutefois, l’ESRS E1 est en pratique matériel pour tous les secteurs confondus.
Dans l’industrie, au-delà du climat, les ESRS E2 (pollution), E3 (eau) et E5 (économie circulaire) sont souvent à examiner en premier. Les consommations énergétiques, les émissions, les matières premières, les rejets et les déchets constituent des enjeux fréquemment matériels.
Dans le tertiaire et les services, les priorités se concentrent souvent sur les ESRS S1 (personnel de l’entreprise), G1 (conduite des affaires) et S4 (consommateurs ou utilisateurs finaux). Les enjeux portent notamment sur les pratiques RH, la culture d’entreprise, la relation client, les données et l’accessibilité.
Dans la distribution et le retail, les ESRS S2 (travailleurs de la chaîne de valeur), E5 (économie circulaire) et S4 (consommateurs ou utilisateurs finaux) nécessitent généralement une attention particulière. Les fournisseurs, les emballages, la fin de vie des produits et l’information consommateur constituent des enjeux fréquents.
Dans l’agroalimentaire, les ESRS E3 (eau), E4 (biodiversité et écosystèmes), E5 (économie circulaire) et S2 (travailleurs de la chaîne de valeur) sont particulièrement pertinents, en raison des dépendances aux sols, à l’eau et aux pratiques des fournisseurs.
Dans l’immobilier, la construction et les infrastructures, les ESRS E4 (biodiversité et écosystèmes) et E5 (économie circulaire) sont à regarder de près : les émissions des bâtiments, les matériaux, l’artificialisation des sols et les déchets de chantier sont des enjeux fréquents.
Ces tendances restent indicatives. Votre secteur aide à identifier les thèmes des standards à examiner en priorité ; la double matérialité confirme ceux à traiter et les informations matérielles à produire dans le rapport.
Ce qui vous attend ensuite, de la sélection à la publication
Une fois les standards matériels identifiés et les exigences de publication à respecter, le travail consiste à collecter les données, documenter les politiques, les actions et les objectifs fixés, construire les indicateurs de suivi et préparer l’audit.
Les données peuvent provenir des RH, des achats, de la finance, de la production, de la logistique, de l’IT ou des filiales. Elles doivent être datées, vérifiables, rattachées à un périmètre clair et cohérentes avec les définitions données par les ESRS.
La documentation est tout aussi importante. Une donnée isolée ne suffit pas : elle doit être expliquée et justifiée.
L’audit vérifie ensuite la cohérence des données, la traçabilité des hypothèses, la stabilité des périmètres et l’alignement entre narratif, indicateurs et preuves.
Pour approfondir, consultez nos articles sur la méthode de collecte et de fiabilisation des données CSRD et sur la préparation à l’audit du rapport de durabilité.
Conclusion
Les 12 standards ESRS structurent le rapport de durabilité CSRD : 2 standards transversaux obligatoires pour toutes les entreprises, et 10 standards thématiques à respecter selon les résultats de l’analyse de double matérialité.
Votre secteur aide à anticiper les priorités. Une entreprise industrielle regardera souvent le standard sur le climat, l’eau, la pollution et l’économie circulaire, par exemple. Une entreprise de services examinera davantage ceux sur le personnel de l'entreprise, les consommateurs et la conduite des affaires. Mais seule l’analyse de double matérialité détermine officiellement les normes à traiter et les exigences de publication à respecter.
Même avec la révision des ESRS, la logique reste la même : identifier les sujets matériels, documenter les choix, fiabiliser les données et produire un rapport auditable.
Questions fréquentes sur les ESRS
Quels sont les 12 standards ESRS de la CSRD ?
Les 12 standards ESRS se composent de 2 normes transversales, ESRS 1 et ESRS 2, et de 10 normes thématiques couvrant l’environnement, le social et la gouvernance. Ils précisent les informations de durabilité à publier dans le rapport CSRD, depuis le climat et la biodiversité jusqu’aux conditions de travail, aux consommateurs et à la conduite des affaires.
Tous les standards ESRS sont-ils obligatoires pour une entreprise ?
Non, seuls ESRS 1 et ESRS 2 s’appliquent à toutes les entreprises soumises à la CSRD. Les autres standards, comme ESRS E1 climat, ESRS S1 personnel ou ESRS G1 gouvernance, doivent être traités uniquement s’ils sont jugés matériels via l’analyse de double matérialité.
Comment savoir quels standards ESRS s’appliquent à mon entreprise ?
Les standards ESRS applicables dépendent des impacts, risques et opportunités matériels identifiés dans votre analyse de double matérialité. Votre secteur donne de premiers indices, par exemple E1, E2 ou E5 pour l’industrie, mais seule l’analyse de matérialité permet de confirmer officiellement les normes à traiter.
Besoin d'être accompagné sur les ESRS ?
Évaluez simplement et précisément vos enjeux ESRS matériels avec les consultants Toovalu.


