CSRD
RSE / ESG
Normes, labels, certifications
Produire un rapport CSRD (Corporate Sustainability Reporting Directive), conforme aux exigences de la directive européenne, est devenu un véritable projet d’entreprise. Il ne s’agit pas seulement de publier des indicateurs extra-financiers : le rapport mobilise de nombreux contributeurs, engage la responsabilité de la direction et impose un niveau de traçabilité proche du reporting financier.
Le cadre réglementaire précise ce qu’il faut publier, notamment via les standards de l’UE sur l’information de durabilité dit ESRS (European Sustainability Reporting Standards). En revanche, il ne dit pas comment organiser le projet en interne, mobiliser les équipes ou sécuriser les données dans un environnement opérationnel contraint.
C’est là que se joue la réussite du rapport CSRD. Entre la directive et le livrable final, la méthode fait toute la différence. Dans les faits, les entreprises qui réussissent leur premier rapport sont celles qui structurent le mieux leur projet.
Un rapport CSRD ne se produit pas, il se construit : avec des fondations solides, une chronologie réaliste et une mobilisation efficace des équipes. C’est cette articulation entre méthode, organisation et conduite du changement qui permet de transformer l'obligation réglementaire CSRD en un dispositif durable. Nous allons aborder ces trois points dans cet article.
Dans la pratique, les difficultés rencontrées en phase de collecte de données pour produire un rapport extra financier trouvent presque toujours leur origine dans un cadrage insuffisant. Trois fondations sont indispensables : le périmètre du rapport CSRD, la gouvernance associée et le choix de l’auditeur.
Avant de lancer le projet, il faut confirmer que l’entreprise est bien dans le périmètre du rapport de durabilité CSRD après les évolutions réglementaires liées à l’adoption du paquet Omnibus I.
Le cadre actuel cible principalement les entreprises de plus de 1 000 salariés et réalisant plus de 450 M€ de chiffre d’affaires à compter de leurs rapports sur l’exercice 2027. Mais la réalité est plus nuancée : certaines entreprises restent obligées de publier (les entreprises cotées dites de la vague 1 qui ont plus de 500 salariés et qui dépassent certains seuils), d’autres sortent du périmètre mais poursuivent volontairement, notamment sous la pression de leurs clients, investisseurs ou partenaires financiers. D’autres encore ne sont pas directement concernées mais doivent fournir des informations à leurs donneurs d’ordre. Pour vérifier votre situation après le paquet Omnibus I, consultez notre analyse complète.
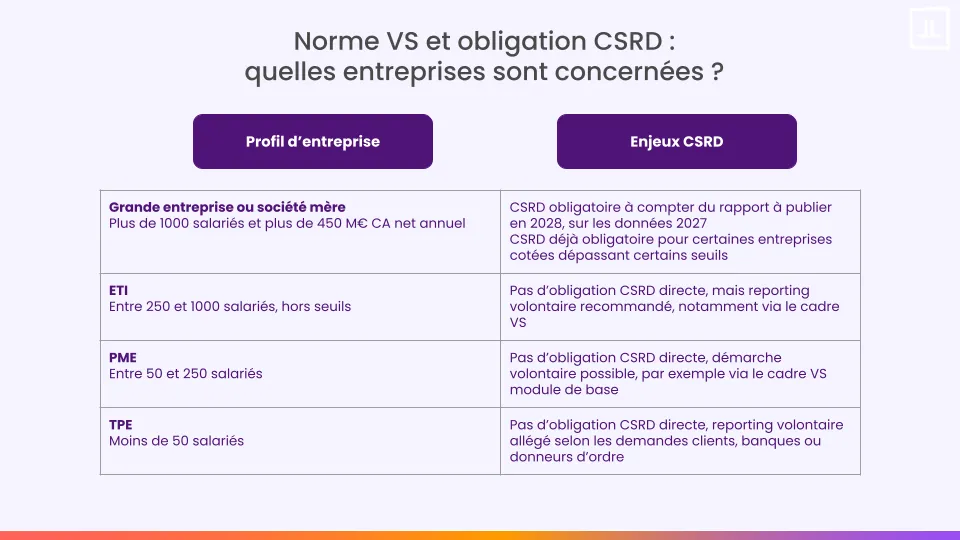
Cette diversité de situations impose une clarification formelle. Il ne suffit pas de “penser être concerné” : il faut documenter précisément le périmètre (individuel ou consolidé), les entités incluses, les éventuelles exemptions et le calendrier applicable.
Ce travail permet aussi d’aligner les parties prenantes internes. Une direction financière qui considère que l’entreprise n’est pas concernée ne mobilisera pas les ressources nécessaires. À l’inverse, une direction RSE qui anticipe une obligation future peut vouloir structurer le dispositif dès maintenant.
Le rapport de durabilité ne relève pas de la seule équipe RSE. Intégré au rapport de gestion, il engage la gouvernance de l’entreprise et doit s’inscrire dans les circuits de validation applicables aux publications de l’entreprise.
Dans la pratique, plusieurs niveaux de responsabilité se superposent : la direction valide les informations préparées en interne, les organes de gouvernance exercent leur rôle de supervision et le rapport fait l’objet d’une vérification externe par le professionnel chargé de la mission d’assurance.
Cette responsabilité institutionnelle doit être distinguée de la gouvernance opérationnelle du projet. Pour produire le rapport, l’entreprise a besoin d’un sponsor au niveau du COMEX, souvent le DG ou le DAF, capable d’arbitrer, de prioriser et de sécuriser les ressources.
Le COPIL CSRD réunit ensuite les fonctions clés : RSE, finance, RH, achats, IT, opérations et, selon l’organisation, juridique ou communication. Dans les groupes, des relais locaux sont également nécessaires pour assurer la remontée des informations et l’application de règles communes.
Les règles du jeu doivent être formalisées dès le départ : responsabilités par chantier, circuits de validation, fréquence des comités, modalités d’escalade et décisions nécessitant un arbitrage du sponsor.
Un bon COPIL ne se contente pas de suivre l’avancement. Il sécurise les décisions qui conditionnent la qualité et la publication du rapport.
Le rapport de durabilité fait l’objet d’une vérification externe par un commissaire aux comptes habilité à certifier les informations de durabilité ou par un organisme tiers indépendant (OTI) accrédité par le COFRAC (Comité français d’accréditation). Cette exigence change profondément la nature du reporting extra-financier qui se rapproche ainsi d’un rapport financier. Pour plus de détails, consultez notre article : Audit extra-financier : comment aborder sereinement la vérification de son rapport.
Contrairement à un rapport RSE classique, les informations publiées doivent être traçables et justifiées pour être auditables. Cela implique de documenter les méthodes utilisées, les sources, les hypothèses et les validations internes obtenues.
Impliquer le vérificateur dès le cadrage permet d’anticiper ses attentes : niveau de preuve déterminé, documentation attendue, cohérence des périmètres choisis, robustesse des systèmes de contrôle mis en place. Cela évite les corrections tardives, souvent coûteuses en temps et en énergie.
Dans les projets les plus matures, des échanges sont organisés avec le vérificateur dès le cadrage pour clarifier les attentes documentaires et anticiper les points de vigilance, dans le respect de son indépendance. Les choix méthodologiques et les contrôles internes restent sous la responsabilité de l'entreprise.
Un premier rapport CSRD se construit généralement sur 12 à 18 mois, en cinq phases qui se chevauchent. Cette temporalité est souvent sous-estimée, notamment par les entreprises qui découvrent la complexité du dispositif.
L’enjeu n’est pas seulement de respecter les étapes, mais de les articuler efficacement. Chaque phase dépend de la qualité de la précédente.
Cette phase consiste à identifier les enjeux matériels selon deux axes : matérialité d’impact et financière. Elle constitue le socle du rapport de durabilité CSRD et se base sur les normes ESRS, qui définissent les informations de durabilité à publier et les exigences associées. Un cadrage solide conditionne tout le reste du projet.
Concrètement, elle implique de comprendre les activités et relations d’affaires de l’entreprise, sa chaîne de valeur et son contexte, afin d’identifier les thèmes ou sous-thèmes de durabilité liés à des impacts, risques et opportunités (IRO) pertinents. L’analyse peut suivre une approche top-down, bottom-up ou combiner les deux.
C’est aussi une phase de dialogue interne. Elle oblige les directions à confronter leurs visions : risques et opportunités financières, enjeux opérationnels, attentes concrètes des parties prenantes.
Les entreprises qui réussissent cette phase prennent le temps de structurer leur démarche : à l’aide de questionnaires, d’ateliers et de validations en COPIL. Celles qui la bâclent se retrouvent avec une liste de sujets trop large ou mal justifiée.
L’entreprise identifie et évalue ensuite, si nécessaire (approche bottom-up), les impacts, risques et opportunités (IRO) pertinents afin de déterminer ceux qui sont matériels au titre de la matérialité d’impact et/ou de la matérialité financière.
Cette étape permet de passer du cadrage à une analyse opérationnelle. Les IRO sont caractérisés en tenant compte notamment de leur périmètre, y compris dans la chaîne de valeur lorsque cela est pertinent, et de leur horizon temporel. Leur matérialité est évaluée selon les critères applicables à la matérialité d’impact et à la matérialité financière. Une cotation systématique de chaque IRO n’est toutefois pas nécessaire lorsque des considérations qualitatives permettent de conclure à sa matérialité ou à sa non-matérialité (approche top-down).
Dans la pratique, c’est souvent une phase exigeante. Les métiers ont tendance à rester à un niveau général. Le rôle de l’équipe projet est de structurer et formaliser les informations.
Le tableau des IRO devient la colonne vertébrale du rapport de durabilité. Il guide la collecte des données, la rédaction du rapport et l’audit.
C’est la phase la plus lourde et la plus opérationnelle. Les données proviennent de multiples sources : RH, achats, finance, sites, filiales, systèmes IT, fournisseurs. La collecte CSRD est un projet collectif qui pèse près de 50 % du temps total consacré au rapport.
La difficulté ne réside pas seulement dans la collecte, mais dans la fiabilisation. Les données doivent être cohérentes, comparables et documentées.
Il faut structurer la collecte : définir les responsables, formaliser les méthodes, organiser les validations et documenter les preuves. Cela implique souvent de créer un référentiel commun, notamment dans les groupes multi-filiales.
La première collecte est rarement parfaite. Certaines données n’existent pas, d’autres sont incomplètes ou hétérogènes. L’objectif est de structurer progressivement un système robuste.
La rédaction transforme les données en un rapport CSRD cohérent, rédigé conformément aux standards ESRS. Il suit les exigences de l’ESRS 1, détaille les informations générales à rendre publiques selon l’ESRS 2 ainsi que les informations thématiques supplémentaires liées aux autres ESRS matériels.
La rédaction ne consiste pas à assembler des indicateurs, mais à construire un récit structuré. Le rapport lie les enjeux de durabilité de l’entreprise à son modèle économique et à sa stratégie, avec des actions structurées et des résultats attendus. Le rapport doit être lisible, cohérent et aligné avec les autres publications de l’entreprise dont le rapport financier.
Cette phase met souvent en évidence les lacunes des étapes précédentes : données manquantes, incohérences, manque de justification. Elle nécessite donc des ajustements et des arbitrages.
Le rapport de durabilité doit également respecter les exigences de présentation et de publication applicables, notamment son intégration au rapport de gestion. Sa structure et son contenu répondent à des règles spécifiques, au-delà de la seule organisation du projet.
Une revue interne (ou audit trail) permet de sécuriser le rapport avant l’audit réalisé avec l’OTI ou le CAC. Elle implique différentes fonctions au sein de l’entreprise : la RSE, la finance, le département juridique et les directions contributrices.
L’objectif est de vérifier la cohérence, la traçabilité et la complétude des informations. Cette étape est souvent sous-estimée, alors qu’elle permet de réduire significativement les retours de l’auditeur.
Le vérificateur externe réalise ensuite une mission d'assurance limitée sur les informations de durabilité, afin d'exprimer un avis limité sur le contenu du rapport . Pour cela, il s’appuie notamment sur les preuves documentées et les processus mis en place. Consultez notre article dédié à l’audit du rapport de durabilité.
Une bonne préparation limite les allers-retours et sécurise la publication du rapport.
La réussite du projet repose autant sur les équipes que sur la méthode. C’est souvent le facteur le plus déterminant et le plus sous-estimé.
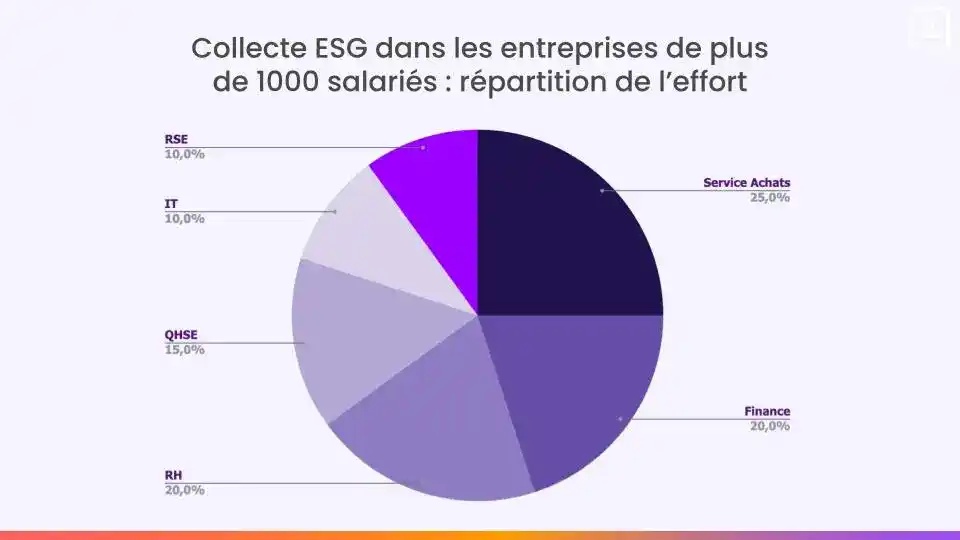
La RSE pilote le projet, mais les données viennent des métiers : finance, RH, achats, opérations.
Dans la réalité, la RSE représente une part limitée de la production des données : autour de 10 % (dans les entreprises de plus de 1000 salariés selon nos estimations internes). Le reste repose sur les directions opérationnelles.
Considérer le rapport CSRD comme un projet sanctuarisé à la RSE est une erreur fréquente. Cela conduit à une surcharge de l’équipe et à une faible implication des métiers.
Sans compréhension des enjeux, les équipes perçoivent la CSRD comme une contrainte réglementaire.
À l’aide d’une communication interne réfléchie, il est essentiel d’expliquer le pourquoi de la démarche : enjeux business, attentes des investisseurs, impact sur la stratégie, etc. Un kick-off projet, une communication de la part du sponsor au COMEX ou encore une présentation des enjeux par site donnent du sens et désamorcent les résistances.
Il convient aussi de relier les sujets de durabilité aux réalités des métiers : l’ESRS E1 sur le climat, par exemple, permet de gagner en compétitivité énergétique, l’ESRS S1 sur le personnel de l’entreprise est nécessaire à la marque employeur et l’ESRS G1 sur la conduite des affaires permet de conserver la confiance des investisseurs.
Un contributeur engagé produit mieux et plus rapidement.
Des demandes claires, homogènes et planifiées réduisent la charge de travail et les erreurs. Les contributeurs occasionnels (fournisseurs, sites éloignés) s'épuisent vite si chaque demande arrive sous un format différent.
La standardisation est particulièrement importante dans les groupes multi-filiales, où les pratiques peuvent être très hétérogènes.
L’industrialisation passe par des outils (une plateforme dédiée), des processus (modèles homogènes de questionnaires, calendrier annuel de campagne de collecte) et des référentiels communs. Elle permet de gagner en efficacité et en fiabilité.
Pour gagner en efficacité sur la production de votre rapport CSRD, consultez les critères essentiels à demander aux éditeurs de logiciels ESG.
Communiquer les résultats en interne est essentiel. Cela permet de valoriser le travail collectif, de montrer l’utilité des données collectées et de renforcer l’engagement pour les prochains exercices.
Au-delà de l’obligation réglementaire, le rapport CSRD peut aussi devenir un outil de communication stratégique. Les entreprises peuvent l’utiliser pour structurer leur dialogue avec les investisseurs, démontrer la cohérence de leur stratégie climat et répondre aux exigences des grands donneurs d’ordre.
Pour les entreprises hors du champ obligatoire de la CSRD, le standard volontaire (VS, basé sur l'ex cadre VSME) peut offrir un cadre proportionné pour structurer les informations ESG demandées par leurs partenaires commerciaux ou financiers.
Cette communication ne passe pas nécessairement par le rapport complet. Certaines organisations publient également des synthèses accessibles, des tableaux d’indicateurs clés et des contenus pédagogiques pour leurs parties prenantes.
En interne comme en externe, l’enjeu est donc de ne pas considérer la publication comme le point final du projet. Les informations produites peuvent continuer à alimenter le dialogue avec les parties prenantes et donner du sens au travail réalisé par les équipes.
Conclusion
Un rapport CSRD se construit sur plusieurs mois, autour de cinq phases structurées. Mais sa réussite dépend d’abord des fondations : périmètre clair, sponsor engagé, gouvernance solide et auditeur impliqué.
La clé reste l’embarquement des équipes. La RSE coordonne, mais les métiers produisent. Donner du sens, structurer la collecte et restituer les résultats permettent d’installer un dispositif qui tient au-delà du premier exercice.
C’est aussi ce qui permet au rapport de dépasser le statut de livrable réglementaire : les informations produites peuvent ensuite nourrir le pilotage, les arbitrages internes et le dialogue avec les parties prenantes.
Au-delà de l’obligation réglementaire, la directive CSRD représente une opportunité : structurer le pilotage extra-financier, renforcer la transparence et aligner la stratégie business avec les enjeux de durabilité.
Vous structurez votre projet de rapport CSRD ? Découvrez comment Toovalu accompagne les ETI et grands groupes dans le cadrage, la mobilisation des équipes et la production du livrable, avec une plateforme et une expertise méthodologique dédiées.