Bilan carbone
Décarbonation d’entreprise : définition, étapes et leviers d’action
L’essentiel à retenir
- La décarbonation d’une entreprise consiste à réduire de manière planifiée et mesurable ses émissions de gaz à effet de serre, sur l’ensemble des postes matériels de son activité et de sa chaîne de valeur.
- Un bilan carbone permet de comprendre où l’entreprise émet. Il constitue le point de départ de la démarche, pas le plan d’action.
- Une trajectoire donne un rythme de réduction et relie l’ambition climatique aux décisions opérationnelles, financières et industrielles.
- Les leviers doivent être arbitrés selon leur potentiel carbone, leur faisabilité, leur coût, leur délai et leur contribution aux transformations de l’entreprise.
Une entreprise peut connaître ses émissions, avoir défini un objectif à horizon 2030 et déjà engagé plusieurs actions. Elle ne dispose pas pour autant d’une démarche de décarbonation complète. Pour réduire durablement son empreinte carbone, elle doit relier ses données à des décisions : évolution des achats, choix énergétiques, investissements, conception des produits, relations fournisseurs ou encore transformation des opérations.
Cet article montre comment passer de la mesure des émissions aux réductions effectives, en reliant trajectoire climat, leviers de décarbonation, arbitrages économiques et pilotage des résultats.
Pour approfondir le cadre plus large de la stratégie climat, consultez également notre page « Stratégie climat d’entreprise : de la vision au plan d’action ».
Décarbonation d’entreprise : de quoi parle-t-on réellement ?
Qu’est-ce que la décarbonation d’une entreprise ?
La décarbonation d’une entreprise désigne l’ensemble des transformations mises en œuvre pour réduire les émissions de gaz à effet de serre générées par ses activités, ses produits et sa chaîne de valeur.
La décarbonation n’est pas, en elle-même, une obligation générale applicable à toutes les entreprises. En revanche, certaines entreprises sont soumises à des obligations de mesure, de reporting ou de planification climatique selon leur taille, leur activité et leur juridiction. À cela s’ajoutent des exigences contractuelles ou de marché provenant de clients, financeurs ou donneurs d’ordre.
Elle concerne les émissions directes liées aux installations, aux véhicules ou aux procédés de l’entreprise, mais aussi les émissions indirectes associées à l’électricité, aux achats, aux transports, à l’utilisation des produits vendus ou à leur fin de vie.
Une démarche de décarbonation s’inscrit donc dans le temps. Elle commence par une mesure suffisamment fiable des émissions, puis se poursuit par la définition d’une ambition, l’identification des leviers de réduction, la priorisation des actions et le suivi des résultats.
Mesurer son empreinte carbone indique où l’entreprise en est. Décarboner consiste à modifier cette empreinte dans le temps. Entre ces deux étapes interviennent des choix industriels, énergétiques, commerciaux, organisationnels et financiers.
Décarbonation, neutralité carbone et net zéro : des notions différentes
La décarbonation désigne d’abord la réduction des émissions générées par les activités et la chaîne de valeur de l’entreprise. Le net zéro ajoute à cette logique un objectif de réduction profonde des émissions, puis de neutralisation des émissions résiduelles selon le cadre méthodologique retenu.
La notion de neutralité carbone demande davantage de précautions lorsqu’elle est appliquée à une entreprise isolée : elle ne doit pas servir à mettre sur le même plan des réductions internes et l’achat de crédits carbone. Dans tous les cas, la priorité reste la réduction effective des émissions.
Cette distinction devient essentielle lorsqu’une entreprise affirme avoir atteint la neutralité alors que ses émissions opérationnelles évoluent peu. Une démarche crédible doit préciser :
- les émissions couvertes ;
- les réductions effectivement obtenues ;
- les émissions résiduelles ;
- les mécanismes mobilisés pour les traiter ;
- le périmètre et l’horizon de l’objectif.
Le cadre international reste celui de l’Accord de Paris, qui vise à contenir l’élévation de la température moyenne mondiale bien en dessous de 2 °C et à poursuivre les efforts pour la limiter à 1,5 °C par rapport aux niveaux préindustriels.
Les scopes 1, 2 et 3 indiquent où chercher les réductions
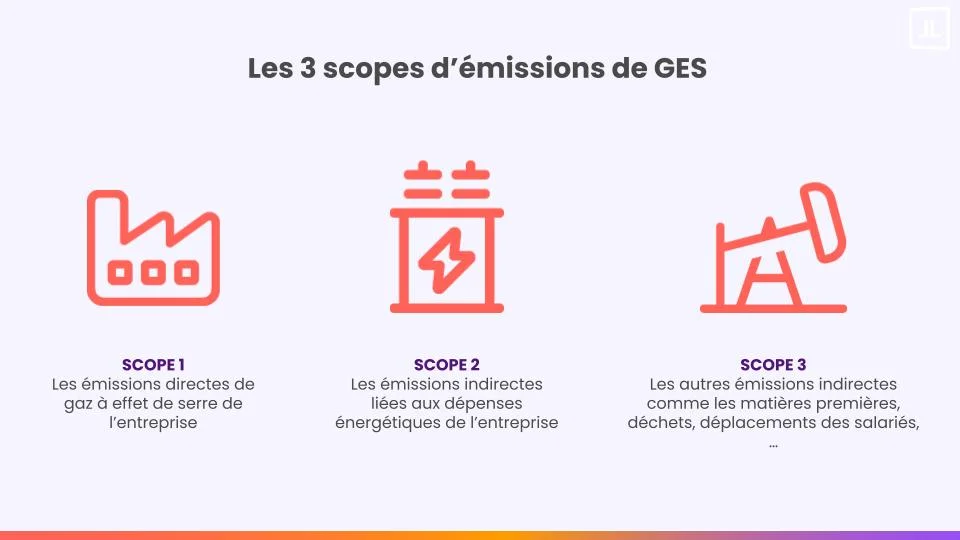
Le GHG Protocol distingue trois catégories d’émissions :
- Le scope 1 regroupe les émissions directes provenant de sources détenues ou contrôlées par l’entreprise : combustion sur site, flotte de véhicules, procédés industriels ou fuites de fluides frigorigènes, par exemple.
- Le scope 2 couvre les émissions indirectes liées à la production de l’électricité, de la chaleur, de la vapeur ou du froid achetés et consommés par l’entreprise.
- Le scope 3 rassemble les autres émissions indirectes de la chaîne de valeur, en amont comme en aval : achats, biens d’équipement, transport, déplacements, utilisation des produits vendus, déchets ou fin de vie.
Le GHG Protocol présente le scope 3 comme un cadre permettant d’évaluer les émissions de l’ensemble de la chaîne de valeur et d’identifier les activités sur lesquelles concentrer les efforts de réduction.
Cette lecture aide à éviter une erreur fréquente : limiter la décarbonation aux émissions situées dans les bâtiments ou les véhicules de l’entreprise. Une organisation peut réduire fortement sa consommation d’énergie tout en conservant une empreinte élevée si ses principaux postes se trouvent dans les achats, les matières premières ou l’utilisation de ses produits.
La maîtrise directe d’une émission ne constitue toutefois pas une condition préalable à l’action. Une entreprise peut agir sur son scope 3 en faisant évoluer ses cahiers des charges, ses critères d’achat, ses contrats fournisseurs, la conception de ses produits, leur durée de vie ou les services associés.
Comment construire une démarche de décarbonation en entreprise ?
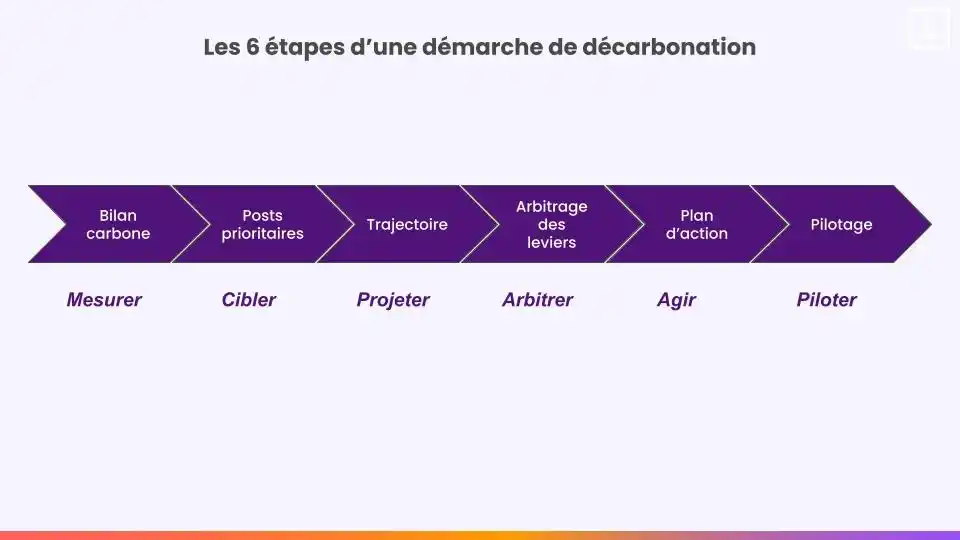
La démarche peut être structurée autour de six mouvements : mesurer, cibler, trajecter, arbitrer, agir et piloter. Cette chaîne constitue une grille éditoriale Toovalu ; elle ne remplace aucune norme ou méthode officielle.
1. Partir d’une baseline carbone suffisamment fiable pour décider
La première étape consiste à établir une année de référence et un inventaire des émissions couvrant les postes pertinents pour l’entreprise. La qualité attendue dépend de l’usage de la donnée.
Une estimation globale peut suffire pour repérer les grands ordres de grandeur. Elle devient insuffisante lorsqu’il faut choisir entre deux équipements, comparer plusieurs fournisseurs ou répartir un budget de réduction entre différentes activités.
Une baseline utile à la décision doit notamment préciser :
- le périmètre organisationnel et opérationnel ;
- les scopes couverts ;
- les activités et entités incluses ;
- les méthodes de calcul ;
- les facteurs d’émission mobilisés ;
- les hypothèses et éventuelles exclusions ;
- le niveau de qualité des données ;
- l’année de référence.
La granularité joue un rôle déterminant. Connaître les émissions totales liées aux achats donne une première indication. Identifier les familles de matières, les catégories de produits ou les fournisseurs qui concentrent ces émissions permet d’orienter les décisions.
Il n’est pas nécessaire d’attendre une donnée parfaite pour commencer. En revanche, l’entreprise doit connaître les incertitudes qui peuvent modifier la hiérarchie des postes ou le choix d’un levier. Une donnée provisoire peut guider une première décision, à condition d’être identifiée comme telle et progressivement améliorée.
Pour approfondir cette étape, consultez la page « Empreinte carbone entreprise : quel référentiel choisir ? ».
2. Identifier les postes qui structurent réellement l’empreinte
Le bilan carbone permet de repérer les postes les plus émetteurs. La décarbonation commence ensuite par l’analyse de leurs déterminants.
Un poste d’émission important ne correspond pas toujours à un levier facilement actionnable. Les émissions peuvent dépendre de volumes d’activité, de choix de matières, de fournisseurs, de distances parcourues, de la durée de vie des actifs ou du comportement des utilisateurs.
L’analyse doit donc répondre à plusieurs questions :
- Quelles activités expliquent le niveau d’émissions observé ?
- Quels paramètres peuvent évoluer ?
- Qui possède la capacité de décision ?
- Quelles actions produisent une baisse mesurable ?
- Quels investissements, contrats ou changements de processus sont nécessaires ?
- À quelle échéance la réduction peut-elle devenir effective ?
Cette étape évite de construire un plan autour des actions les plus simples à communiquer. Une campagne de sensibilisation peut accompagner une trajectoire, mais elle ne remplacera pas une décision portant sur une matière, un équipement, un fournisseur ou un procédé qui représente une part majeure des émissions.
3. Fixer une ambition et la traduire en trajectoire
Un objectif indique une destination. Une trajectoire précise le rythme auquel l’entreprise doit réduire ses émissions pour l’atteindre.
Elle permet de traduire une ambition générale en jalons intermédiaires et d’identifier les périodes au cours desquelles certaines décisions doivent être prises. Elle donne aussi un cadre pour comparer la progression réelle avec le niveau attendu.
Une trajectoire cohérente doit tenir compte :
- de l’année de référence ;
- de l’horizon long terme ;
- des objectifs intermédiaires ;
- de l’évolution prévue de l’activité ;
- du contexte sectoriel ;
- des principaux leviers disponibles ;
- des contraintes technologiques, financières et opérationnelles.
L’entreprise peut s’appuyer sur des référentiels reconnus pour encadrer son ambition. La Science Based Targets initiative propose notamment un cadre pour définir des objectifs alignés sur les données scientifiques disponibles. En 2026, la version 1.3.1 du Corporate Net-Zero Standard reste applicable pour les validations d’objectifs. La version 2.0 est déjà publiée, mais les validations selon ce nouveau standard débuteront au premier trimestre 2027.
Le rôle de la trajectoire dépasse la communication. Elle aide à éclairer une décision d’investissement, le renouvellement d’un équipement, l’évolution d’un portefeuille produit ou le choix d’un fournisseur. Pour comprendre plus précisément sa construction, consultez « Trajectoire de décarbonation : construire un scénario aligné Accord de Paris ».
4. Transformer l’écart à la trajectoire en leviers de réduction
Une fois la trajectoire définie, l’entreprise peut formuler la question opérationnelle : quels leviers permettent de réduire suffisamment les émissions au rythme attendu ?
Les leviers peuvent relever de plusieurs familles :
- sobriété et efficacité énergétique ;
- électrification des usages ;
- évolution des procédés ;
- choix des matières et des composants ;
- achats et relations fournisseurs ;
- transport et logistique ;
- conception des produits et des services ;
- durée de vie, réparation et fin de vie ;
- évolution du modèle d’affaires.
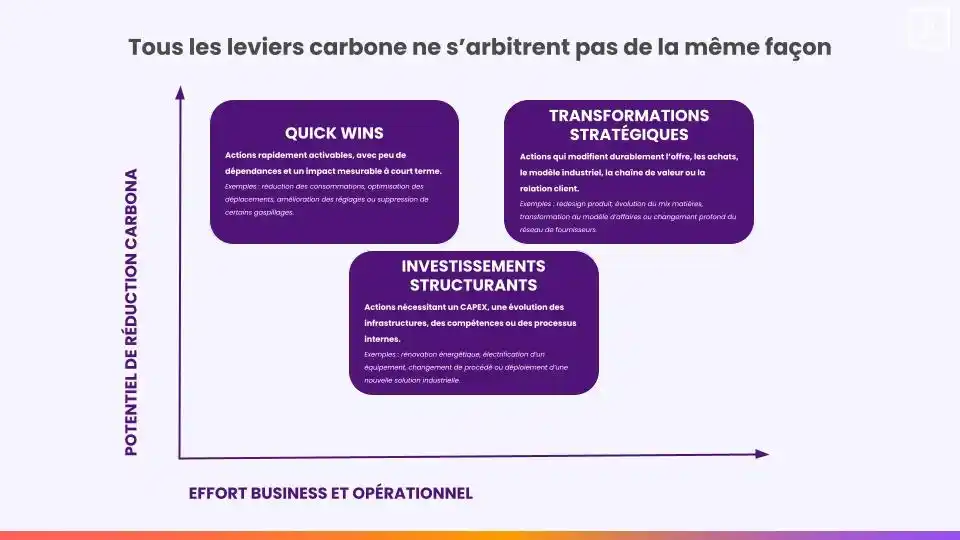
Cette liste sert à ouvrir l’analyse. Elle ne constitue pas un catalogue d’actions à appliquer uniformément. La pertinence d’un levier dépend du profil d’émissions, du secteur, de la maturité de l’entreprise et de ses marges de manœuvre.
5. Arbitrer les leviers au lieu de simplement les additionner
Une entreprise peut identifier plusieurs dizaines de leviers de réduction. Elle ne peut pas tous les engager au même moment. L’enjeu est donc de les arbitrer selon leur potentiel carbone, leur coût, leur faisabilité, leur délai de mise en œuvre et les dépendances qu’ils créent.
Cette lecture doit aussi intégrer les conséquences business : CAPEX et OPEX nécessaires, économies potentielles, exposition énergétique, risques fournisseurs ou encore risque de verrouillage dans des actifs fortement émetteurs.
Le résultat attendu n’est pas une liste d’actions, mais un portefeuille cohérent avec la trajectoire et les capacités d’investissement de l’entreprise. La priorisation détaillée des leviers, leur chiffrage en émissions évitées et la construction d’une courbe de coût d’abattement relèvent ensuite du plan d’action climat.
Pour les entreprises industrielles, l’ADEME propose notamment de relier la stratégie de décarbonation à une trajectoire d’investissement bas carbone. Dans PACTE Industrie, les actions peuvent être hiérarchisées selon leur potentiel de décarbonation, leurs enjeux économiques, la disponibilité des ressources ou encore la maturité technologique.
Plus largement, ACT® Pas à Pas structure le passage du diagnostic à la vision, à la stratégie puis au plan d’action bas carbone.
6. Transformer les leviers retenus en plan pilotable
Une fois les leviers arbitrés, ils doivent sortir du registre des intentions pour devenir des actions pilotables.
Cette étape fait le lien entre la stratégie de décarbonation et son exécution opérationnelle. La construction détaillée du portefeuille d’actions, le chiffrage des émissions évitées, des CAPEX et OPEX, la priorisation économique et le suivi des différents leviers relèvent ensuite du plan d’action climat.
Quels leviers de décarbonation une entreprise peut-elle réellement activer ?
Les leviers de décarbonation dépendent du profil d’émissions de l’entreprise. Ils peuvent concerner les opérations internes, mais aussi les achats, les fournisseurs, les produits, les clients et l’organisation de la chaîne de valeur.
Réduire les émissions des opérations : énergie, bâtiments, procédés et mobilité
Dans les opérations internes, les leviers portent notamment sur la consommation d’énergie, les bâtiments, les équipements, les procédés industriels et les déplacements.
Une entreprise peut par exemple étudier :
- l’amélioration de l’efficacité énergétique ;
- la réduction des consommations inutiles ;
- l’électrification de certains usages ;
- l’évolution des systèmes de chauffage ou de production de chaleur ;
- la modernisation des procédés ;
- la réduction des fuites de fluides frigorigènes ;
- la transformation de la flotte de véhicules ;
- l’optimisation des déplacements et des flux logistiques.
Chaque piste doit être reliée à une décision concrète. L’efficacité énergétique peut réduire les consommations, mais nécessiter un investissement initial et une intervention sur les équipements. L’électrification peut diminuer certaines émissions directes, tout en soulevant des questions relatives à la puissance disponible, au réseau, au coût de l’énergie et à la durée de vie des installations.
Le raisonnement part des principaux postes d’émission pour identifier les leviers disponibles, évaluer leur potentiel de réduction et leurs contraintes, puis éclairer la décision économique.
Décarboner le scope 3 : achats, fournisseurs et chaîne de valeur
Le scope 3 conduit l’entreprise à agir au-delà de ses propres sites. Les achats de biens et services, les biens d’équipement, le transport, les déplacements, l’utilisation des produits vendus et leur fin de vie peuvent représenter une part importante de l’empreinte.
Le GHG Protocol identifie quinze catégories de scope 3 et fournit des lignes directrices pour les calculer. Ces catégories permettent de structurer l’analyse de la chaîne de valeur et de repérer les activités sur lesquelles concentrer les efforts.
La décarbonation du scope 3 mobilise plusieurs fonctions :
- Les achats, pour intégrer des critères carbone dans les appels d’offres, les contrats et la sélection des fournisseurs.
- Les équipes produit, pour travailler sur les matières, la conception, la réparabilité, la durée de vie et la fin de vie.
- La supply chain, pour analyser les flux, les distances, les modes de transport et les volumes.
- Les fournisseurs, pour améliorer les données disponibles et construire des plans de réduction partagés.
- Les équipes commerciales, lorsque les usages des produits ou les attentes des clients influencent les émissions en aval.
- La direction générale, lorsque la réduction implique une évolution de l’offre ou du modèle d’affaires.
Comment décarboner le scope 3 lorsqu’une entreprise ne contrôle pas directement les émissions ? Elle peut agir sur les spécifications, les volumes, les contrats, les incitations, la conception et les relations avec ses partenaires. L’influence s’exerce rarement par une seule mesure ; elle repose sur un ensemble de décisions cohérentes.
Relier les leviers de décarbonation aux enjeux business
Un levier de décarbonation ne se juge pas uniquement au nombre de tonnes de CO₂e qu’il permet d’éviter. Sa mise en œuvre peut aussi modifier les coûts d’exploitation, les besoins d’investissement, la dépendance énergétique, les risques fournisseurs, la résilience des opérations ou la compétitivité d’une offre.
Ces effets ne signifient pas que chaque action climatique possède un ROI positif à court terme. Certaines transformations indispensables à la trajectoire nécessitent au contraire des investissements importants. L’enjeu consiste à rendre visibles ces conséquences économiques pour permettre à la DAF, aux métiers et au COMEX de les intégrer aux arbitrages.
La priorisation économique détaillée intervient ensuite dans le plan d’action climat.
Comment piloter la décarbonation sans la déconnecter du business ?
Une démarche de décarbonation fonctionne lorsque les objectifs carbone sont reliés aux décisions opérationnelles et financières : budgets, investissements, achats, projets métiers et gouvernance.
L’enjeu consiste à répartir la responsabilité au-delà de la seule fonction RSE ou climat. Celle-ci peut structurer la démarche, consolider les données et animer le pilotage. Les réductions dépendent ensuite des décisions prises par les achats, les opérations, la finance, les directions métiers, la supply chain, la DSI ou la direction générale.
Donner un owner, un budget et un horizon aux actions
Une action dépourvue de responsable, de ressources et d’échéance reste une intention. Le plan doit préciser qui décide, qui met en œuvre, qui finance et qui vérifie le résultat.
Le responsable climat peut coordonner la trajectoire et la mesure des progrès. La direction financière apporte son regard sur les investissements et les coûts complets. Les achats agissent sur les fournisseurs et les contrats. Les opérations transforment les équipements et les procédés. Le COMEX arbitre les priorités lorsque plusieurs objectifs entrent en concurrence.
Cette répartition permet de faire du carbone un critère intégré aux processus existants plutôt qu’un sujet parallèle.
Intégrer le carbone dans les arbitrages CAPEX et OPEX
Lorsqu’une entreprise compare deux équipements, fournisseurs ou scénarios d’investissement, la compatibilité avec la trajectoire carbone peut être examinée au même titre que le coût, le délai, la capacité ou le risque opérationnel.
L’analyse peut notamment intégrer :
- le coût total de possession ;
- la durée de vie des actifs ;
- l’exposition aux prix de l’énergie ;
- l’intensité carbone des approvisionnements ;
- le risque d’actif verrouillé ;
- la dépendance à une technologie ou à un fournisseur ;
- les évolutions réglementaires prévisibles.
Cette approche ne transforme pas automatiquement chaque action climatique en investissement rentable. Elle donne aux décideurs une vision plus complète des conséquences d’un choix.
La Commission européenne présente son objectif climatique à horizon 2040 comme un cadre destiné à renforcer la prévisibilité des investissements, la compétitivité et la résilience. L’objectif juridiquement contraignant de l’Union européenne prévoit une réduction nette de 90 % des émissions de gaz à effet de serre d’ici 2040 par rapport à 1990, avec au moins 85 % de réduction réalisée au sein de l’Union et, à partir de 2036, un recours possible à des crédits internationaux de haute qualité dans une limite équivalente à 5 % des émissions nettes de l’UE en 1990.
Lorsque ces investissements doivent être défendus face à des contraintes budgétaires, le raisonnement doit aller plus loin : ROI direct, risques évités et création de valeur deviennent les trois niveaux d’argumentation à porter auprès de la DAF et du COMEX. Voir notre analyse dédiée au ROI d’une stratégie climat.
Piloter l’écart entre trajectoire et résultats réels
Un tableau de bord de décarbonation ne doit pas se limiter au total annuel de tonnes de CO₂e. Il doit permettre de comprendre pourquoi l’entreprise se situe au-dessus ou en dessous de sa trajectoire.
Les indicateurs peuvent suivre :
- les émissions réelles ;
- l’objectif annuel ;
- l’écart à la trajectoire ;
- l’avancement des actions ;
- les réductions réellement obtenues ;
- le budget engagé ;
- les hypothèses utilisées ;
- les évolutions du périmètre ;
- les facteurs externes qui influencent le résultat.
Une action réalisée ne correspond pas nécessairement à une réduction obtenue. Le remplacement d’un équipement peut être terminé alors que ses effets carbone n’apparaîtront qu’après plusieurs mois. À l’inverse, une baisse des émissions peut résulter d’une diminution temporaire de l’activité plutôt que d’une transformation durable.
Il faut donc distinguer :
- les indicateurs d’avancement : action lancée, fournisseur engagé, équipement installé.
- des indicateurs de résultat : consommation réduite, émissions évitées, écart à la trajectoire résorbé.
Réviser le plan lorsque la réalité évolue
Une trajectoire se pilote dans un environnement qui change. Le prix de l’énergie, le niveau d’activité, une acquisition, un changement de fournisseur, un nouveau produit, un retard technologique ou une modification réglementaire peuvent remettre en cause les hypothèses initiales.
Réviser le plan ne signifie pas abandonner l’ambition. Cela permet de vérifier que les actions restent pertinentes et que les objectifs correspondent aux réalités opérationnelles.
Le pilotage consiste alors à confronter régulièrement les résultats aux décisions prises, puis à réviser les actions lorsque les données montrent un écart avec la trajectoire.
Ce fonctionnement rapproche la décarbonation des autres transformations stratégiques de l’entreprise. Il permet d’identifier rapidement un retard, de comprendre ses causes et d’ajuster les moyens mobilisés.
Comment mesurer si une entreprise se décarbone réellement ?
Une entreprise se décarbone réellement lorsque ses émissions diminuent grâce à des transformations identifiées, mesurées et cohérentes avec sa trajectoire.
L’analyse doit distinguer :
- la réduction absolue des émissions ;
- l’évolution de l’intensité carbone ;
- les variations liées au niveau d’activité ;
- les changements de périmètre ;
- les réductions attribuables aux actions engagées ;
- les effets temporaires ou conjoncturels.
Une baisse de l’intensité carbone peut accompagner une hausse des émissions totales si l’activité augmente fortement. À l’inverse, une réduction absolue temporaire peut provenir d’un ralentissement économique sans modifier durablement le modèle d’activité.
Le suivi doit donc croiser les données carbone avec les indicateurs opérationnels : volumes produits, chiffre d’affaires, kilomètres parcourus, quantités achetées, consommation énergétique ou nombre de sites. La qualité de la conclusion dépend de la capacité à documenter les méthodes, les hypothèses et les facteurs explicatifs.
Conclusion
La décarbonation d’une entreprise commence avec un bilan carbone, mais elle se construit dans les décisions qui suivent.
Une démarche robuste relie les émissions aux postes prioritaires, les postes prioritaires à une trajectoire, la trajectoire à des leviers, les leviers à des arbitrages, puis les arbitrages à un plan d’action suivi dans le temps.
Cette approche permet d’intégrer le carbone aux choix qui structurent réellement l’entreprise : investissements, achats, énergie, produits, fournisseurs, opérations et allocation des ressources.
Vous avez mesuré vos émissions. Il faut maintenant décider où réduire, à quel rythme et avec quels leviers.
Toovalu accompagne les organisations dans le passage de la donnée carbone à la décision, à la trajectoire et au pilotage des actions de réduction.