
Reporting extra-financier : obligations, référentiels et calendrier 2026
Le reporting extra-financier est entré dans une nouvelle ère. Après l’adoption de la Corporate Sustainability Reporting Directive ou CSRD, qui a renforcé les obligations européennes de publication d’informations environnementales, sociales et de gouvernance (ESG), le paquet Omnibus I, finalisé en février 2026, a redessiné la carte des entreprises concernées.
La question n’est donc plus seulement : « devons-nous publier un rapport de durabilité ? ». Elle devient : « quel cadre de reporting devons-nous suivre, et pour quels usages ? ». Car l’obligation réglementaire n’est qu’une partie du sujet. Même lorsqu’une entreprise sort du périmètre du rapport de durabilité, ses financeurs, investisseurs ou donneurs d’ordre peuvent continuer à demander des données ESG fiables.
Cet article propose une lecture en trois temps : comprendre les référentiels, identifier les entreprises concernées en 2026, puis mesurer ce que le reporting extra-financier change pour le pilotage RSE.
- Le reporting extra-financier ne se résume plus à la CSRD. Selon son profil, une entreprise peut relever des ESRS, du BEGES ou s'appuyer sur le standard européen de reporting volontaire, tout en répondant à d'autres demandes de clients, financeurs ou investisseurs.
- Omnibus I réduit fortement le nombre d'entreprises directement soumises à la CSRD, mais pas leur exposition aux demandes ESG. Sortir du périmètre réglementaire ne signifie donc pas arrêter la collecte et la fiabilisation des données de durabilité.
- Le bon cadre dépend désormais du profil de l'entreprise et des destinataires de l'information. L'enjeu consiste à identifier les obligations applicables, puis à sélectionner les référentiels réellement utiles plutôt que de reproduire un reporting CSRD complet par défaut.
- La finalité dépasse la publication d'un rapport. Des données ESG structurées et auditables doivent pouvoir alimenter les réponses clients, le financement, les appels d'offres et surtout le pilotage des trajectoires RSE et climat.
Reporting extra-financier en 2026, le paysage des référentiels
La définition à retenir et la confusion à éviter
Le reporting extra-financier désigne la publication périodique et structurée d’informations non financières sur les enjeux environnementaux, sociaux et de gouvernance (ESG) auxquels une organisation est confrontée. Il couvre par exemple les émissions de gaz à effet de serre, les risques climatiques, les conditions de travail, la culture d’entreprise, ou encore l’anticorruption. Ce document sert à « communiquer sur les implications sociales, environnementales, sociétales des activités d’une organisation ainsi que sur son mode de gouvernance », selon le ministère de la transition écologique.
La confusion la plus fréquente consiste à assimiler reporting extra-financier et rapport de durabilité né avec l’entrée en vigueur de la directive CSRD de l’Union européenne. Or, si la CSRD est un cadre réglementaire majeur, elle ne représente pas à elle seule toute la catégorie. À côté d’elle coexistent par exemple le standard européen de reporting volontaire le Bilan d’émissions de gaz à effet de serre, ou BEGES, qui a une portée réduite, ainsi que plusieurs autres référentiels volontaires développés à l’international.
Trois familles d’informations structurent ce paysage : les impacts de l’entreprise sur l’environnement et la société, les risques et opportunités de durabilité (ou IRO) pour son modèle d’affaires, ainsi que les informations de gouvernance et de stratégie. L’idée à retenir est simple : reporting extra-financier ne signifie pas uniquement CSRD. Confondre les deux fait passer à côté d’une partie des obligations, mais aussi des opportunités de structuration.
CSRD, ESRS, DPEF, où en est le cadre réglementaire
En France, elle a été transposée par l’ordonnance du 6 décembre 2023, qui organise la publication et la certification des informations de durabilité. La CSRD répond à une question de périmètre : quelles entreprises doivent reporter et selon quels grands principes ? Les European Sustainability Reporting Standards, ou ESRS, répondent à une question de contenu : quelles informations faut-il concrètement publier ?
Les ESRS comprennent 12 standards : 2 transverses, 5 environnementaux, E1 à E5, 4 sociaux, S1 à S4, et 1 de gouvernance, G1. Pour entrer dans le détail, voir comment chaque ESRS s’applique selon votre activité.
Le principe central reste la double matérialité : analyser à la fois les impacts de l’entreprise sur l’environnement et la société, et les risques ou opportunités de durabilité qui peuvent affecter son modèle d’affaires.
Pour approfondir, consultez la méthodologie d’analyse de double matérialité.
Depuis Omnibus I, le cadre évolue fortement. Le détail des entreprises désormais concernées, du nouveau périmètre des informations à mentionner et du principe dit de Value Chain Cap est présenté dans notre article dédié : le détail des changements introduits par le paquet Omnibus.
VS, BEGES et référentiels volontaires, ce qui complète le paysage
Le BEGES reste une obligation française autonome prévue à l’article L. 229-25 du code de l’environnement. Il concerne notamment les entreprises de plus de 500 salariés en métropole et doit être renouvelé tous les quatre ans pour les entreprises concernées. Il se concentre sur le bilan des émissions de GES et la présentation d’un plan de transition.
Les très grandes entreprises soumises au rapport de durabilité peuvent intégrer leur BEGES directement au sein de celui-ci. D’autres cadres complètent le paysage : les normes sur l’information de durabilité développées par l’ISSB (International Sustainability Standards Board), de même que celles mises en place par la Global Reporting Initiative (GRI), le Greenhouse Gas Protocol afin de présenter les émissions carbone, la notation EcoVadis pour les évaluations fournisseurs, le cadre CDP (Carbon disclosure project) pour les informations environnementales ou encore le référentiel ISO 26000 sur la responsabilité sociétale des entreprises.
Un reporting extra-financier mature combine parfois plusieurs référentiels selon les sujets de durabilité abordés et les parties prenantes adressées : régulateur, client, financeur, investisseur ou partenaires de chaîne de valeur.
Êtes-vous concerné en 2026 ? Le diagnostic et le calendrier
Les seuils CSRD post-Omnibus, en clair
Pour les entreprises de pays tiers, les exigences actualisées visent notamment les sociétés mères réalisant plus de 450 M€ de chiffre d’affaires net dans l’Union européenne, avec des conditions complémentaires relatives à leurs filiales ou succursales présentes au sein de l’UE (réaliser plus de 200 M€ de Chiffre d'affaires net). Les données concernant ces entreprises de pays tiers seront toujours à produire en 2029.
La conséquence est importante : le périmètre européen passerait d’environ 45 000 entreprises initialement ciblées à environ 6 000 entreprises directement soumises. Mais sortir du périmètre CSRD ne signifie pas sortir du reporting extra-financier. Les demandes clients, les notations ESG, les appels d’offres et les politiques achats responsables maintiennent l’enjeu pour beaucoup d’organisations.
Le principe dit du Value Chain Cap (plafond de la chaîne de valeur) s’inscrit dans cette logique : limiter les informations que les grandes entreprises soumises au rapport de durabilité peuvent exiger des plus petites qui peuvent elles-mêmes produire un rapport à titre volontaire.
Quel reporting selon le profil de votre entreprise ?
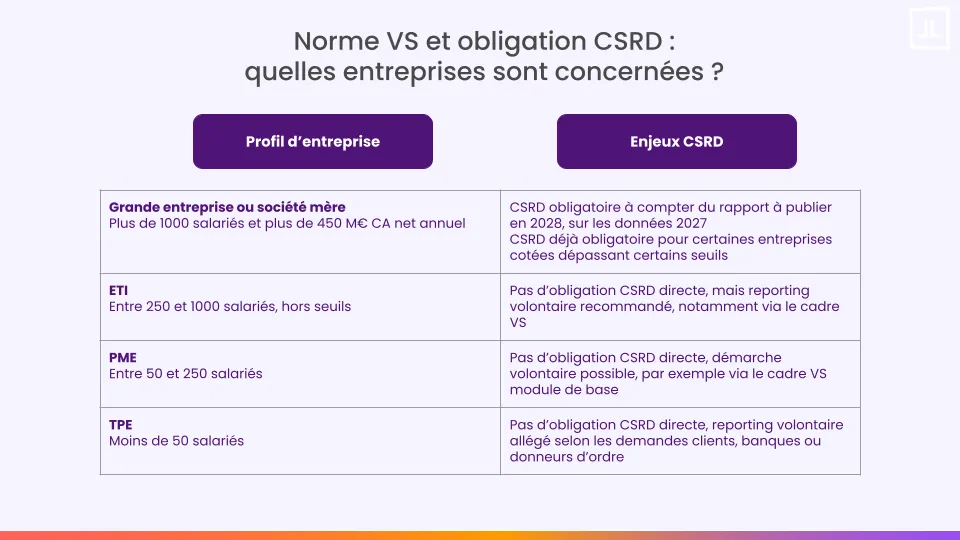
Plusieurs lignes peuvent s’appliquer à une même entreprise : CSRD et BEGES répondent à des critères d’assujettissement distincts. Une entreprise hors du périmètre CSRD peut donc rester soumise au BEGES.
Ce tableau est un outil d’orientation, pas une consultation juridique exhaustive. Plusieurs lignes peuvent s’appliquer à une même entreprise : CSRD et BEGES répondent à des critères d’assujettissement distincts. Une entreprise hors du périmètre CSRD peut donc rester soumise au BEGES. La cotation, la structure de groupe, sa forme juridique ou l’implantation internationale peuvent modifier l’analyse.
Pour un CFO ou une direction générale, la lecture reste claire : l’obligation CSRD peut avoir reculé, mais le besoin de données ESG fiables n’a pas disparu. Pour une direction RSE, l’enjeu est de transformer cette clarification réglementaire en trajectoire lisible : CSRD complète, reporting volontaire basé sur le standard VS ou autres démarches volontaires permettant d’associer plusieurs référentiels.
Quel calendrier pour la CSRD, le VS et le BEGES en 2026-2028 ?
Une partie de la vague 2, c’est-à-dire les grandes entreprises non cotées qui emploient plus de 1 000 salariés et réalisent plus de 450 M€ de chiffre d'affaires net, entrent dans le nouveau périmètre de la CSRD. Elles devront donc publier leur premier rapport de durabilité en 2028 sur l’exercice 2027 sur la base des standards ESRS révisés (dits ESRS Set 2).
Pour les entreprises hors CSRD (anciennes vagues 2 et 3), le cadre VS ne fixe pas de calendrier réglementaire. Un rythme annuel est néanmoins suggeré pour répondre aux donneurs d’ordre et aux investisseurs, actualiser les indicateurs ESG et alimenter les cycles de pilotage. Le BEGES conserve son propre rythme : tous les quatre ans pour les entreprises concernées.
Il n’existe plus un calendrier unique du reporting extra-financier. Depuis Omnibus I, le calendrier dépend du régime applicable : exercice de reporting CSRD pour les entreprises qui restent dans le périmètre, rythme choisi pour le standard VS et échéance propre à chaque organisation pour le BEGES.
À retenir : CSRD et BEGES ne se recouvrent pas. Une entreprise peut sortir du champ de la CSRD tout en restant soumise au BEGES. C'est notamment le cas d'une entreprise privée de plus de 500 salariés en France qui ne dépasse pas à la fois 1 000 salariés et 450 M€ de chiffre d'affaires net. Le BEGES doit alors être mis à jour tous les quatre ans pour les entreprises privées concernées.
Pourquoi le reporting extra-financier est stratégique, au-delà de la simple conformité ?
Trois moteurs qui maintiennent l’enjeu, même hors obligation
Deuxième moteur : la pression financière. Les banques et investisseurs intègrent les critères ESG dans l’analyse du risque, l’accès au financement vert et l’évaluation de la résilience. La taxonomie verte européenne renforce cette logique en créant un langage commun autour des activités économiques durables.
Troisième moteur : la stratégie interne. Un reporting extra-financier structuré aide à suivre les émissions, les consommations d’énergie, les risques climatiques, la sécurité au travail, l’attractivité employeur ou la gouvernance. La conformité n’est plus le moteur : la valeur stratégique l’est devenue. Le rapport est un outil de pilotage de la performance d’une entreprise.
Du rapport au pilotage, le nouvel horizon
L’enjeu réel est surtout d’intégrer certaines données extra-financières matérielles au même niveau que les données financières dans la prise de décision. Cette logique ouvre vers un autre territoire : stratégie RSE, stratégie climat, plan de transition, trajectoires carbone, qualité de la donnée et outillage logiciel. C’est la suite logique : passer d’un rapport annuel à un système de pilotage ESG performant.
Omnibus a réduit le périmètre obligatoire de la CSRD, mais il n’a pas fait disparaître le reporting extra-financier. En 2026, seules certaines très grandes entreprises restent directement concernées par le rapport de durabilité CSRD et les standards ESRS, mais beaucoup de grandes structures, d’ETI et de PME doivent encore produire des données ESG pour leurs clients, financeurs ou donneurs d’ordre.
Le choix du référentiel devient donc stratégique : CSRD et ESRS pour les entreprises soumises, standard volontaire basé sur le cadre VS pour les organisations sorties du périmètre obligatoire, BEGES pour les entreprises concernées par l’obligation légale, sans oublier d’autres démarches volontaires adaptées. La qualité de la donnée devient alors déterminante : c'est elle qui permet de passer d'une logique de publication à une logique de pilotage.
Vous structurez votre démarche de reporting extra-financier ?
Découvrez comment Toovalu accompagne les ETI et grands groupes dans la centralisation, la fiabilisation et le pilotage de leurs données ESG.


