CSRD
RSE / ESG
Pilotage RSE
La biodiversité constitue un enjeu stratégique pour les entreprises qui souhaitent mieux piloter leurs impacts, leurs dépendances et les risques associés à leurs activités et chaînes de valeur. Dans le cadre de la CSRD (Corporate Sustainability Reporting Directive), l’ESRS E4 encadre les informations relatives à la biodiversité et aux écosystèmes lorsque ces enjeux sont matériels.
Découvrez le périmètre de l’ESRS E4, les principales informations à publier et les évolutions prévues par la révision des ESRS (European Sustainability Reporting Standards) en 2026.
L’ESRS E4 est la norme européenne consacrée à la biodiversité et aux écosystèmes. Elle fait partie des normes thématiques environnementales du référentiel ESRS.
L’ESRS E4 complète les informations générales présentées au titre de l’ESRS 2 concernant les politiques, les actions, les cibles et les indicateurs, lorsque les informations relatives à la biodiversité et aux écosystèmes sont matérielles.
Il vise également à documenter la réponse et la contribution de l’entreprise au Cadre mondial de la biodiversité de Kunming-Montréal, lorsqu’elle dispose d’un plan de transition en matière de biodiversité et d’écosystèmes.
L’analyse porte notamment sur les impacts de l’entreprise, ses dépendances aux écosystèmes et aux services écosystémiques ainsi que les risques et opportunités associés.
Selon l’analyse de l’EFRAG, environ 40 % des entreprises actuellement soumises à la CSRD utilisent l’ESRS E4 en moyenne. Ce chiffre varie fortement selon les secteurs. Les enjeux liés à la biodiversité et aux écosystèmes sont notamment considérés comme critiques dans l’extraction minière, la construction et l’énergie.
L’ESRS E4 ne concerne pas automatiquement toutes les entreprises soumises à la CSRD. Son application dépend du résultat de l’analyse de double matérialité.
Lorsqu’un enjeu lié à la biodiversité ou aux écosystèmes est matériel, l’entreprise doit examiner les exigences de l’ESRS E4 qui lui sont applicables. Les informations doivent couvrir les opérations propres ainsi que, lorsque cela est pertinent, la chaîne de valeur en amont et en aval.
L’ESRS 2 reste applicable à l’ensemble des entreprises concernées par la CSRD. Il encadre notamment les informations générales relatives à la gouvernance, aux politiques, aux actions, aux objectifs et aux indicateurs. L’ESRS E4 vient compléter ces informations sur les sujets spécifiques à la biodiversité.
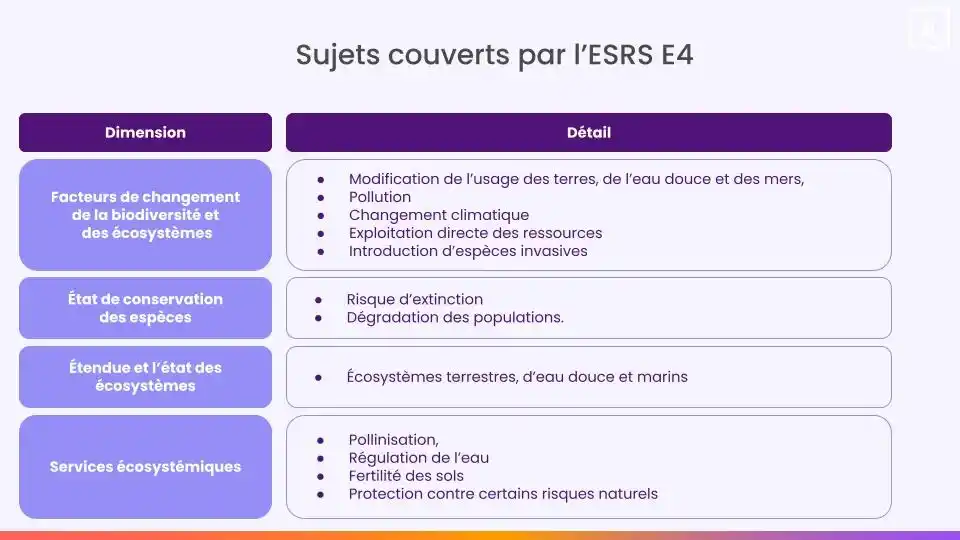
L’ESRS E4 s’intéresse à quatre grands sujets :
L’ESRS E4 met en relation ces sujets avec les impacts, les dépendances, les risques et les opportunités de l’entreprise.
L’analyse porte à la fois sur les impacts de l’entreprise et sur les dépendances qui peuvent affecter sa performance future.
Dans le « Set 1 », qui reste le référentiel de référence tant que le « Set 2 » n’est pas applicable, l’ESRS E4 comprend six exigences de publication, de E4-1 à E4-6. Leur application dépend de la matérialité des enjeux liés à la biodiversité et aux écosystèmes ainsi que de la situation de l’entreprise.
Le Set 2 modifie ensuite la répartition et le niveau de détail des informations demandées, en renforçant le rôle de l’ESRS 2 et en réduisant fortement le nombre de points de données propres à l’ESRS E4.
Dans le Set 2, l’entreprise doit déclarer tout plan de transition existant en matière de biodiversité et d’écosystèmes, lorsque ce plan a déjà été mis en place et rendu public.
La publication d’un plan de transition biodiversité reste donc conditionnelle à l’existence d’un tel plan. Le Set 2 ne crée pas une obligation générale d’élaborer un plan de transition pour toutes les entreprises.
Les informations générales relatives à la gouvernance, à la stratégie et à la description des impacts, risques et opportunités matériels relèvent principalement de l’ESRS 2.
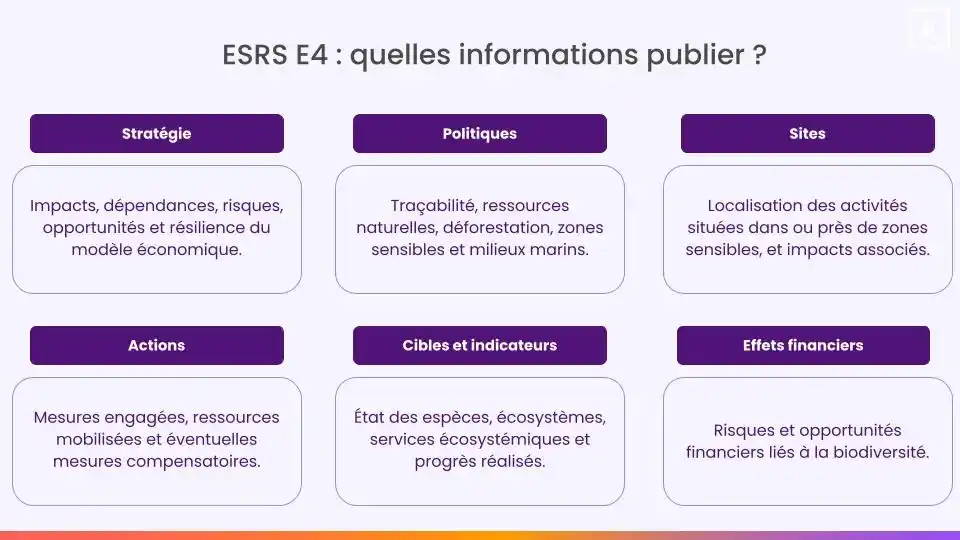
En complément des exigences générales de publication de l’ESRS 2 sur les politiques, l’ESRS E4 prévoit des informations spécifiques concernant :
la traçabilité des produits, composants et matières premières associés à des impacts matériels actuels ou potentiels sur la biodiversité et les écosystèmes ;les sites de l’entreprise situés au sein ou à proximité de zones sensibles sur le plan de la biodiversité.
Ces sujets peuvent être traités dans une politique environnementale ou de durabilité plus large. L’entreprise n’a pas nécessairement besoin de formaliser une politique portant exclusivement sur la biodiversité.
L’entreprise doit dresser une liste des localisations de ses opérations auxquelles sont liés des impacts, risques et opportunités matériels concernant la biodiversité et les écosystèmes.
Elle doit préciser :
si ces localisations sont situées dans des zones sensibles sur le plan de la biodiversité ou à proximité de telles zones ;quelles activités affectent négativement ces zones, lorsqu’un impact négatif est identifié.
Les zones sensibles peuvent notamment inclure des espaces protégés, des sites Natura 2000, des zones clés pour la biodiversité, des sites Ramsar ou des écosystèmes particulièrement vulnérables.
En complément des exigences générales de l’ESRS 2 sur les actions, l’ESRS E4 prévoit la présentation des mesures compensatoires prévues en cas d’atteinte à la biodiversité lorsqu’elles sont mentionnées dans un plan d’action.
L’entreprise doit alors préciser :
l’objectif de la mesure compensatoire ;son financement ;la région concernée ;le type de mesure mis en œuvre ;le critère de qualité retenu ;le standard ou la norme de référence utilisé.
L’ESRS E4 n’impose pas de recourir à des mesures compensatoires. Lorsqu’elles sont prévues, elles doivent s’inscrire dans une démarche cohérente avec la hiérarchie d’atténuation, qui donne la priorité à l’évitement, à la réduction et à la restauration des impacts.
Les cibles et indicateurs doivent être reliés aux impacts, dépendances, risques et opportunités identifiés.
L’entreprise peut suivre, selon ses enjeux, des indicateurs portant sur :
Dans le cadre du Set 2, l’entreprise doit également préciser, lorsqu’elle utilise des mesures compensatoires pour répondre à des atteintes à la biodiversité, si ces mesures sont prises en compte dans l’établissement de ses objectifs.
Elle doit par ailleurs dresser la liste des localisations de ses opérations associées à des impacts, risques et opportunités matériels liés à la biodiversité et aux écosystèmes. Cette liste doit préciser si les localisations sont situées dans des zones sensibles et, le cas échéant, quelles activités affectent négativement ces zones.
Il n’existe pas de KPI biodiversité unique imposé à toutes les entreprises.
Dans le Set 1, l’ESRS E4 comprend une exigence relative aux effets financiers anticipés des risques et opportunités matériels liés à la biodiversité.
Le Set 2 supprime l’exigence thématique portant sur les effets financiers des plans d’action adoptés en faveur de la biodiversité. Cette évolution s’inscrit dans la nouvelle architecture des ESRS, qui renforce le rôle de l’ESRS 2 et limite les redondances entre les standards.
Les informations générales relatives aux effets financiers doivent être examinées au regard des exigences applicables de l’ESRS 2 et du principe de matérialité de l’information.
La biodiversité dépend de nombreux facteurs environnementaux et sociaux. L’ESRS E4 doit donc être lu conjointement avec plusieurs autres standards.
Cette articulation évite les doublons et permet de relier les pressions exercées par l’entreprise à leurs conséquences environnementales et sociales.
La Commission européenne a adopté, le 3 juillet 2026, un acte délégué révisant officiellement les douze ESRS du « Set 1 ». Cette nouvelle version constitue le « Set 2 » des ESRS.
Le Set 2 réduit fortement le niveau de détail attendu au titre de l’ESRS E4. Le nombre de points de données obligatoires diminue de près de 80 % par rapport au Set 1.
Les points de données volontaires sont également retirés des ESRS, à l’exception de la communication d’un plan de transition en matière de biodiversité et d’écosystèmes. Cette communication reste conditionnelle à l’existence d’un plan déjà mis en place et rendu public.
Cette simplification vise à limiter les redondances avec l’ESRS 2 et à tenir compte de la faible maturité méthodologique des données relatives à la biodiversité. Les points de données sont moins précis, ce qui laisse davantage de liberté aux entreprises quant au niveau de détail des informations à présenter.
Pour l’ESRS E4, le Set 2 prévoit notamment :
Le Set 2 doit s’appliquer aux rapports de durabilité publiés en 2028 au titre de l’exercice financier 2027. Une application volontaire est prévue dès les rapports publiés en 2027 au titre de l’exercice 2026.
Selon le calendrier présenté dans le livre blanc, le périmètre obligatoire devrait alors principalement concerner les entreprises et sociétés mères, à l’exception des holdings ayant une activité exclusivement financière, qui dépassent les deux seuils suivants :
plus de 1 000 salariés ;plus de 450 millions d’euros de chiffre d’affaires.
Les entreprises peuvent utiliser cette période de transition pour comparer leurs processus actuels avec les exigences du Set 2, revoir leur analyse de double matérialité et documenter leurs données relatives aux impacts et dépendances à la biodiversité.

La préparation d’un reporting ESRS E4 peut suivre quatre étapes.
L’entreprise commence par analyser ses impacts et ses dépendances à la biodiversité, ainsi que les risques et opportunités financiers associés.
Cette cartographie doit intégrer les opérations propres, les fournisseurs, les matières premières et les sites situés dans ou à proximité de zones sensibles.
L’entreprise examine notamment les changements d’usage des sols, l’exploitation des ressources, les pollutions, le changement climatique et les espèces invasives.
Les résultats de l’analyse doivent alimenter un plan d’action, des objectifs mesurables et un dispositif de suivi documenté.
La plateforme ESG Toovalu aide les entreprises à centraliser leurs données, suivre leurs indicateurs et relier les informations publiées aux actions opérationnelles.
De nombreuses entreprises dépendent directement ou indirectement du bon fonctionnement des écosystèmes. Cette dépendance concerne notamment l’agroalimentaire, le textile, la pharmacie, la construction et les secteurs utilisant des ressources naturelles.
La Banque de France estime que 42 % de la valeur du portefeuille de titres détenus par les institutions financières françaises provient d’entreprises fortement ou très fortement dépendantes d’au moins un service écosystémique.
Cartographier ces dépendances permet d’anticiper les ruptures d’approvisionnement, les évolutions réglementaires, les risques opérationnels et les attentes des parties prenantes.
Conclusion
En 2026, le Set 2 simplifie fortement le contenu attendu au titre de l’ESRS E4 et renforce le rôle de l’ESRS 2. La réduction de près de 80 % des points de données obligatoires tient compte de la faible maturité méthodologique des données relatives à la biodiversité et laisse davantage de liberté aux entreprises dans le niveau de détail présenté.
Les entreprises doivent toutefois distinguer le Set 1, qui reste le référentiel de référence tant que le Set 2 n’est pas applicable, du Set 2 adopté par la Commission européenne le 3 juillet 2026 et en attente de publication selon la procédure prévue.
Les consultants et experts de Toovalu accompagnent les organisations dans leurs démarches de matérialité, de reporting CSRD et de pilotage des enjeux biodiversité.
L’ESRS E4 est la norme européenne consacrée à la biodiversité et aux écosystèmes. Elle complète les informations générales de l’ESRS 2 lorsque les enjeux liés à la biodiversité sont matériels. Elle porte notamment sur les facteurs de modification de la biodiversité, l’état des espèces, les écosystèmes et les services écosystémiques.
L’ESRS E4 doit être traité lorsque les enjeux liés à la biodiversité et aux écosystèmes sont matériels selon l’analyse de double matérialité.
L’ESRS E4 n’impose pas à toutes les entreprises d’élaborer un plan de transition biodiversité. Lorsqu’un tel plan existe déjà et que ses principales caractéristiques ont été rendues publiques, l’entreprise doit en présenter les éléments essentiels.
Les indicateurs dépendent des impacts et dépendances matériels identifiés. Ils peuvent porter sur les espèces, les écosystèmes, les facteurs de changement et les services écosystémiques.
L’ESRS E4 est une norme européenne de reporting obligatoire pour les entreprises concernées par la CSRD. La TNFD constitue un cadre international de recommandations consacré aux dépendances, impacts, risques et opportunités liés à la nature.
En complément des exigences générales de l’ESRS 2 sur les actions, l’ESRS E4 prévoit la présentation des mesures compensatoires prévues en cas d’atteinte à la biodiversité lorsqu’elles sont mentionnées dans un plan d’action.
L’entreprise doit alors préciser :
L’ESRS E4 n’impose pas de recourir à des mesures compensatoires. Lorsqu’elles sont prévues, elles doivent s’inscrire dans une démarche cohérente avec la hiérarchie d’atténuation, qui donne la priorité à l’évitement, à la réduction et à la restauration des impacts.