VS (VSME)
Normes, labels, certifications
RSE / ESG

Pendant longtemps, la frontière était claire : les grandes entreprises publiaient un rapport de durabilité conforme aux exigences de la CSRD (Corporate Sustainability Reporting Directive) tandis que les autres restaient en dehors du périmètre.
Le paquet Omnibus I a modifié cet équilibre. En réduisant significativement le champ d'application de la CSRD et en adoptant officiellement le cadre VS (Voluntary Sustainability Reporting Standards)- ex VSME, la Commission européenne a fait émerger un nouveau modèle : un reporting volontaire mais harmonisé, destiné aux entreprises qui ne sont plus soumises aux standards ESRS (European Sustainability Reporting Standards).
Dans le même temps, les attentes des banques, des investisseurs, des grands clients et des donneurs d'ordre n'ont pas diminué. Elles se sont déplacées. Elles descendent désormais dans la chaîne de valeur et touchent des PME et ETI qui n'avaient pas anticipé y être exposées.
Cet article explore trois dimensions : le changement de statut introduit par le paquet Omnibus I, les nouvelles attentes du marché, et les raisons pour lesquelles les PME ainsi que les ETI ont intérêt à anticiper.
Proposé par l'EFRAG à la Commission européenne en décembre 2024, le cadre VSME (Voluntary Sustainability Reporting Standard for SMEs) était pensé comme un standard volontaire à destination des PME et TPE non cotées souhaitant structurer leur démarche de reporting ESG sans entrer dans la complexité des ESRS.
À cette époque, son adoption restait largement discrétionnaire. Les entreprises qui l'utilisaient le faisaient par anticipation des attentes de leurs partenaires, par volonté de structurer leurs données, ou pour répondre à des demandes ponctuelles. Le cadre existait, mais il n'occupait pas encore une position centrale dans la politique européenne de durabilité.
Le cadre VSME fonctionnait avant tout comme un outil méthodologique, accessible à ceux qui en comprenaient l'intérêt sans jamais avoir été porté par une dynamique institutionnelle forte.
Adopté en 2025-2026, le paquet Omnibus I a profondément reconfiguré le paysage du reporting de durabilité en Europe. En concentrant les obligations de la CSRD sur les seules entreprises de plus de 1 000 salariés et plus de 450 millions d’euros de chiffre d’affaires net, il a retiré plusieurs dizaines de milliers d'entreprises du champ d'application des ESRS.
Ce retrait aurait pu laisser un vide : des entreprises sans obligation formelle, mais toujours soumises à des attentes ESG croissantes de la part de leurs partenaires. L'Union européenne a fait un choix différent. Le paquet Omnibus I a prévu l’adoption officielle du standard VS. C’est ce qu’a fait la Commission européenne le 3 juillet 2026. Un cadre de reporting volontaire structuré, avec un référentiel commun, reconnu et proportionné est ainsi mis en place.
Omnibus I réduit les obligations réglementaires directes. Il repositionne dans le même mouvement le cadre VS comme standard européen de référence pour les entreprises hors périmètre CSRD. Ce choix évite la fragmentation des pratiques et donne une cohérence d'ensemble au système européen de reporting ESG, y compris au-delà du cercle des grandes entreprises.
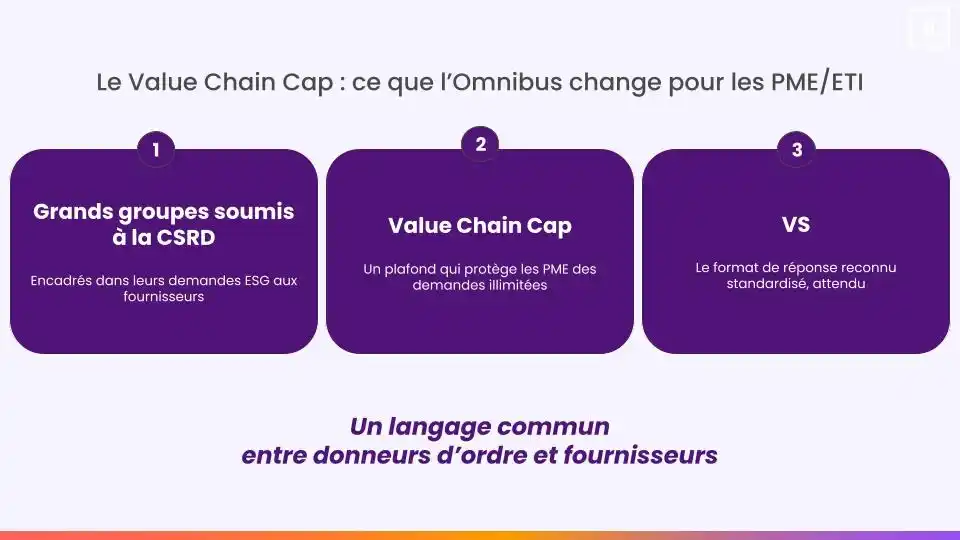
Le paquet Omnibus I a introduit un principe appelé Value Chain Cap (plafond de la chaîne de valeur), qui encadre les informations qu'une grande entreprise, soumise à la CSRD et aux standards ESRS, peut solliciter auprès de ses fournisseurs et partenaires de taille plus modeste (moins de 1000 salariés).
Concrètement, les donneurs d'ordre soumis à la CSRD ne peuvent plus interpeler leurs fournisseurs pour obtenir des données ESG sans cadre ni limites. Ce plafond protège les PME et les ETI d'une surcharge de demandes de remonté d’information, tout en organisant ce que les grandes entreprises peuvent légitimement attendre.
Dans ce dispositif, le cadre VS devient naturellement le format de réponse adapté. Les fournisseurs qui structurent leur reporting sur ce cadre disposent d'une réponse standardisée, lisible, conforme aux informations que leurs partenaires sont en droit de solliciter.
Le cadre VS dépasse ainsi sa fonction initiale. Il prend progressivement la forme d'un langage partagé entre donneurs d'ordre et fournisseurs qui fluidifie des échanges jusqu'alors morcelés.
Sortir du périmètre CSRD ne suffit pas à sortir du radar ESG. Les grandes entreprises soumises aux ESRS ont un besoin structurel de données provenant de l'ensemble de leur chaîne de valeur.
L’exemple le plus évident repose sur la comptabilité des émissions de scope 3. Pour documenter leurs émissions indirectes, elles doivent disposer d'informations fiables sur l'empreinte carbone de leurs fournisseurs et ce, quel que soit le statut réglementaire de ces derniers. La même logique s'applique aux stratégies de décarbonation, à la gestion des risques d'approvisionnement, au pilotage des achats responsables et à la construction des plans de transition climatique.
Un fournisseur incapable de produire ces informations représente une zone d'ombre pour le reporting de son client. Du point de vue du grand groupe, c'est une question de maîtrise des risques et de qualité du pilotage de la chaîne de valeur. Rappelons également que le principe de value chain cap connait des exceptions. Au sein d’un même secteur, les demandes d’information communément échangées entre fournisseurs et donneurs d’ordre peuvent être maintenues même si elles vont au-delà du standard VS.
Banques, investisseurs, fonds et assureurs ont sensiblement fait évoluer leurs pratiques d'analyse du risque. Les données ESG entrent désormais dans l'évaluation économique des dossiers, au même titre que les indicateurs financiers.
Les banques intègrent les engagements climatiques dans certaines conditions de financement, notamment pour les crédits liés à la performance durable. Les fonds d'investissement soumis à la taxonomie européenne ou au règlement SFDR ont besoin de données fiables sur les entreprises de leur portefeuille. Les assureurs commencent à prendre en compte les risques physiques et de transition dans leurs modèles d'exposition.
Pour une PME ou une ETI en phase de croissance ou cherchant à refinancer ses actifs, l'absence de données ESG structurées peut allonger les délais d'instruction de dossier de financement ou compliquer les échanges. Les établissements financiers ne réclament pas un rapport CSRD complet. Ils cherchent des informations claires, traçables et comparables : ce que le cadre VS peut précisément produire.
La commande publique intègre depuis plusieurs années des critères environnementaux et sociaux dans ses appels d'offres, et ce mouvement s'accélère. Les acheteurs publics, soumis à des obligations croissantes en matière d'achats responsables, exigent des éléments tangibles sur les pratiques ESG des candidats.
Dans le secteur privé, les grandes entreprises appliquent une logique similaire. Les directions achats intègrent des critères RSE dans leurs référencements fournisseurs. Les questionnaires de pré-qualification incluent des rubriques sur les émissions carbone, les conditions de travail ou les politiques de gouvernance.
Dans ce contexte, une PME ou une ETI capable de fournir un reporting structuré dispose d'un avantage réel sur une entreprise qui répond de manière informelle, au cas par cas, avec des données approximatives. Le reporting ESG prend ici une dimension commerciale directe : il cesse d'être une contrainte administrative pour devenir un facteur de différenciation dans l'accès aux marchés.

Aujourd'hui, une PME ou une ETI fournisseur de plusieurs grands groupes reçoit souvent des demandes ESG multiples, hétérogènes et simultanées. Un client envoie un questionnaire maison. Un autre utilise EcoVadis. Un troisième demande un fichier Excel sur les émissions de scope 1 et 2. Un quatrième passe par une plateforme de gestion des achats avec sa propre nomenclature.
Le résultat est une charge considérable pour des équipes souvent réduites, sans que les données produites soient réutilisables ou comparables d'un interlocuteur à l'autre.
Le problème central n'est pas le volume des informations demandées. C'est la fragmentation des formats. VS apporte une réponse possible à cette situation : un cadre unique, reconnu au niveau européen, que chaque entreprise produit une fois et que chacun de ses partenaires peut lire selon ses propres besoins.
La valeur d'un standard ne vient pas uniquement de son contenu. Elle vient de son adoption collective. Plus un référentiel est partagé, plus les informations qu'il génère deviennent comparables, exploitables et dignes de confiance.
VS bénéficie ici d'un avantage de départ : il a été conçu par l'EFRAG puis adopté par la Commission européenne. Ce n'est pas un standard sectoriel ou un outil de niche. C'est un cadre institutionnel pensé pour être commun à l'échelle du marché unique.
À mesure que son adoption progressera parmi les PME et ETI européennes, la comparabilité des données augmentera. Une banque recevant un reporting VS d'une PME française et d'une PME espagnole pourra les analyser avec la même grille de lecture. Un grand groupe référençant ses fournisseurs européens pourra construire une vision consolidée de son scope 3 à partir d'un format homogène.
C'est cette logique de réseau qui distingue le standard VS d'un simple outil de reporting : son utilité va croître avec le nombre d'entreprises qui l'adoptent.
Derrière la publication d'un rapport se cache une transformation interne souvent sous-estimée.
Structurer ses données ESG selon le cadre VS implique de clarifier qui détient quelles informations dans l'organisation, comment elles sont collectées, sur quelle base elles sont calculées, et qui en est responsable. Cette démarche engage la gouvernance des données, la collaboration entre directions (RSE, finance, RH, achats), et la qualité des processus internes.
Une entreprise qui s'engage dans cette démarche construit progressivement une infrastructure : des indicateurs définis, des processus fiabilisés, une vision consolidée de ses impacts. Cette infrastructure lui permettra d'absorber une évolution réglementaire future, une acquisition, une entrée sur un nouveau marché ou une relation avec un investisseur exigeant, sans repartir de zéro à chaque fois.
Pour comprendre comment mettre en place ce dispositif concrètement consultez notre article : VSME : comment structurer un reporting ESG sans la complexité de la CSRD
L'exposition aux demandes ESG n'est pas uniforme. Elle dépend en grande partie de la position de l'entreprise dans sa chaîne de valeur.
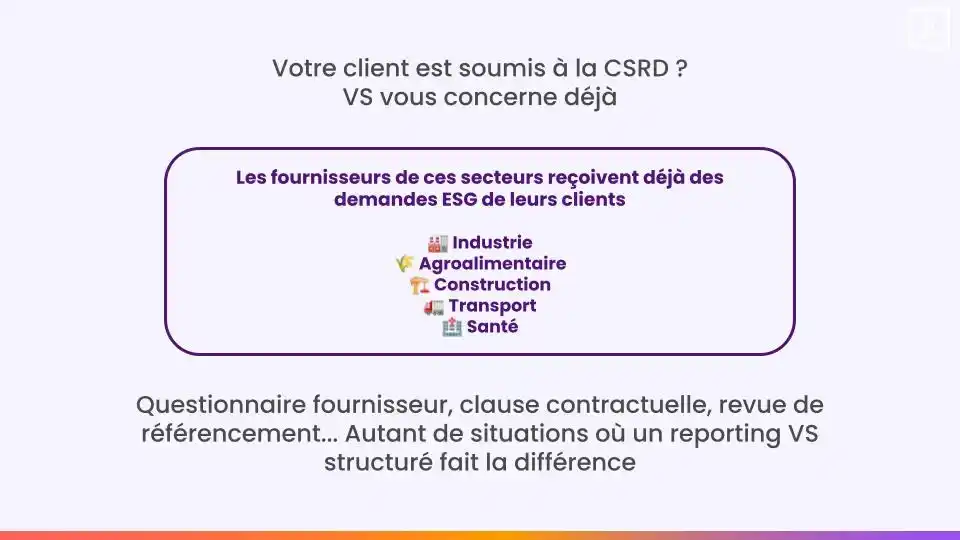
Les fournisseurs de grands groupes industriels, agroalimentaires, de la construction, du transport ou de la santé reçoivent déjà, pour beaucoup, des questionnaires de leurs clients. Ce sont des secteurs dans lesquels les donneurs d'ordre sont fortement soumis aux ESRS, gèrent des chaînes d'approvisionnement longues et complexes, et ont engagé des programmes structurés de décarbonation ou d'achats responsables.
Pour ces PME et ETI non soumises à la CSRD, la question du cadre VS se pose déjà concrètement : sous la forme d'un questionnaire fournisseur, d'une clause contractuelle, ou d'une demande de données carbone à fournir avant une prochaine revue de référencement. Structurer un reporting VS en amont permet d'y répondre avec un format reconnu, plutôt que de construire une réponse dans l'urgence.
Plus une entreprise est intégrée dans une chaîne de valeur internationale, plus ce cadre devient pertinent.
Le standard VS présente également un intérêt pour les entreprises qui ne sont pas encore exposées à des demandes ESG directes, mais qui préparent leur développement futur.
Une PME qui engage une levée de fonds sera interrogée sur ses données ESG par ses investisseurs. Une ETI qui envisage une acquisition devra consolider ses indicateurs de durabilité dans le cadre du processus de due diligence. Une entreprise qui souhaite se développer à l’international se retrouvera face à des acheteurs qui pratiquent d'ores et déjà des référencements ESG rigoureux.
Dans chacun de ces cas, disposer d'un reporting structuré selon le cadre VS représente un avantage tangible. Les données sont déjà là, traçables, fiabilisées, présentées dans un format reconnu et communicables rapidement, sans travail de refonte.
L'un des atouts du cadre VS est sa progressivité. Il permet de démarrer par les indicateurs essentiels, de fiabiliser les données au fil du temps, puis d'enrichir le reporting lorsque les attentes des partenaires l'exigent réellement.
Cette logique par étapes est adaptée aux ressources et aux rythmes des PME. Elle permet de construire une culture de la donnée ESG sans rupture pour les équipes, et sans surinvestissement initial.
Conclusion
Le standard VS devrait progressivement devenir le référentiel commun des échanges ESG entre entreprises européennes de différentes tailles. Les organisations qui auront commencé à l’utiliser aujourd'hui disposeront d'une longueur d'avance réelle lorsque cette dynamique s'accélérera.
Vous souhaitez être accompagné dans vos process de reporting ?
Toovalu accompagne les PME et ETI dans la structuration de leur reporting VS : logiciel ESG adapté, accompagnement expert et formation. Découvrez comment les experts ont accompagné l'entreprise Rivalen.
Le cadre VS a été conçu pour répondre aux besoins des entreprises européennes, mais son utilisation peut également intéresser des sociétés établies hors de l’Union européenne lorsqu’elles travaillent avec des clients, des investisseurs ou des donneurs d’ordre européens.
Le niveau de précision dépend de la taille de l’entreprise, de son secteur, de ses activités et des attentes de ses parties prenantes. Le cadre permet de partir d’un socle d’informations essentielles, puis d’améliorer progressivement la qualité des données.
Oui, à condition de bien distinguer les objectifs de chaque démarche. Les données collectées dans le cadre VS peuvent alimenter des questionnaires clients, des évaluations EcoVadis, des dossiers de financement ou des démarches de décarbonation.
Le standard fournit un socle commun applicable à de nombreuses entreprises. Les organisations peuvent ensuite compléter leur reporting avec des indicateurs liés à leur secteur, à leurs activités ou à leurs principaux risques.
Une politique RSE présente les engagements, les orientations et les principes de l’entreprise. Le reporting VS formalise les données, les actions, les indicateurs et les informations de gouvernance qui permettent d’évaluer la situation de l’organisation. Les deux démarches se complètent : la politique fixe le cap et le reporting documente les progrès réalisés.
Pionnier des logiciels RSE et climat, Toovalu propose une solution complète mêlant formation, accompagnement et logiciel de pilotage VSME, CSRD, Beges, Ecovadis aux entreprises de toutes tailles et tous secteurs.