CSRD
Réglementation
RSE / ESG
Le Green Deal européen, ou Pack Vert européen, constitue l’axe majeur de la politique climatique et économique de l’Union européenne. Depuis son lancement en 2019, il redessine en profondeur les règles du jeu pour l’industrie, l’énergie, les transports, le bâtiment, l’agriculture et la finance. Son ambition dépasse nettement la seule réduction des émissions : il porte une transformation complète des modèles de production, de consommation et d’investissement.
Depuis 2025, cette ambition s'inscrit toutefois dans un contexte différent de celui du lancement du Green Deal. Avec le Clean Industrial Deal et les différents paquets de simplification, l'Union européenne cherche désormais à maintenir ses objectifs climatiques tout en réduisant certaines charges administratives et en faisant de la décarbonation un levier de compétitivité industrielle.
Pour les entreprises, le Green Deal n'est pas seulement une nouvelle brique dans un cadre réglementaire. Il impose une révision des trajectoires industrielles, une lecture renouvelée du risque économique et une réorganisation de la chaîne de valeur. La conformité ne suffit plus. La capacité d’adaptation devient un facteur déterminant de solidité à moyen et long terme.
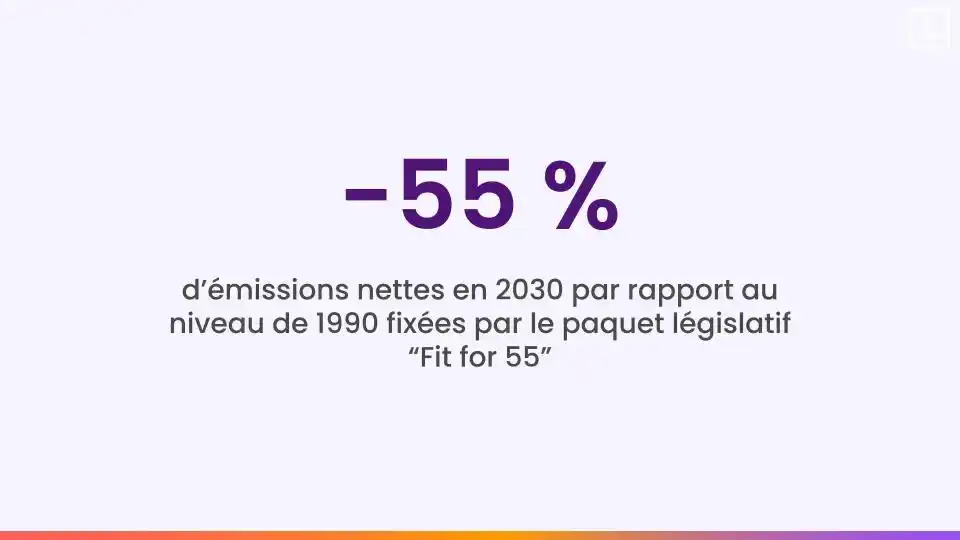
Le socle du Green Deal repose sur un engagement juridiquement inscrit : atteindre la neutralité climatique à l’horizon 2050. Cette trajectoire s’appuie sur un jalon intermédiaire fixé à −55 % d’émissions nettes en 2030 par rapport au niveau de 1990. Ce cadre s’impose désormais comme un référentiel normatif pour l’ensemble des politiques publiques européennes.
De plus, cette trajectoire engage un découplage progressif entre croissance économique et consommation d’énergies fossiles. Elle repose sur une double dynamique : réduction rapide des émissions d’un côté, renforcement des puits de carbone de l’autre, qu’il s’agisse des forêts, des sols ou de certaines solutions technologiques. Pour les entreprises, cette logique entraîne une lecture à long terme de l’énergie, des procédés industriels et des investissements.
Le Green Deal se décline en plusieurs chantiers structurels qui couvrent l’essentiel du champ économique.

Depuis 2021, le paquet législatif « Fit for 55 » constitue la traduction opérationnelle du Green Deal. Ses traductions en faits concrets sont bien connues :
Ces mesures façonnent déjà les arbitrages industriels, les investissements, les choix de sourcing et les modèles de coût.
Le Green Deal s’appuie également sur un dispositif de financement public et privé d’envergure. L’Union européenne soutient les technologies propres, l’efficacité énergétique, les énergies renouvelables, les batteries, l’hydrogène ou encore les réseaux. En parallèle, un mécanisme de transition juste cible plus précisément les territoires très dépendants aux énergies fossiles, afin de limiter les chocs sociaux liés à la décarbonation.
Dans les faits, ces politiques influencent les choix d'investissement en orientant une partie des financements publics vers la décarbonation, l'efficacité énergétique et les technologies propres. Le Clean Industrial Deal renforce cette logique en mobilisant des financements en faveur de la décarbonation industrielle et des capacités européennes de production de technologies propres. Du côté des capitaux privés, la taxonomie et le cadre européen de finance durable contribuent à structurer l'évaluation environnementale des activités et des investissements.
Le cadre issu du Green Deal continue de produire des effets très concrets sur les entreprises : tarification du carbone, performance énergétique, normes produits, exigences applicables aux importations ou encore développement des énergies renouvelables. Selon leur secteur et leur exposition, les entreprises doivent adapter leurs procédés, leurs équipements, leurs achats et leurs investissements.
Mais la dynamique réglementaire européenne n'est plus uniquement celle d'une accumulation de nouvelles obligations. Depuis 2025, plusieurs paquets de simplification ont aussi réduit ou recentré certaines exigences, notamment en matière de reporting de durabilité et de CBAM.
Pour les entreprises, la bonne question n'est donc plus seulement de suivre l'augmentation du nombre de textes. Il faut identifier les règles qui affectent réellement leur modèle économique, leurs coûts, leurs investissements et leurs chaînes de valeur.
La directive CSRD s'inscrit dans la dynamique de transparence et de finance durable engagée avec le Green Deal. Son périmètre a toutefois été fortement recentré par les mesures de simplification européennes adoptées en 2026. Toutes les entreprises ne sont donc pas soumises aux mêmes obligations de reporting, et le calendrier d’application varie selon leurs cas. Les besoins de données ESG continuent néanmoins de circuler dans les chaînes de valeur, notamment entre donneurs d'ordre, fournisseurs et acteurs financiers.
Au-delà du Green Deal, notre guide complet sur le reporting extra-financier permet de comprendre comment les exigences de transparence actuelles se traduisent concrètement dans la collecte, la structuration et la publication des données de durabilité.
Cette transparence transforme la gouvernance interne. Les directions financières, juridiques, achats, industrielles et RSE doivent aujourd'hui travailler sur des données communes, traçables et cohérentes. D'autant plus que la réduction du risque de greenwashing passe par la structuration des méthodes, la formalisation des trajectoires et la robustesse des indicateurs.
Le Green Deal agit en outre comme un révélateur de fragilités économiques. Les entreprises exposées à des procédés fortement carbonés voient leur structure de coût évoluer rapidement et les actifs liés aux énergies fossiles subissent un risque de dépréciation.
Les exportateurs vers l’Union européenne doivent, de leur côté, intégrer les exigences de traçabilité, de conformité carbone et de normes produits pour préserver leur accès au marché. Le coût de la non-conformité devient donc un paramètre central de la compétitivité.
En parallèle de ces tensions, le Green Deal stimule l’essor de marchés entiers parmi lesquels :
Pour les entreprises capables d'intégrer ces transformations dans leur offre, ces marchés peuvent devenir des relais de croissance, à condition de répondre aux contraintes de coût, de maturité technologique et de compétitivité.
Ce mouvement concerne aussi les services :
La valeur se déplace vers les solutions qui réduisent l’intensité carbone des activités.
Le point clé pour les entreprises est là : le Green Deal ne se résume pas à une liste de textes à mettre en conformité. Il modifie progressivement les paramètres utilisés pour décider où investir, quels procédés transformer, quels fournisseurs sécuriser et quelles offres développer. Une entreprise peut donc sortir du périmètre d'une obligation de reporting sans sortir pour autant des effets économiques de la transition européenne.
Le Green Deal impose une révision transversale des décisions internes. La trajectoire climatique irrigue désormais :
Les arbitrages s’opèrent ainsi entre conformité réglementaire, solidité économique, acceptabilité sociale et soutenabilité environnementale. La coordination entre directions est donc à ce stade déterminante pour tenir cette équation dans la durée.
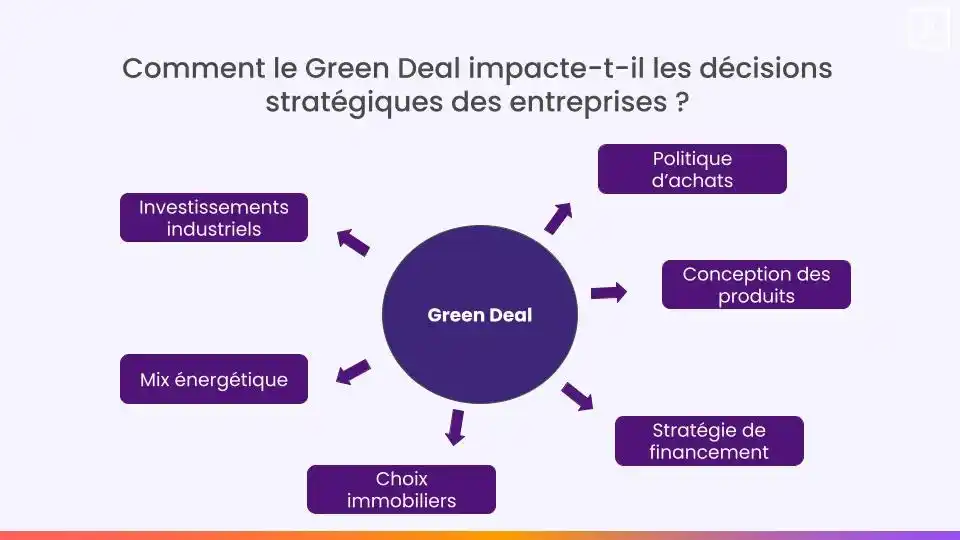
Le Green Deal crée un cadre de transformation progressive mais profonde des modèles énergétiques, industriels et financiers. Pour les entreprises, le sujet ne repose plus uniquement sur l’orientation stratégique, mais sur la capacité à suivre des trajectoires chiffrées, à documenter les plans de transition et à consolider des indicateurs fiables dans la durée.
Toovalu combine plateforme SaaS et expertise pour structurer la collecte et la fiabilisation des données ESG et carbone, analyser les résultats, construire des plans d'action et piloter leur avancement dans la durée. Cette continuité entre donnée, décision, action et reporting facilite également la coordination entre les équipes RSE, finance, achats et opérations.
Non. Les grandes entreprises supportent les obligations réglementaires les plus visibles, mais les effets du Green Deal se diffusent dans les chaînes de valeur. Des PME et ETI peuvent ainsi devoir fournir des données environnementales à leurs clients, financeurs ou donneurs d'ordre sans être elles-mêmes directement soumises aux mêmes obligations de reporting.
Oui, mais le Green Deal n'est pas lui-même une obligation unique applicable aux entreprises. Il constitue un cadre politique qui s'est traduit par de nombreux textes européens : réforme du marché carbone, CBAM, normes sur les produits et les véhicules, efficacité énergétique, énergies renouvelables ou encore dispositifs de reporting et de finance durable. Les obligations concrètes dépendent donc du secteur, de la taille et des activités de chaque entreprise.
Oui. Le Green Deal réoriente les conditions de financement et d'investissement. Les politiques européennes mobilisent des financements publics en faveur de la décarbonation, de l'énergie et des technologies propres, tandis que la taxonomie et le cadre de finance durable structurent davantage l'évaluation des activités durables par les acteurs financiers.
Oui. Depuis le 1er janvier 2026, le CBAM est entré dans son régime définitif pour certaines importations dans l’Union européenne. Les obligations réglementaires reposent principalement sur les importateurs européens concernés, mais les producteurs hors UE doivent être en mesure de leur transmettre les données nécessaires sur les émissions incorporées de leurs produits.
Non. Le Green Deal fixe une direction commune à l'échelle européenne, avec la neutralité climatique en 2050 et des objectifs intermédiaires pour l'UE. Mais il n'impose pas à chaque entreprise la même trajectoire de réduction : les contraintes et rythmes de décarbonation dépendent notamment du secteur, des réglementations applicables et de l'exposition au marché carbone.
Par une lecture claire de l’exposition carbone des activités, une priorisation des postes d’émissions, une analyse des risques réglementaires et une revue des investissements à moyen terme.