RSE / ESG
Réglementation
Climat
Une politique d’achats responsables ne devient pas robuste parce que tous les fournisseurs ont signé une charte ou rempli un questionnaire ESG. Elle le devient lorsque l’entreprise sait quels fournisseurs concentrent ses risques, quelles exigences leur appliquer, quelles preuves demander et surtout quelle décision prendre lorsque le niveau attendu n’est pas atteint.
C’est là que beaucoup de dispositifs se compliquent. La politique existe, les critères ESG aussi, mais ils viennent s’ajouter au processus achats sans toujours modifier la décision. Les mêmes questions sont envoyées à des fournisseurs très différents, les justificatifs s’accumulent et les acheteurs ne savent pas nécessairement ce qu’un mauvais résultat doit déclencher.
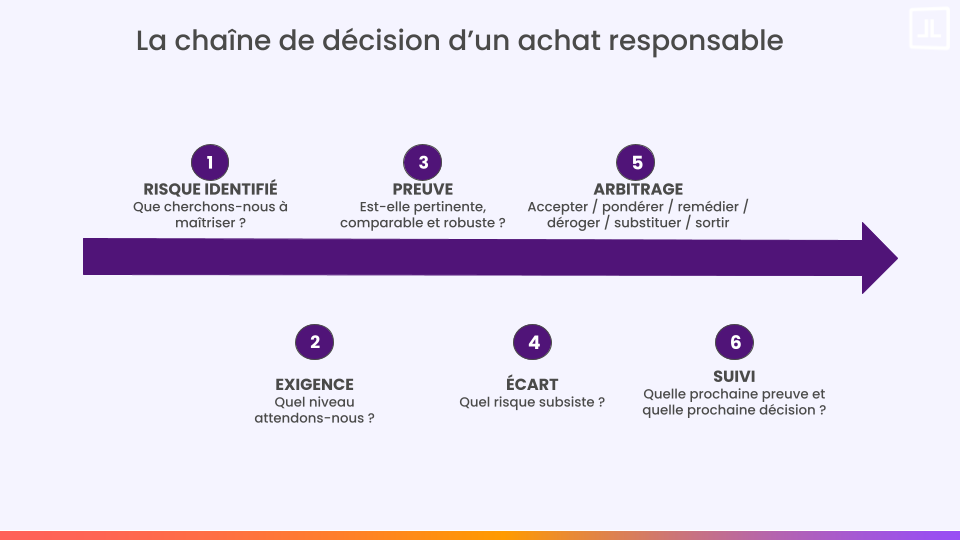
L’enjeu des achats responsables est donc moins de demander toujours plus aux fournisseurs que de construire une chaîne cohérente entre risque, exigence, preuve et décision.
Cette logique découle directement de la stratégie RSE de l’entreprise : une fois les enjeux et transformations prioritaires choisis, les achats doivent traduire ceux qui concernent la chaîne de valeur dans leurs propres processus.
La première erreur consiste à commencer par l’outil de collecte : questionnaire ESG, plateforme fournisseurs, grille d’évaluation ou liste de documents à fournir.
Le problème arrive ensuite. Faut-il poser les mêmes 60 questions à un fournisseur de matière première critique, à un cabinet de conseil et à un éditeur SaaS ? Probablement pas.
Une politique d’achats responsables commence donc par la segmentation du portefeuille. L’objectif est de déterminer où les enjeux environnementaux, sociaux, éthiques ou économiques justifient réellement une vigilance renforcée.
Le montant dépensé auprès d’un fournisseur constitue un premier critère, mais il ne suffit pas.
Un fournisseur représentant une faible part des achats de l'entreprises peut être difficilement substituable, intervenir sur une matière particulièrement exposée, opérer dans une zone géographique sensible ou concentrer un impact environnemental important. À l’inverse, une catégorie d’achats financièrement significative peut présenter des enjeux ESG relativement maîtrisés.
La segmentation doit donc croiser plusieurs dimensions : importance économique, criticité opérationnelle, dépendance, substituabilité, secteur et pays d’activité, impacts sociaux et environnementaux, exposition carbone ou encore importance du fournisseur dans une transformation stratégique.
Cette analyse peut aussi faire apparaître des dépendances que la politique achats seule ne résoudra pas. Lorsqu’une catégorie reste fortement dépendante de matières vierges, de ressources critiques ou de modèles très linéaires, le travail doit remonter jusqu’au modèle d’usage et d’approvisionnement. C’est précisément l’enjeu d’une démarche d’économie circulaire en entreprise : réduire la dépendance aux ressources sans déplacer le problème économique ailleurs.
Le Baromètre 2026 des Achats Responsables de l’ObsAR montre d’ailleurs que la gestion des risques et la décarbonation des achats continuent de s’ancrer dans les pratiques, mais avec des difficultés persistantes de moyens et de compétences.
Cette approche évite une confusion fréquente : segmenter les risques n’est pas encore noter les fournisseurs. La segmentation sert d’abord à déterminer où l’entreprise doit regarder avec davantage d’attention.
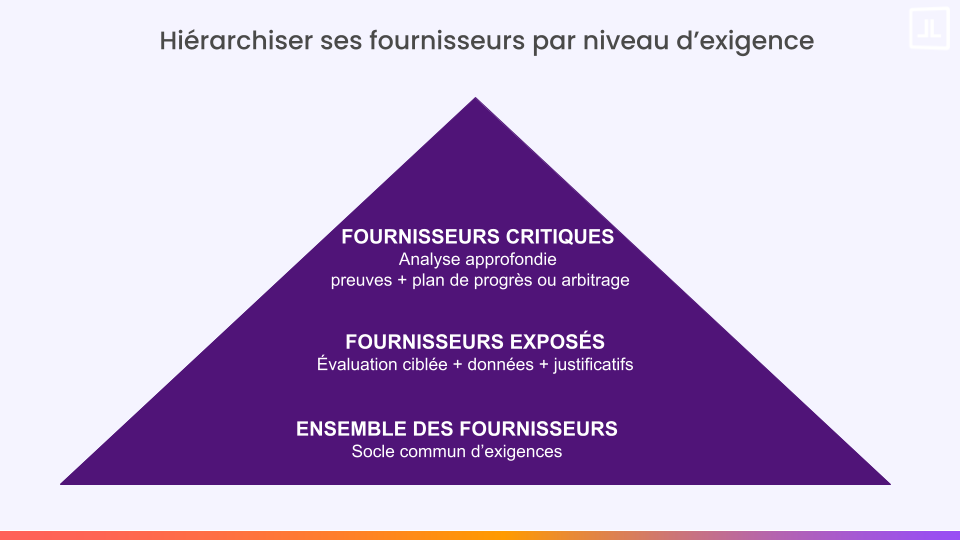
Une fois les catégories et fournisseurs prioritaires identifiés, le niveau d’exigence peut être proportionné.
Un socle commun peut s’appliquer à l’ensemble des fournisseurs : respect des exigences contractuelles, engagements éthiques, informations administratives ou règles fondamentales définies par l’entreprise.
Un deuxième niveau peut concerner les fournisseurs ou catégories exposés à des enjeux ESG significatifs. L’entreprise peut alors demander des données supplémentaires, des justificatifs, une évaluation ou des engagements précis.
Enfin, les fournisseurs critiques peuvent nécessiter une analyse approfondie : preuves documentées, audit, évaluation externe, plan de progrès ou validation spécifique avant certaines décisions.
L’objectif n’est pas de créer trois cases rigides. Il est de faire varier l’intensité de la vigilance avec le niveau d’exposition.
C’est aussi plus réaliste pour les fournisseurs. Demander à une PME locale le même niveau de reporting qu’à un groupe international peut produire beaucoup de données de mauvaise qualité sans améliorer la maîtrise du risque.
Cette logique permet de renverser le processus.
Au lieu de demander un maximum d’informations puis d’essayer de comprendre ce qu’elles signifient, l’entreprise commence par déterminer les décisions qu’elle doit sécuriser.
Qu’avons-nous besoin de savoir sur cette catégorie ? Quel risque cherchons-nous à vérifier ? Quelle information pourrait modifier le sourcing, la contractualisation ou le suivi de la relation ?
Ce n’est qu’ensuite que la donnée à demander devient évidente.
Une fois les priorités identifiées, il faut les traduire dans le langage des achats.
« Nous voulons des fournisseurs responsables » ne constitue pas un critère exploitable. Pas davantage que « le fournisseur doit être engagé pour le climat ».
Un critère utile doit permettre de comprendre ce qui est attendu, comment l’information sera vérifiée et quel poids elle aura dans la décision.
Les exigences doivent être reliées au contexte de l’achat.
Pour un transporteur, les émissions, la flotte ou les conditions de sous-traitance peuvent devenir structurantes. Pour une matière première, l’origine, la traçabilité, les impacts environnementaux ou les conditions de production peuvent concentrer davantage d’attention. Pour une prestation intellectuelle, d’autres enjeux sociaux, éthiques ou de protection des données peuvent devenir prioritaires.
Cela paraît évident. Pourtant, les questionnaires fournisseurs standardisés poussent facilement vers l’approche inverse : partir de la grille disponible puis chercher comment l’appliquer à chaque fournisseur.
La norme ISO 20400 pose justement les achats responsables comme l’intégration de la responsabilité sociétale dans les décisions et processus achats, quels que soient la taille et le secteur de l’organisation. Elle constitue un cadre méthodologique utile, sans bien sûr dispenser l’entreprise de construire ses propres priorités selon ses activités, ses fournisseurs et sa stratégie.
Toutes les informations ESG collectées auprès d’un fournisseur n’ont pas la même valeur décisionnelle. Mais la difficulté ne consiste pas simplement à opposer une déclaration à une preuve.
Un bilan carbone peut être documenté et rester peu exploitable si son périmètre ne correspond pas à celui de l’achat. Une certification peut constituer une preuve robuste sur le champ qu’elle couvre sans renseigner sur le risque précis que l’entreprise cherche à maîtriser. Une donnée quantitative peut être fiable mais impossible à comparer entre deux fournisseurs si les méthodologies diffèrent.
Avant d’intégrer une information ESG dans un scoring ou une décision, il faut donc examiner au moins quatre dimensions : ce qu’elle couvre réellement, la manière dont elle a été produite, son niveau de vérification et sa capacité à éclairer la décision d’achat.
Voici un tableau synthétique pour déterminer la valeur à donner à une preuve ESG fournisseur !
L'enjeu : déterminer si la preuve ESG du fournisseur est suffisamment pertinente et robuste pour la décision que l'entreprise souhaite prendre.
C’est particulièrement important lorsque les données entrent dans un scoring fournisseur. Donner 10 points à la présence d’un bilan carbone et 0 à son absence peut sembler objectif. Mais ce scoring devient peu défendable si le bilan couvre uniquement une partie de l’activité, s'il est quasi intégralement basé sur des ratios monétaires, qu’il date de quatre ans ou si l’achat concerné représente un périmètre marginal chez le fournisseur.
La sophistication de la grille ne compense jamais une mauvaise qualification de la donnée.
Ces règles gagnent à être définies avec les fonctions qui devront réellement les appliquer. RSE, Achats, Juridique et métiers n’ont ni la même lecture du risque ni les mêmes contraintes opérationnelles. L’enjeu n’est pas de rechercher un consensus sur chaque critère, mais de confronter suffisamment tôt l’ambition RSE aux réalités du sourcing. Cette logique rejoint plus largement la méthode pour co-construire sa stratégie RSE en interne sans diluer la responsabilité de la décision.
La deuxième difficulté est de donner une conséquence aux critères.
Tous les critères ESG n’ont pas vocation à devenir éliminatoires. À l’inverse, un dispositif dans lequel un fournisseur peut accumuler des écarts importants sans que cela n’affecte jamais une décision finit par perdre sa crédibilité.
Il faut donc distinguer la fonction du critère avant l’évaluation.
Un critère informatif sert à comprendre le niveau de maturité ou à préparer une évolution future de la politique achats. Son absence n’empêche pas nécessairement de contractualiser.
Un critère pondéré intervient directement dans la comparaison des offres. Son poids doit alors être suffisamment significatif pour pouvoir modifier le classement. Un critère environnemental affiché à 2 % dans un appel d’offres ne devient pas stratégique simplement parce qu’il figure dans la grille.
Un critère bloquant correspond à une condition que l’entreprise considère incompatible avec la relation envisagée ou avec un niveau de risque acceptable.
Mais même cette dernière catégorie demande de la précision. « Bloquant » peut signifier refus de référencement, impossibilité de contractualiser tant qu’une preuve manque, suspension d’un renouvellement ou obligation de remédiation avant une date donnée.
La conséquence doit être définie aussi précisément que le critère lui-même.
C’est lorsqu’un fournisseur ne répond pas au niveau attendu que la qualité du dispositif apparaît réellement.
Tant que les fournisseurs sont conformes, une politique achats responsables fonctionne facilement. La difficulté commence lorsqu’un fournisseur stratégique présente un écart significatif, qu’aucune alternative immédiate n’existe et que les objectifs ESG rencontrent les contraintes de continuité d’activité, de coût ou de qualité.
Une politique mature doit être conçue pour traiter précisément ces situations.
Pour les critères significatifs, l’entreprise doit pouvoir reconstituer une chaîne simple :
Cette traçabilité ne sert pas uniquement à préparer un audit.
Elle évite qu’une décision prise à un instant donné devienne incompréhensible six mois plus tard, notamment lorsque plusieurs fonctions sont intervenues ou que les équipes ont changé.
Prenons un fournisseur critique qui ne satisfait pas une exigence environnementale. Le dossier ne devrait pas simplement afficher « non conforme, dérogation accordée ». Il devrait permettre de comprendre pourquoi l’écart a été accepté : absence d’alternative qualifiée, niveau de risque temporairement acceptable, engagement de remédiation, échéance convenue et personne ayant autorité pour accepter le risque résiduel.
Autrement dit, la traçabilité utile porte autant sur la décision que sur la preuve.
C’est également ce qui évite une dérive fréquente : accumuler des justificatifs fournisseurs sans conserver la logique ayant conduit à accepter, refuser ou conditionner la relation.
Tous les écarts ne peuvent pas être corrigés immédiatement.
La vraie question devient alors : quel risque reste-t-il après les mesures disponibles, et l’entreprise accepte-t-elle ce risque ?
Ce raisonnement permet de sortir du couple trop simple « conforme / non conforme ».
Un fournisseur peut présenter un écart faible et acceptable. Un autre peut nécessiter une remédiation dans un délai défini. Un fournisseur critique peut présenter un écart important mais impossible à substituer immédiatement. Dans ce dernier cas, la décision n’est pas nécessairement de rompre la relation : elle peut être de l’accepter temporairement, à condition de rendre cette exception visible, limitée dans le temps et assortie d’un plan de réduction du risque.
Le niveau d’autorité nécessaire pour accepter l’exception doit lui aussi varier avec le risque.
Un acheteur peut traiter un écart mineur relevant de son mandat. Un risque social ou environnemental majeur ne devrait pas pouvoir être accepté au même niveau simplement parce que le fournisseur est indispensable.
C’est ici que les achats responsables cessent d’être une grille ESG pour devenir un véritable dispositif d’arbitrage.
Les exceptions sont nécessaires. Leur accumulation est un signal.
Si une même exigence fait systématiquement l’objet de dérogations, trois hypothèses doivent être examinées.
L’exigence peut être mal calibrée par rapport à la maturité du marché. Le calendrier de transformation peut être irréaliste. Ou l’organisation peut afficher une ambition qu’elle n’est pas réellement prête à traduire dans ses décisions d’achat.
Dans les trois cas, continuer à accorder des exceptions fournisseur par fournisseur masque le problème au lieu de le résoudre.
Le suivi des dérogations devient donc une donnée stratégique : non seulement combien sont ouvertes, mais pourquoi, depuis combien de temps, sur quelles catégories et avec quelle concentration de risque.
Une forte concentration de dérogations sur une même catégorie peut conduire à revoir le sourcing, travailler avec les fournisseurs sur une transformation collective ou réinterroger la trajectoire RSE elle-même.
Entre accepter l’écart et sortir le fournisseur, le plan de progrès constitue souvent le principal levier.
Encore faut-il qu’il puisse être piloté.
« Améliorer la performance carbone » n’est pas un plan de progrès. « Réaliser un bilan GES » ne suffit pas davantage si l’enjeu réel concerne une réduction d’émissions sur une activité précise.
Le plan doit partir de l’écart observé et définir le résultat qui permettrait de le considérer comme suffisamment maîtrisé.
Il doit préciser un responsable chez le fournisseur, un interlocuteur interne, une échéance, les preuves attendues et surtout la prochaine décision.
On retrouve ici, à l’échelle d’un fournisseur ou d’une catégorie d’achats, les mêmes exigences que dans une feuille de route RSE robuste : un résultat attendu, un responsable, des moyens, une échéance et une règle de revue. La différence est que le plan de progrès fournisseur reste subordonné à une décision commerciale : poursuivre, conditionner, réduire l’exposition ou chercher une alternative.
Cette dernière dimension est essentielle. À l’échéance, que se passe-t-il si le résultat n’est pas obtenu ?
Prolongation ? Renforcement du contrôle ? Réduction du volume ? Gel du référencement ? Recherche d’une alternative ? Sortie progressive ?
Sans cette règle, le plan de progrès peut rester ouvert pendant plusieurs années sans modifier la relation commerciale.
Le taux de fournisseurs évalués est utile pour piloter le déploiement. Il devient trompeur lorsqu’il est utilisé comme preuve de performance.
Évaluer 90 % des fournisseurs ne dit rien du niveau de maîtrise si les fournisseurs critiques se trouvent dans les 10 % restants, si les preuves ne sont pas exploitables ou si aucun résultat ne modifie les décisions.
Pour une organisation mature, le pilotage doit donc progressivement passer de la couverture à l’exposition résiduelle et aux transformations obtenues.
Le premier progrès consiste à pondérer les indicateurs de couverture.
Au lieu de suivre uniquement « 72 % des fournisseurs évalués », l’entreprise peut regarder quelle proportion des fournisseurs classés critiques a été évaluée, quelle part du dépenses globales ou des émissions associées aux catégories prioritaires est couverte, ou encore quelle proportion des risques significatifs dispose d’une preuve jugée suffisante.
Le dénominateur change alors complètement la lecture du KPI.
Un taux global légèrement inférieur peut cacher une bien meilleure maîtrise si l’effort est concentré sur les fournisseurs qui comptent réellement.
Cette logique évite aussi de consacrer beaucoup de ressources à améliorer un taux de couverture global en évaluant des fournisseurs à faible enjeu simplement parce qu’ils sont plus faciles à traiter.
Compter les écarts reste insuffisant.
Deux fournisseurs peuvent présenter la même non-conformité tout en créant des situations très différentes selon leur criticité, leur substituabilité, la gravité du risque et la qualité du plan de remédiation.
Le pilotage doit donc chercher à qualifier l’exposition résiduelle.
Quels risques significatifs restent ouverts ? Sur quels fournisseurs ? Depuis combien de temps ? Quel volume d’activité leur est associé ? Existe-t-il une solution alternative ? Le risque diminue-t-il réellement ?
Ce type de lecture est beaucoup plus utile pour prioriser le travail des équipes qu’une liste de 150 écarts classés par date d’ouverture.
Il permet également de détecter les concentrations : dix fournisseurs avec des écarts mineurs peuvent être moins préoccupants qu’un seul fournisseur critique concentrant un risque majeur sans alternative à court terme.
À un certain niveau de maturité, une question devient incontournable : qu’est-ce que la politique d’achats responsables a réellement changé ?
Pas seulement combien de fournisseurs ont été interrogés, mais combien de décisions ont été différentes parce qu’un critère ESG a été pris en compte.
Cela peut être une offre retenue plutôt qu’une autre, une pondération modifiée, un fournisseur accompagné, une contractualisation conditionnée, un volume déplacé, une nouvelle source qualifiée ou une relation progressivement arrêtée.
Il ne s’agit pas nécessairement de transformer ce suivi en KPI unique. : une décision peut avoir beaucoup plus de poids qu’une autre.
Mais documenter ces arbitrages permet de vérifier que les critères ESG disposent d’un poids réel dans le processus achats.
Si aucune décision ne change jamais, deux explications sont possibles : soit tous les fournisseurs répondent déjà parfaitement aux attentes, soit les critères n’ont pas suffisamment de prise sur les arbitrages.
La seconde mérite généralement d’être investiguée.
Le niveau le plus exigeant consiste à revenir au résultat recherché.
Si l’objectif était de réduire l’exposition à une matière critique, la politique achats y contribue-t-elle réellement ?
Si l’enjeu était de réduire certaines émissions de la chaîne de valeur, les fournisseurs et catégories concernés progressent-ils ?
Si le risque concernait les conditions de travail sur une chaîne d’approvisionnement particulière, les actions engagées ont-elles modifié la situation observée ?
Cette mesure est plus difficile que le suivi d’un questionnaire. Les résultats peuvent dépendre de plusieurs acteurs et les données fournisseurs rester imparfaites.
Mais elle évite de confondre performance du processus achats responsables et performance ESG réelle.
Le nombre d’évaluations, de preuves et de plans d’action mesure ce que l’entreprise fait. L’évolution de l’exposition ou de l’impact mesure davantage ce que ce travail produit.
Les achats sont enfin un point de retour vers la stratégie.
Si une exigence considérée comme prioritaire se révèle techniquement inaccessible à l’ensemble d’une catégorie fournisseur, l’information doit remonter.
Si une transformation impose un surcoût beaucoup plus important que prévu, il faut le rendre visible.
Si les fournisseurs proposent une solution plus efficace que celle imaginée initialement, elle doit pouvoir modifier la feuille de route.
Et si une ambition ne peut être tenue qu’en multipliant les dérogations, l’entreprise doit regarder le problème en face.
Cela ne signifie pas que les contraintes fournisseurs dictent la stratégie. Elles permettent de tester ses hypothèses contre la réalité de la chaîne de valeur.
C’est précisément le lien avec la stratégie RSE : la stratégie fixe les transformations prioritaires, les achats testent une partie de leur faisabilité, puis les résultats de cette exécution nourrissent les prochains arbitrages.
Une politique d’achats responsables mature ne cherche pas à obtenir le maximum d’informations de chaque fournisseur.
Elle cherche à obtenir la bonne information au niveau où elle peut changer une décision.
Cela suppose de segmenter le portefeuille en fonction des risques, d’adapter les exigences, de qualifier la valeur des preuves, de rendre explicites les règles d’acceptation des écarts et de piloter le risque résiduel.
Cela suppose aussi d’accepter que certains arbitrages soient inconfortables.
Un fournisseur peut être performant économiquement et insuffisant sur un enjeu ESG important. Une alternative peut être plus vertueuse mais plus coûteuse ou moins disponible. Une exigence peut être légitime mais impossible à appliquer immédiatement à l’ensemble d’une catégorie.
Les achats responsables ne font pas disparaître ces tensions. Ils permettent de les rendre visibles et de les traiter selon des règles cohérentes.
Le meilleur signe de maturité n’est donc pas qu’un acheteur puisse afficher un taux de fournisseurs évalués proche de 100 %. C’est qu’il puisse expliquer, pour un fournisseur prioritaire, quel risque l’entreprise cherche à maîtriser, pourquoi la preuve disponible est jugée suffisante ou insuffisante, quel risque reste accepté et quelle prochaine décision est prévue.
À ce stade, les achats responsables ne sont plus un questionnaire ESG ajouté au sourcing. Ils deviennent une manière plus robuste d’arbitrer la relation fournisseur.
Quand les évaluations, preuves et plans de progrès fournisseurs se multiplient, le pilotage devient vite complexe. Toovalu vous aide à centraliser vos données ESG, suivre les actions et garder une traçabilité claire des décisions.