CSRD
EFRAG et VSME : l'organisme technique du reporting durabilité
Depuis 2023, les sigles EFRAG, ESRS et VSME se sont imposés dans les échanges sur le reporting de durabilité européen. Pourtant, leur articulation reste difficile à comprendre. Quel est le rôle exact de l’EFRAG ? Quelle est sa relation avec la Commission européenne ? Comment élabore-t-il les standards qui encadrent le reporting ESG ? Et quelle place occupe le cadre VSME dans cet ensemble ?
L’EFRAG, ou le European Financial Reporting Advisory Group, est un organisme technique indépendant qui conseille la Commission européenne sur l’information financière et le reporting de durabilité. Il a notamment préparé les projets des 12 standards ESRS utilisés dans le cadre de la CSRD.
Quel est le lien entre l’EFRAG et le cadre VSME ? L’EFRAG est l’organisme qui a élaboré le standard VSME à la demande de la Commission européenne. Il a conduit les travaux techniques et la consultation avant de transmettre son avis final à la Commission en décembre 2024. La Commission a ensuite repris le VSME dans une recommandation européenne en 2025.
Pour comprendre en détail la norme VSME, son contenu et ses modalités d’utilisation, consultez notre article dédié aux normes VSME pour les PME et les ETI.
Comprendre l’EFRAG permet surtout de mieux situer les responsabilités de chaque institution, de suivre les évolutions réglementaires et d’anticiper les futures orientations du reporting durabilité européen. Cet article revient sur le rôle de l’EFRAG, sa méthode de production des standards et, à travers le cas VSME, sur la manière dont un référentiel volontaire passe du travail technique à son inscription dans le cadre européen.
L’EFRAG, l’acteur clé du reporting durabilité européen
Ce qu’est EFRAG et son mandat officiel
EFRAG signifie European Financial Reporting Advisory Group. Il s’agit d’une association créée en 2001. L’EFRAG n’est ni une institution européenne, ni une agence de l’Union européenne, ni une autorité réglementaire. Son indépendance juridique par rapport à la Commission européenne constitue un élément important permettant de comprendre son fonctionnement.
À l’origine, l’EFRAG intervenait principalement sur l’information financière. L’organisme contribuait aux travaux européens relatifs aux normes comptables internationales IFRS, élaborées par l’International Accounting Standards Board, ou IASB. Il fournissait notamment des analyses techniques à la Commission européenne avant l’adoption éventuelle de ces normes dans l’Union.
Son mandat s’est élargi avec la directive CSRD, ou Corporate Sustainability Reporting Directive. Depuis 2022, l’EFRAG conseille la Commission sur les normes européennes de reporting de durabilité, les ESRS, ou European Sustainability Reporting Standards. Cette mission couvre la préparation de projets de standards, l’accompagnement de leur mise en œuvre et leurs révisions ultérieures.
Sa double compétence explique la place particulière d’EFRAG dans l’écosystème européen. L’organisme aborde le reporting de durabilité avec des méthodes proches de celles utilisées pour le reporting financier : procédures documentées, consultation des parties prenantes, analyse des impacts et prise en compte des coûts de mise en œuvre.
La chaîne de décision doit toutefois être bien distinguée. L’EFRAG prépare des projets et remet un avis technique à la Commission européenne. La Commission conserve la compétence d’adopter les standards par acte délégué. Pour les ESRS, la force juridique provient donc du règlement délégué adopté par la Commission, et non d’une décision interne d’EFRAG.
L’EFRAG bénéficie d’un financement mixte. Ses ressources proviennent principalement de subventions européennes, de contributions des organisations membres, de mises à disposition de personnel et d’autres apports privés ou en nature. Cette organisation reflète son positionnement : un organisme indépendant, financé par plusieurs catégories d’acteurs, mais chargé d’une mission technique au service du cadre européen.
Une gouvernance fondée sur plusieurs collèges d’acteurs
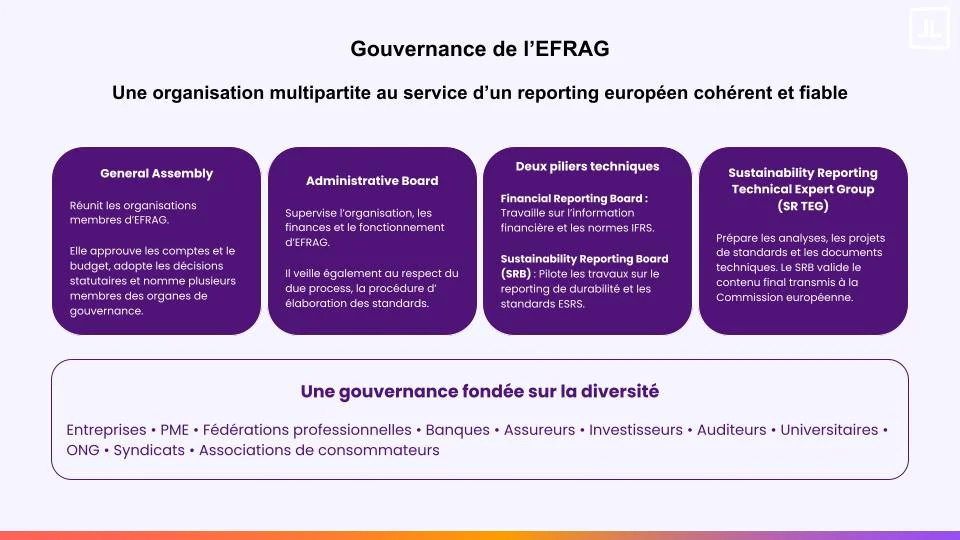
La gouvernance de l’EFRAG repose sur plusieurs niveaux complémentaires. Cette organisation vise à associer expertise technique, représentation des parties prenantes et contrôle de la procédure.
- La General Assembly regroupe les organisations membres d’EFRAG. Elle intervient notamment dans les décisions statutaires, l’admission des membres, l’approbation des comptes et du budget, ainsi que la nomination de plusieurs membres des organes de gouvernance.
- L’Administrative Board assure la supervision administrative, financière et organisationnelle de l’association. Il veille également au respect de la procédure régulière, ou due process, appliquée lors de l’élaboration des projets de standards.
Les travaux techniques s’organisent autour de deux piliers :
- le Financial Reporting Board, consacré à l’information financière et aux normes IFRS ;
- le Sustainability Reporting Board, ou SRB, chargé des positions et projets liés au reporting de durabilité.
Le SRB s’appuie sur le Sustainability Reporting Technical Expert Group, ou SR TEG. Ce groupe technique prépare les analyses, les projets de textes et les documents de travail. Des groupes spécialisés, des panels sectoriels et des experts externes peuvent également contribuer aux travaux. Le SRB conserve la responsabilité finale du contenu transmis à la Commission européenne.
La composition de l’EFRAG cherche à refléter la diversité des utilisateurs et des producteurs d’informations de durabilité. Elle associe notamment des entreprises, des fédérations professionnelles, des représentants des PME, des banques, des assureurs, des investisseurs, des auditeurs, des universitaires, des organisations non gouvernementales, des syndicats et des associations de consommateurs.
Les institutions européennes interviennent principalement comme observatrices. La Commission européenne, la Banque centrale européenne, l’Autorité européenne des marchés financiers, ou l’ESMA, ainsi que d’autres autorités européennes peuvent participer aux échanges et apporter leur expertise. Elles ne constituent pas pour autant une catégorie de membres équivalente aux organisations représentées dans l’assemblée.
Cette gouvernance donne aux travaux d’EFRAG une dimension collective. Les standards sont préparés par des experts techniques, mais ils prennent en compte les contraintes opérationnelles des entreprises, les besoins des investisseurs, les attentes de la société civile et les impératifs de cohérence réglementaire.
La place de l’EFRAG dans l’écosystème européen
L’EFRAG occupe une position intermédiaire entre l’expertise technique et la décision publique. La Commission européenne lui confie des travaux, examine ses recommandations, puis adopte les textes qui donnent une portée juridique aux standards.
D’autres acteurs interviennent également dans le processus. L’ESMA, l’Autorité bancaire européenne et l’Autorité européenne des assurances et des pensions professionnelles peuvent être consultées sur la cohérence des standards avec la réglementation financière européenne. Les autorités nationales, comme l’Autorité des marchés financiers en France, interviennent ensuite dans la supervision de l’application des textes.
L’EFRAG dialogue aussi avec l’ISSB, ou International Sustainability Standards Board, qui élabore les standards de reporting de durabilité de la Fondation IFRS. Un guide publié en 2024 décrit les convergences entre les ESRS et les standards ISSB, en particulier sur le climat. Cette interopérabilité vise à réduire les doublons pour les entreprises présentes sur plusieurs marchés. Elle ne signifie toutefois pas que les deux référentiels sont identiques. Les ESRS conservent notamment une approche fondée sur la double matérialité.
Comment l’EFRAG produit les normes, du processus à la norme
Une méthode structurée et documentée
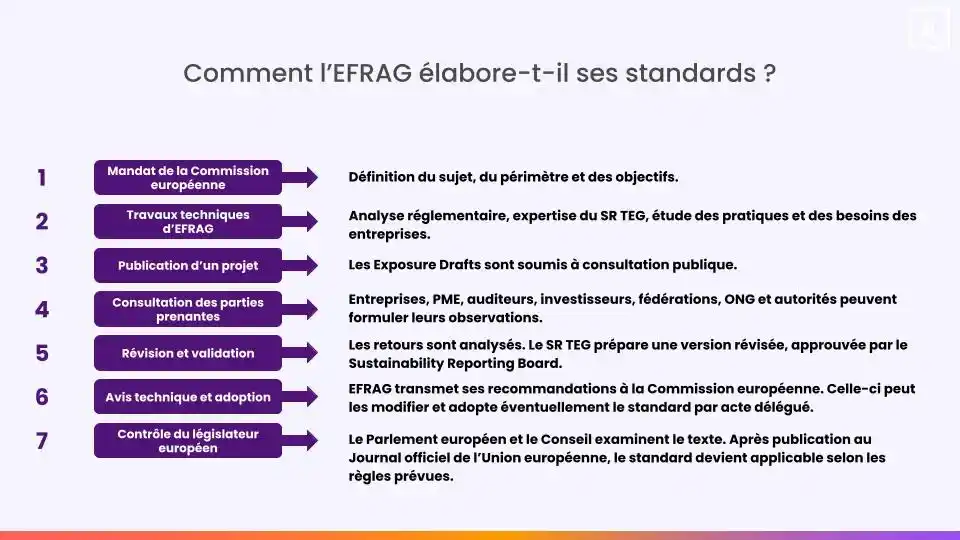
Le processus d’élaboration des projets de standards par l’EFRAG suit plusieurs étapes. La séquence varie selon les textes et les mandats, mais elle repose généralement sur une logique comparable.
Tout commence par une demande de la Commission européenne. Celle-ci précise le sujet à traiter, le périmètre des travaux et les contraintes à prendre en compte. Pour les ESRS, la demande s’inscrit dans le mandat confié à la Commission par la directive comptable, modifiée par la CSRD.
Les équipes de l’EFRAG au sein du SR TEG réalisent ensuite les travaux techniques. Ils examinent les exigences réglementaires, les pratiques existantes, les besoins des utilisateurs et les capacités de production des entreprises. Des analyses de coûts et bénéfices ainsi que des tests de terrain peuvent compléter cette phase.
L’EFRAG publie ensuite un ou plusieurs Exposure Drafts, c’est-à-dire des projets de standards soumis à consultation. Les parties prenantes peuvent commenter les propositions, signaler des difficultés et formuler des demandes de modification. Les entreprises, fédérations professionnelles, cabinets d’audit, investisseurs, associations, ONG et autorités publiques peuvent participer à ces consultations.
Après la clôture de la consultation, les réponses sont analysées par les groupes techniques. L’EFRAG peut organiser des échanges complémentaires, conduire des tests ciblés ou demander des informations supplémentaires à certains acteurs. Le SR TEG prépare alors une version révisée, examinée et approuvée par le Sustainability Reporting Board (SRB).
L’EFRAG transmet ensuite son avis technique à la Commission européenne. La suite dépend de la nature du texte : les ESRS ont notamment été adoptés par acte délégué, tandis que le VSME a d’abord été repris par la Commission sous la forme d’une simple recommandation en 2025.
Le Parlement européen et le Conseil interviennent ensuite dans le cadre de la période de contrôle applicable aux actes délégués. Ils peuvent s’opposer au texte, mais ils ne le réécrivent pas article par article. Une fois l’acte publié au Journal officiel de l’Union européenne, il devient juridiquement applicable selon les conditions prévues.
La consultation publique constitue donc un point essentiel du dispositif. Elle permet aux entreprises et aux organisations professionnelles de faire remonter leurs contraintes avant la finalisation des textes.
Les principales productions de l’EFRAG
Dans le domaine du reporting de durabilité, l’EFRAG a produit plusieurs livrables structurants.
Le premier est le Set 1 des ESRS, transmis à la Commission en 2022 puis intégré au règlement délégué adopté le 31 juillet 2023. Il comprend 12 standards :
- deux standards transversaux, ESRS 1 et ESRS 2 ;
- cinq standards environnementaux, de E1 à E5 ;
- quatre standards sociaux, de S1 à S4 ;
- un standard consacré à la conduite des affaires, ESRS G1.
Ces standards structurent notamment les informations relatives à la gouvernance, à la stratégie, aux impacts, aux risques, aux opportunités, aux politiques, aux objectifs et aux indicateurs. Leur application repose sur le principe de double matérialité.
L’EFRAG publie également des ressources d’accompagnement, comme les guides d’implémentation, les listes de points de données et les réponses aux questions techniques. Ces documents facilitent l’application des standards, avec un niveau d’autorité équivalent à une recommandation.
L’organisme travaille aussi sur la taxonomie XBRL, destinée à faciliter le balisage numérique des informations de durabilité. Cette taxonomie prépare la structuration électronique des rapports, même si son utilisation obligatoire dépend encore de l’adoption des textes techniques correspondants.
Le cas VSME, un livrable emblématique
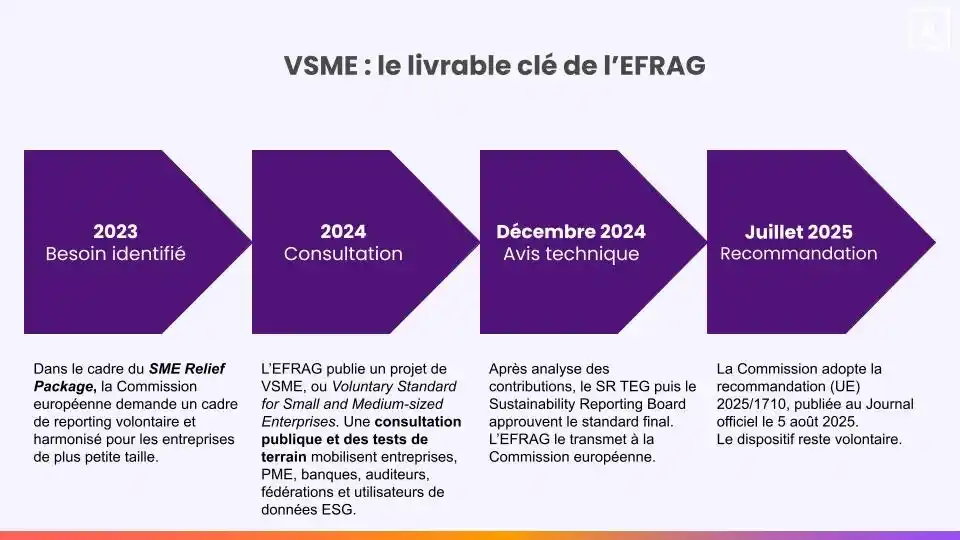
Le VSME, ou Voluntary Standard for Small and Medium-sized Enterprises, illustre concrètement la méthode de travail de l’EFRAG.
Les premiers travaux ont pris forme dans le contexte du SME Relief Package présenté par la Commission européenne en 2023. L’objectif consistait à proposer un cadre volontaire et harmonisé pour les entreprises de plus petite taille, afin de faciliter leurs échanges avec les banques, investisseurs, grands donneurs d’ordre et autres partenaires.
L’EFRAG a publié un projet de standard au début de l’année 2024. La consultation, ouverte fin janvier et clôturée le 21 mai 2024, a été accompagnée de tests de terrain. Elle a mobilisé des entreprises, des organisations professionnelles, des banques, des cabinets d’audit et d’autres utilisateurs de données de durabilité. L’EFRAG indique avoir reçu plusieurs centaines de contributions sous différentes formes.
Après l’analyse des réponses et plusieurs échanges ciblés, le SR TEG puis le SRB ont approuvé le projet final. L’EFRAG l’a transmis à la Commission européenne le 17 décembre 2024 sous la forme d’un avis technique.
La Commission a ensuite repris ce travail dans la recommandation (UE) 2025/1710, adoptée le 30 juillet 2025 et publiée au Journal officiel le 5 août 2025. Cette recommandation confirme le caractère volontaire du dispositif. Elle encourage les entreprises concernées à s’appuyer sur le cadre VSME et invite les grandes entreprises ainsi que les institutions financières à limiter leurs demandes d’informations à ce cadre.
Le cadre VSME n’est donc pas un texte isolé produit en dehors du système européen. Il résulte d’une demande politique, d’un travail technique, d’une consultation publique et d’un arbitrage institutionnel. Pour approfondir les différences entre les deux cadres, consultez notre webinaire consacré à l’articulation entre VSME, ESRS et CSRD.
A retenir : l’EFRAG a élaboré le cadre VSME, mais ce n’est pas l’EFRAG qui lui donne sa portée dans le cadre européen. Son rôle est technique : la Commission européenne reprend ensuite, modifie ou inscrit ces travaux dans ses propres instruments juridiques.
Quels travaux de l’EFRAG suivre quand on utilise VSME ?
Révision des ESRS et conséquences de l’Omnibus I
Pour suivre l’actualité liée au cadre VSME, il est nécessaire de se renseigner a minima sur les évolutions des ESRS liées au paquet Omnibus I.
Le paquet Omnibus I a directement réorienté les travaux de l’EFRAG sur le reporting de durabilité. La directive européenne 2026/470 a recentré le périmètre de la CSRD et modifié le cadre dans lequel s’inscrivent les standards européens. En parallèle, la Commission a demandé à l’EFRAG de travailler sur deux chantiers liés : la simplification des ESRS et l’évolution du cadre volontaire destiné aux entreprises hors du champ obligatoire de la CSRD.
L’EFRAG a donc mené de nouveaux travaux techniques pour simplifier les ESRS, réduire le nombre de points de données et améliorer leur articulation avec le standard volontaire inspiré de VSME. Ces travaux ont ensuite alimenté les textes préparés par la Commission européenne.
Le 3 juillet 2026, la Commission a adopté deux actes délégués : l’un révisant les ESRS, l’autre établissant un standard volontaire largement inspiré du cadre VSME. En septembre 2026, ni le Parlement européen ni le Conseil de l’Union européenne ne s’étaient opposés à ces actes. Ils doivent désormais être publiés au Journal officiel de l’Union européenne.
Cette évolution explique pourquoi les travaux de l’EFRAG sur les ESRS restent à suivre même lorsqu’une entreprise utilise VSME : les deux référentiels évoluent dans une logique d’articulation et de cohérence.
Suivre les évolutions du standard VSME et de ses outils d’application
Pour une entreprise qui utilise le cadre VSME, toute l’actualité de l’EFRAG n’a pas la même importance. La priorité est de suivre les travaux qui concernent directement le standard, ses ressources d’application et son articulation avec le cadre européen.
L’EFRAG met à disposition un ensemble de ressources consacrées à VSME : documents techniques, supports d’accompagnement, modèles numériques et espace de connaissance. Ces publications permettent de suivre la manière dont le standard est interprété et outillé, sans confondre ces ressources avec de nouvelles exigences réglementaires.
Il faut également surveiller les éventuels travaux techniques faisant évoluer VSME ou facilitant son utilisation par les PME, leurs donneurs d’ordre et leurs partenaires financiers. Le statut de chaque publication reste déterminant : un projet, une consultation ou un document d’accompagnement publié par l’EFRAG n’a pas la même portée qu’un texte repris ou adopté par la Commission européenne.
Pour découvrir concrètement les ressources disponibles, consultez notre article consacré aux outils gratuits de l’EFRAG pour le reporting VSME.
À retenir : pour une entreprise engagée dans le cadre VSME, une veille efficace ne consiste pas à suivre tous les travaux de l’EFRAG, mais à identifier ceux qui peuvent modifier, préciser ou faciliter l’utilisation du standard.
Elargir sa focal : un suivi plus large des travaux techniques pour ceux qui veulent aller plus loin
Le calendrier initial d’un nouveau jeaux d’ESRS composé de standards sectoriels obligatoires a été remis en cause par le paquet Omnibus I. La directive 2026/470 a supprimé l’habilitation permettant à la Commission d’adopter ce dispositif selon le calendrier initialement envisagé.
Les entreprises doivent plutôt suivre les travaux relatifs aux ESRS révisés, aux ressources d’implémentation, à la digitalisation des rapports et aux éventuelles lignes directrices sectorielles. L’EFRAG poursuit également des travaux sur le reporting des entreprises de pays tiers, notamment avec le projet ESRS-40a soumis à consultation en juillet 2026.
L’interopérabilité internationale reste un autre axe important. L’EFRAG poursuit ses échanges avec l’ISSB afin de rapprocher les référentiels, les mappings et les outils numériques, sans créer une équivalence automatique entre les standards européens et internationaux.
Enfin, l’EFRAG développe son écosystème de ressources. Son site propose des guides, des taxonomies, des modèles numériques et un espace de connaissance consacré aux ESRS et au cadre VSME. Pour découvrir les outils gratuits dédiés au reporting VSME, consultez notre article sur les ressources mises à disposition par l’EFRAG.
Comment suivre l’actualité de l’EFRAG ?
Le site officiel d’EFRAG constitue la première source à consulter. Il rassemble les projets en cours, les consultations publiques, les documents de réunion, les avis techniques et les guides d’implémentation.
Les entreprises peuvent également s’abonner à la newsletter de l’organisme et surveiller les pages consacrées aux consultations. Cette veille permet d’identifier les projets susceptibles d’influencer les processus de collecte, les outils de reporting et les échanges avec les parties prenantes.
Les contributions aux consultations représentent un autre moyen d’action. Une entreprise ou une organisation professionnelle peut y faire remonter des difficultés concrètes, proposer des clarifications et participer aux tests de terrain. Pour les PME et les ETI, ces contributions offrent une occasion de faire connaître les réalités opérationnelles qui accompagnent la production des données ESG.
Conclusion
L’EFRAG est aujourd’hui un acteur institutionnel majeur du reporting de durabilité européen. Association indépendante, il conseille la Commission européenne et prépare les projets de standards qui structurent notamment les ESRS et le cadre de reporting volontaire basé sur la norme VSME.
Son fonctionnement repose sur une gouvernance multipartite et une méthode documentée : mandat, travaux techniques, consultation publique, analyse des retours, avis technique, puis transmission pour adoption éventuelle par la Commission européenne. Le cadre VSME illustre cette chaîne de production et son adaptation aux besoins des entreprises de plus petite taille.
Pour une entreprise qui utilise le cadre VSME, suivre l’EFRAG permet surtout d’identifier les évolutions techniques du standard et les ressources qui facilitent son utilisation. Avec une vigilance essentielle : distinguer ce qui relève des travaux de l’EFRAG de ce qui est ensuite repris ou adopté par la Commission européenne.
Vous cherchez à structurer votre démarche en tenant compte des standards européens et de leurs évolutions ? Découvrez comment Toovalu accompagne les ETI et les grands groupes avec une plateforme RSE, VSME, CSRD et climat personnalisable.
Questions fréquentes sur l’EFRAG et le VSME
Qu’est-ce que l’EFRAG ?
L’EFRAG, ou European Financial Reporting Advisory Group, est une association indépendante qui conseille la Commission européenne sur l’information financière et le reporting de durabilité. Il prépare notamment les projets de normes ESRS et les référentiels volontaires comme le VSME. La Commission européenne conserve ensuite la responsabilité de leur adoption juridique.
Quel est le rôle de l’EFRAG dans l’élaboration des normes ESRS ?
L’EFRAG réalise les travaux techniques nécessaires à la préparation des normes : analyse des besoins, rédaction de projets, consultations publiques, tests de terrain et étude des contributions reçues. Il transmet ensuite un avis technique à la Commission européenne, qui peut adopter les standards par voie réglementaire.
Quelle est la relation entre l’EFRAG et le standard VSME ?
L’EFRAG a élaboré le cadre VSME à la demande de la Commission européenne. Après une consultation publique et plusieurs tests auprès d’entreprises et de parties prenantes, l’organisme a transmis son avis technique en décembre 2024. La Commission européenne a ensuite repris ce travail dans la recommandation (UE) 2025/1710, qui confirme le caractère volontaire du VSME.
Quelles actualités de l’EFRAG faut-il suivre lorsqu’une entreprise utilise le VSME ?
Les entreprises concernées ont intérêt à surveiller les évolutions du standard VSME, ses guides d’application, ses modèles numériques et son articulation avec les ESRS révisés. Les consultations publiques et les travaux liés à la digitalisation du reporting peuvent également apporter des précisions utiles. Il convient de distinguer les projets et recommandations publiés par l’EFRAG des textes adoptés par la Commission européenne, seuls susceptibles de produire des effets juridiques.