
Double matérialité : comment identifier ses sujets ESG matériels ?
La double matérialité est l’un des principes structurants de la Corporate Sustainability Reporting Directive (CSRD). Elle permet à une entreprise d’identifier les sujets ESG matériels qui devront être traités dans son rapport de durabilité.
Avec la Déclaration de Performance Extra-Financière (DPEF), les entreprises étaient déjà familières de l’analyse de simple matérialité. Mais la CSRD élargit l’exercice : il ne s’agit plus seulement d’évaluer les enjeux environnementaux, sociaux et de gouvernance (ESG) susceptibles d’affecter l’entreprise. Il faut aussi analyser les effets de l’entreprise sur l’environnement et la société. C’est ce passage de la simple matérialité à la double matérialité qui permet de sélectionner les sujets ESG réellement pertinents, d’écarter les sujets non matériels et de construire un reporting de durabilité ciblé, stratégique et auditable.
Dans cet article, nous revenons sur la différence entre simple matérialité et double matérialité, puis sur la méthode à suivre pour identifier vos sujets ESG matériels (les thèmes ou sous-thèmes de durabilité) avant de passer à l’analyse des impacts, risques et opportunités (IRO) ou de procéder de façon inverse.
Pour situer l’exercice de double matérialité dans l’ensemble des cadres existants sur le reporting extra-financier, consultez notre guide complet sur le reporting post-Omnibus.
- La double matérialité combine deux lectures : les effets des enjeux ESG sur l’entreprise et les impacts de l’entreprise sur l’environnement et la société.
- Un sujet ou un IRO peut être matériel sur une seule de ces deux dimensions. Il n’a pas besoin d’être à la fois financièrement matériel et matériel du point de vue de l’impact pour être retenu.
- La matrice n’est que la représentation finale de l’analyse. Ce qui compte pour la CSRD est surtout la traçabilité du raisonnement et la capacité à justifier les sujets retenus ou écartés.
- L’analyse de matérialité peut être conduite selon une approche descendante (top-down), en partant des thèmes ou sous-thèmes, une approche ascendante (bottom-up), à partir des IRO, ou en combinant les deux. Il n’est donc pas nécessaire d’évaluer systématiquement chaque IRO.
Comprendre la matérialité dans le cadre de la CSRD
Qu’est-ce que l’analyse de matérialité ?
L’analyse de double matérialité est une évaluation des impacts de l’entreprise sur l’environnement et la société d'un côté, et des enjeux ESG sur sa performance de l'autre. Celle-ci est un des éléments centraux de la directive CSRD, et une étape nécessaire pour identifier ses IRO.
Une information est dite "matérielle" lorsqu’elle est suffisamment importante pour influencer une décision. Dans une approche financière classique, il s’agit par exemple d’une information dont l’omission pourrait influencer la décision d’acheter ou de vendre des actions d’une entreprise, ou de lui prêter des capitaux.
Appliquée aux enjeux ESG, l’analyse de matérialité consiste à identifier les informations significatives relatives à la performance extra-financière de l’entreprise. Elle couvre les trois piliers ESG :
- l’environnement ;
- le social ;
- la gouvernance.
La matérialité financière : les effets des enjeux ESG sur l’entreprise
La matérialité financière correspond à l’analyse des effets que les enjeux environnementaux, sociaux ou de gouvernance peuvent avoir sur l’entreprise.
Ces effets peuvent concerner :
- sa performance économique ;
- ses résultats ;
- sa situation financière ;
- ses actifs et passifs ;
- ses flux de trésorerie ;
- son accès au financement ;
- sa stratégie ;
- sa résilience.
Par exemple, le changement climatique peut exposer une entreprise à des risques physiques, comme des inondations ou des interruptions d’activité. Il peut aussi créer des risques de transition, liés à l’évolution de la réglementation, au prix du carbone ou aux attentes des investisseurs.
On parle parfois de simple matérialité, car l’analyse ne retient qu’un seul sens : de l’environnement externe vers l’entreprise. Dans le cadre de la DPEF, cette analyse permettait déjà d’évaluer comment l’entreprise prenait en compte les impacts des enjeux environnementaux, sociaux et de gouvernance sur sa performance et ses résultats.
La matérialité d’impact : les effets de l’entreprise sur l’environnement et la société
La directive CSRD ajoute une deuxième dimension : la matérialité d’impact.
Cette fois, l’analyse ne porte plus uniquement sur ce que l’entreprise subit. Elle porte aussi sur ce que l’entreprise provoque à travers ses activités, ses produits, ses services, ses relations d’affaires et sa chaîne de valeur.
Ces impacts peuvent concerner, par exemple :
- les émissions de gaz à effet de serre ;
- la consommation d’énergie ;
- l’utilisation de ressources naturelles ;
- la pollution ;
- les conditions de travail ;
- la santé et la sécurité ;
- les droits humains ;
- les relations avec les communautés locales ;
- l’éthique des affaires.
La matérialité d’impact reconnaît ainsi la responsabilité de l’entreprise dans les grands enjeux environnementaux et sociaux, comme le changement climatique, la biodiversité ou les conditions de travail dans la chaîne de valeur.
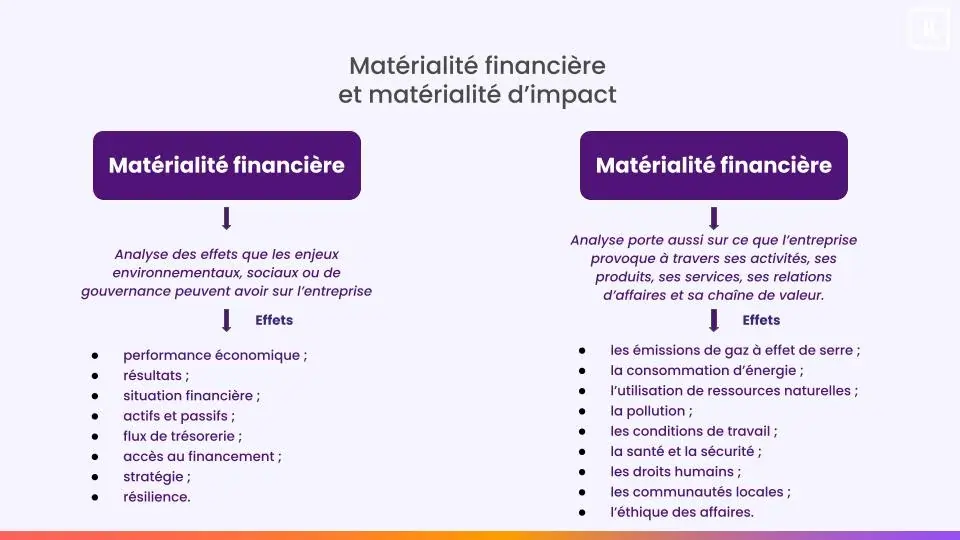
Quelle est la différence entre matérialité financière et matérialité d'impact ?
L’exercice ne consiste donc plus seulement à identifier les risques ESG pour l’entreprise. Il consiste aussi à analyser les impacts de l’entreprise sur son écosystème.
Un sujet ESG peut être matériel :
- uniquement au titre de la matérialité financière ;
- uniquement au titre de la matérialité d’impact ;
- ou au titre des deux dimensions.
C’est un point essentiel : un thème ou un IRO n’a pas besoin d’être matériel en prenant en compte les deux dimensions pour être retenu. Un impact environnemental ou social significatif peut suffire à rendre un sujet matériel, même si son effet financier immédiat semble limité.
La matrice de double matérialité permet ensuite de visualiser ces résultats. Elle positionne les sujets ESG selon deux axes : la matérialité financière et la matérialité d’impact. Les sujets qui franchissent les seuils définis par l’entreprise sont considérés comme matériels. Pour comprendre comment définir des seuils, retrouvez notre article sur la méthode d’identification des IRO pas à pas.
Quelle méthode utiliser pour identifier les sujets thèmes ou IRO matériels ?
Partir des thèmes couverts par les ESRS
L’analyse de double matérialité ne part pas d’une page blanche. Les normes européennes sur l’information de durabilité ou European Sustainability Reporting Standards (ESRS) fournissent une base de référence pour commencer à analyser les sujets de durabilité.
Ces sujets couvrent notamment :
- le changement climatique ;
- la pollution ;
- l’eau ;
- la biodiversité et les écosystèmes ;
- l’économie circulaire ;
- les effectifs de l’entreprise ;
- les travailleurs de la chaîne de valeur ;
- les communautés affectées ;
- les consommateurs et utilisateurs finaux ;
- la conduite des affaires
Pour plus de détail, consulter la liste des thèmes et sous thèmes de durabilité donnée à l’appendice A de l’ESRS 1.
Cette liste doit ensuite être adaptée à la réalité de l’entreprise : secteur, modèle d’affaires, activités, implantations géographiques, produits, services, dépendances opérationnelles et parties prenantes. L’entreprise doit également prendre en compte, lorsque cela est nécessaire, des thèmes qui ne sont pas couverts par les ESRS mais qui lui sont propres.
Une entreprise industrielle, un distributeur, un éditeur de logiciel ou un groupe agroalimentaire ne présenteront pas les mêmes thèmes de durabilité matériels. Même au sein d’un même secteur, les résultats peuvent varier selon les sites, les fournisseurs, les clients ou les zones géographiques.
Comparer l’existant avec les exigences de la directive CSRD
Pour les entreprises qui étaient soumises à la DPEF, l’analyse menée précédemment constitue un point de départ utile.
Elle permet d’identifier :
- les sujets déjà couverts ;
- les thèmes identifiés à l’aide des ESRS révisés ;
- les risques déjà documentés ;
Mais cette base doit être complétée pour répondre aux exigences de la CSRD. Le passage à la double matérialité suppose notamment d’intégrer la dimension d’impact, souvent moins formalisée dans les anciens exercices de matérialité.
La méthode consiste donc à réaliser une analyse d’écart entre :
- les sujets déjà couverts ;
- les sujets identifiés dans les ESRS ;
- les critères nécessaires pour évaluer la matérialité financière et la matérialité d’impact.
Ajouter la dimension d’impact
Le principal changement consiste à documenter les impacts environnementaux et sociaux de l’entreprise.
Pour les thèmes (ou sous-thèmes) examinés, l’entreprise doit se demander si ses activités, ses produits, ses services ou sa chaîne de valeur génèrent des effets significatifs sur l’environnement ou la société.
Ces impacts peuvent être :
- positifs ou négatifs ;
- réels ou potentiels ;
- situés dans les activités propres ou dans la chaîne de valeur.
Par exemple, un thème climat peut être matériel au titre des émissions de gaz à effet de serre générées par l’activité. Un thème social peut être matériel si certains travailleurs de la chaîne de valeur sont exposés à des risques significatifs.
Croiser les deux dimensions
L’entreprise doit ensuite croiser la matérialité financière et la matérialité d’impact.
Dans une approche descendante (top-down), l’entreprise peut notamment examiner pour les thèmes ou sous-thèmes concernés :
- ce thème est-il lié à des risques ou opportunités matériels pour l’entreprise ?
- ’entreprise génère-t-elle ou est-elle liée à des impacts matériels sur ce thème ?
- la matérialité ou l’absence de matérialité peut-elle être établie à ce niveau, ou faut-il approfondir l’analyse de certains IRO ?Ce croisement permet d’obtenir une vision plus complète des enjeux ESG.
Les ESRS révisés n’imposent pas d’évaluer systématiquement chaque IRO lorsque la conclusion de matérialité ou de non-matérialité peut être établie au niveau du thème ou du sous-thème. À l’inverse, l’entreprise peut choisir une approche ascendante (bottom-up), fondée directement sur l’évaluation des IRO, ou combiner les deux méthodes.
Formaliser la matrice de double matérialité
L’analyse doit aboutir à un livrable clair : la liste des sujets ESG matériels, souvent représentée au sein d’une matrice de double matérialité.
Cette matrice doit être lisible, mais surtout traçable. Pour être exploitable dans le cadre d’un rapport de durabilité CSRD, l’entreprise doit pouvoir expliquer :
- les thèmes examinés ;
- les sources utilisées ;
- les parties prenantes impliquées ;
- les hypothèses formulées ;
- les arbitrages réalisés.
Cette documentation est particulièrement importante pour les groupes multi-entités ou multi-filiales. Elle permet de garantir une méthode homogène, comparable et auditable.
La matrice ne doit donc pas être perçue comme un simple graphique. Elle est le résultat d’un processus d’analyse qui structure l’ensemble du reporting de durabilité.
Après les thèmes de durabilité matériels : passer aux IRO
Une fois les thèmes ou sous thèmes ESG matériels identifiés, l’entreprise peut passer à l’étape suivante : l’identification des impacts, risques et opportunités, ou IRO pour aboutir à l’information matérielle à publier dans son rapport.
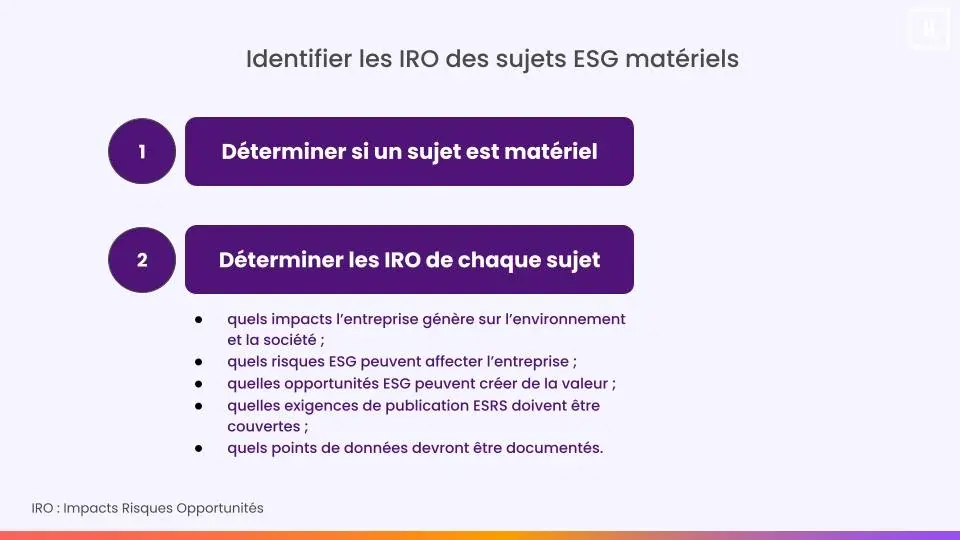
La double matérialité constitue donc le cadre d’analyse. Les IRO en sont la traduction opérationnelle.
Pour poursuivre la démarche, consultez notre article dédié : Impacts, risques et opportunités (IRO) : la méthode d’identification pas à pas.
Conclusion
Le passage de la matérialité financière à la double matérialité marque une évolution majeure entre la DPEF et la CSRD.
La simple matérialité se concentrait principalement sur les effets des enjeux ESG sur l’entreprise. La double matérialité ajoute une perspective complémentaire : les effets de l’entreprise sur l’environnement et la société.
Cette approche permet d’identifier les thèmes ESG réellement matériels, qu’ils le soient au titre de la matérialité financière, de la matérialité d’impact ou des deux dimensions.
Pour réussir cette transition, l’entreprise doit formaliser une matrice de double matérialité claire et documentée.
Cette première étape est déterminante : elle cadre le reporting de durabilité et prépare l’identification concrète des impacts, risques et opportunités (IRO).
Sur ce site, vous pouvez commencer par effectuer un auto-diagnostic de maturité en ligne sur la double matérialité.
Structurez votre analyse de double matérialité
Structurez votre analyse de double matérialité avec une méthode claire et auditable. Découvrez comment Toovalu accompagne l’identification des sujets ESG matériels et la préparation de votre reporting CSRD.


