
Impacts, risques et opportunités (IRO CSRD) : la méthode d’identification pas à pas
Les impacts, risques et opportunités (IRO) sont des notions fondamentales abordées par la Corporate Sustainability Reporting Directive (CSRD). Les IRO, associés aux thèmes (ou sous-thèmes) de durabilité (environnementaux, sociaux et de gouvernance (ESG)), déterminent les informations qu’une entreprise devra publier dans son rapport de durabilité. Ils permettent de sélectionner les exigences de publication à couvrir, les points de données à traiter ainsi que les indicateurs à documenter.
L’exercice est pourtant souvent vécu comme complexe. Faute de liste illustrative exhaustive et de critères toujours bien compris, les équipes RSE peuvent avoir le sentiment d’avancer dans une zone grise : quels thèmes et/ou IRO identifier, comment les formuler, selon quels critères les évaluer ? Au contraire, bien menée, l’identification des IRO ne complexifie pas le reporting. Elle le rend plus sélectif. En écartant les exigences de publication non matérielles des standards de l’UE sur l’information de durabilité, ou European Sustainability Reporting Standards (ESRS), l’analyse réduit la charge de travail et révèle les vrais enjeux stratégiques du modèle d’affaires d’une entreprise ou d’un groupe.
Pour situer les IRO dans l’ensemble du paysage du reporting extra-financier, consultez notre guide.
Dans cet article, nous revenons sur ce que sont les IRO, leur cadre normatif, leur identification sur la chaîne de valeur, leur analyse, puis le passage des thèmes et/ou IRO matériels aux informations matérielles à publier.
- L’analyse des IRO permet, lorsqu’elle est nécessaire, de déterminer la matérialité d’impact et la matérialité financière à un niveau granulaire.
- Un impact se quantifie selon sa gravité ; un risque ou une opportunité selon l’ampleur de ses effets financiers potentiels et sa probabilité.
- L’analyse doit couvrir les activités propres de l’entreprise et la chaîne de valeur amont et aval.
- Le livrable clé est le tableau des thèmes et/ou IRO matériels, rattaché aux normes ESRS concernées.
Comprendre les IRO et leur place dans la CSRD
Ce que recouvrent les impacts, les risques et les opportunités
Les impacts, risques et opportunités désignent trois réalités distinctes.
Les impacts correspondent aux effets de l’entreprise sur l’environnement et la société. Ils peuvent être positifs ou négatifs, réels ou potentiels. Ils relèvent de la matérialité d’impact.
Les risques correspondent aux effets négatifs que des enjeux environnementaux, sociaux ou de gouvernance (ESG) peuvent avoir sur la performance, la stratégie, la situation financière ou la résilience de l’entreprise. Ils relèvent de la matérialité financière.
Les opportunités relèvent elles aussi de la matérialité financière. Elles désignent les effets positifs que des enjeux de durabilité peuvent produire : réduction de coûts, accès au financement, nouveaux marchés, innovation ou différenciation commerciale.
Exemple : une entreprise industrielle en zone côtière peut être exposée à un risque de submersion marine qui menace ses actifs, tout en générant un impact carbone lié à ses émissions de gaz à effet de serre. Le premier relève de la matérialité financière ; le second de la matérialité d’impact.
La distinction est structurante : les impacts décrivent les effets de l’entreprise vers l’extérieur ; les risques et opportunités décrivent les effets des enjeux de durabilité vers l’entreprise.
Le cadre normatif IRO dans les ESRS
La méthodologie d’analyse des IRO est encadrée par les ESRS, en particulier par l’ESRS 1 et l’ESRS 2.
L’ESRS 1 fixe les principes généraux et donne la méthodologie ainsi que les définitions de la double matérialité, de la matérialité d’impact, de la matérialité financière, de la chaîne de valeur et de l’horizon temporel à respecter. Il prévoit plusieurs approches possibles : l’entreprise peut partir des thèmes et sous-thèmes de durabilité (top-down) pour les lier à des IRO, ou procéder de façon inverse (approche bottom-up) ou encore combiner les deux méthodes.
L’ESRS 2 précise les informations générales à publier, dont les exigences de publication relatives à l’analyse de double matérialité et aux thèmes et/ou IRO matériels identifiés.
Ainsi, au sein de l’ESRS 2, l’IRO-1 porte sur la description du processus d’identification et d’évaluation des IRO. L’entreprise doit expliquer comment :
- elle a identifié ses impacts, risques et opportunités,
- elle les a évalués,
- elle a déterminé leur matérialité.
L’IRO-2 porte sur les exigences de publication couvertes au sein du rapport de durabilité. L’entreprise doit donc dresser une liste des exigences de publication des ESRS couvertes dans son rapport, en cohérence avec les thèmes et IRO jugés matériels.
Le texte de référence est le Règlement délégué (UE) 2026/1563, qui contient l’ensemble des normes ESRS adoptées par la Commission européenne en juillet 2026. L’European Financial Reporting Advisory Group (EFRAG), ou groupe consultatif européen sur l’information financière, propose aussi un guide de mise en œuvre sur l’analyse de matérialité et les IRO.
Le livrable attendu est le tableau récapitulatif des IRO matériels, qui relie les thèmes de durabilité matériels aux impacts, risques et opportunités identifiés, puis aux exigences de publication des normes ESRS concernées.
Pour approfondir le détail des standards ESRS qui encadrent les IRO, consultez notre article détaillant les 12 standards ESRS.
Le lien entre IRO et double matérialité
L’analyse des IRO constitue l’un des niveaux auxquels peut être conduite l’analyse de double matérialité.
Selon l’approche retenue, l’entreprise peut partir des thèmes ou sous-thèmes de durabilité (approche top-down) qu’elle va lier ensuite à des IRO, ou procéder à l’inverse (approche bottom-up) ou combiner les deux approches.
Lorsqu’une analyse granulaire est nécessaire, l’entreprise identifie les impacts, risques et opportunités associés à des thèmes de durabilité et les évalue selon des critères distincts afin de déterminer leur matérialité.
Il n’est donc pas nécessaire d’évaluer individuellement chaque IRO lorsque la matérialité ou l’absence de matérialité peut être déterminée au niveau du thème ou du sous-thème.
Le Portail RSE de l’État français rappelle que la double matérialité analyse à la fois les impacts de l’entreprise sur son environnement et les effets des enjeux de durabilité sur l’entreprise.
Pour la méthodologie complète de l’analyse de double matérialité, consultez notre article dédié.
Identifier ses IRO sur l’activité de l’entreprise et l’ensemble de la chaîne de valeur
Cartographier les thèmes de durabilité à examiner
L’identification des IRO ne part pas d’une page blanche. Les ESRS fournissent une trame de thèmes et sous-thèmes de durabilité organisée autour des dix standards thématiques : cinq environnementaux, quatre sociaux et un standard en matière de gouvernance.
Cette base doit servir de point de départ, mais elle ne suffit pas. L’entreprise doit l’adapter à son secteur, son modèle d’affaires, ses activités, ses implantations géographiques, ses dépendances opérationnelles et ses parties prenantes.
Une entreprise industrielle ne formulera pas les mêmes thèmes qu’un éditeur de logiciel, un distributeur ou un groupe agroalimentaire. Même au sein d’un même secteur, deux entreprises peuvent présenter des thèmes différents selon leurs sites, leurs fournisseurs, leurs clients ou leurs expositions réglementaires.
L’analyse de ces thèmes peut conduire l’entreprise à conclure de façon évidente à la matérialité ou l’absence de matérialité d’un ou plusieurs impacts, risques ou opportunités associés à ces thèmes.
Étendre l’analyse à toute la chaîne de valeur
L’une des exigences les plus structurantes de la directive CSRD et de ses standards ESRS concerne le périmètre d’analyse. Les thèmes et IRO doivent être identifiés dans les activités propres de l’entreprise, mais aussi sur l’ensemble de la chaîne de valeur : en amont et en aval.
La chaîne de valeur amont comprend notamment les fournisseurs, les matières premières, les sous-traitants, les transports entrants ou les prestations externalisées. La chaîne de valeur aval inclut la distribution, l’usage des produits ou services, les clients, les consommateurs finaux, la fin de vie des produits et les impacts induits par leur utilisation.
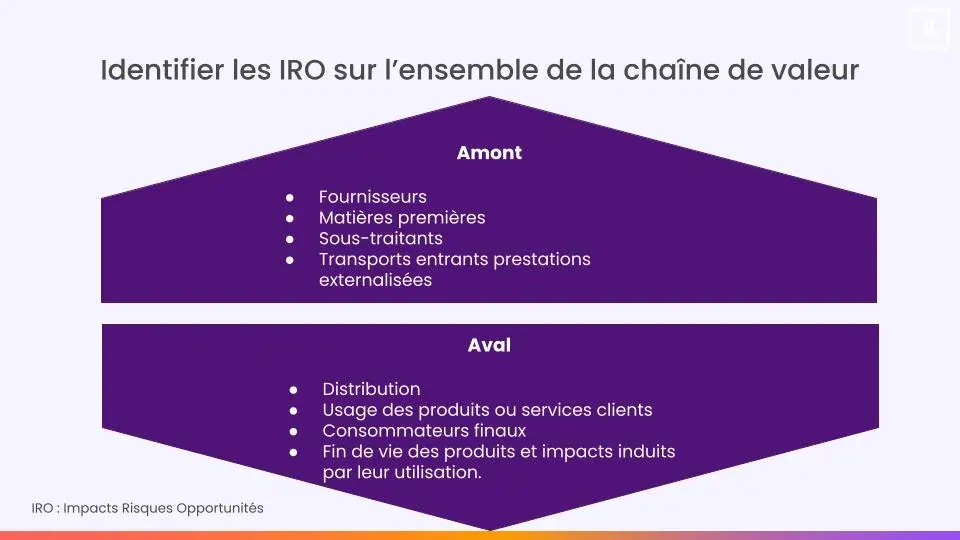
De nombreux thèmes et IRO matériels peuvent se situer hors du périmètre opérationnel direct de l’entreprise : via des impacts sociaux matérialisés au sein de la chaîne d’approvisionnement, des risques de dépendance identifiés auprès de fournisseurs, des impacts environnementaux liés à l’usage des produits, par exemple.
L’analyse peut aussi inclure des parties prenantes éloignées de l’entreprise, comme les communautés affectées qui sont mentionnées au sens de l’ESRS S3, y compris les peuples autochtones.
Attention, une analyse limitée aux seules activités propres de l’entreprise ou de son groupe est presque toujours incomplète aux yeux de l’auditeur.
Le rôle des parties prenantes dans l’identification
Les ESRS n’imposent pas systématiquement un dialogue formel avec toutes les parties prenantes pour identifier les thèmes et IRO. En revanche, leur prise en compte est fortement recommandée, car elle améliore l’exhaustivité et la crédibilité de l’analyse.
Les parties prenantes internes ancrent l’exercice dans la réalité opérationnelle. Ce sont notamment :
- les achats,
- les ressources humaines,
- la finance,
- la direction juridique et conformité,
- les opérations,
- la direction commerciale,
- les représentants du personnel.
Les parties prenantes externes apportent un autre angle de lecture. Il s’agit, par exemple :
- des clients,
- des fournisseurs,
- des investisseurs,
- des organisations non gouvernementales,
- des collectivités,
- des communautés locales,
- ou encore des experts sectoriels.
La consultation peut rester pragmatique. Elle peut s’effectuer via des ateliers internes (groupes de travail par métier ou par filiale), des questionnaires ciblés, des entretiens qualitatifs ou des revues documentaires.
Évaluer, prioriser et formaliser ses IRO
L’évaluation de la matérialité repose sur les critères applicables aux impacts, risques et opportunités présentés ci-dessous.
Dans une approche bottom-up, ces critères sont appliqués aux IRO identifiés. Dans une approche top-down, l’entreprise peut conclure à la matérialité ou à la non-matérialité des IRO associés à un thème ou sous-thème sans procéder à une évaluation spécifique de chacun d’eux. Lorsque cette conclusion n’est pas évidente, elle évalue spécifiquement les IRO concernés selon ces mêmes critères.
Évaluer les impacts, la grille spécifique
La cotation des impacts répond à une logique de matérialité d’impact. Elle évalue la gravité de l’impact de l’entreprise sur l’environnement ou la population, indépendamment de ses conséquences financières pour l’entreprise.
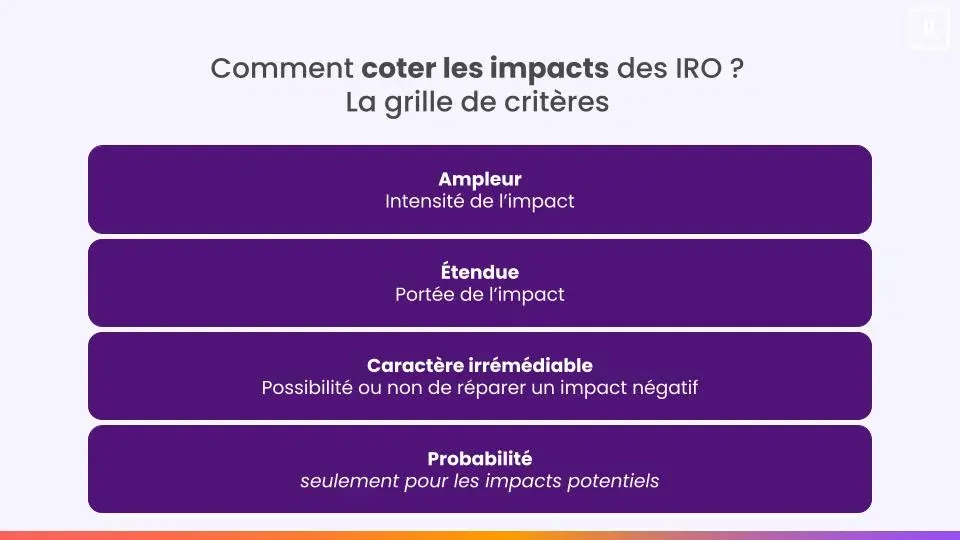
Les ESRS distinguent plusieurs critères à utiliser lors de cette cotation.
L’ampleur mesure l’intensité de l’impact : volume d’émissions de CO₂, nombre de personnes affectées, niveau d’atteinte à la santé ou pression exercée sur un écosystème.
L’étendue mesure la portée de l’impact : sites concernés, territoires affectés, populations touchées ou zone naturelle impactée.
Le caractère irrémédiable mesure la possibilité ou non de réparer un impact négatif. Un impact temporaire et réversible ne se cote pas comme un dommage durable ou difficile à restaurer.
La probabilité intervient uniquement pour les impacts potentiels. Un impact déjà avéré ne se cote pas selon sa probabilité d’occurrence.
Pour un impact négatif réel, la matérialité repose sur sa gravité, déterminée à partir de son ampleur, de son étendue et de son caractère irrémédiable.
Pour un impact négatif potentiel, la probabilité s’ajoute à ces critères. Pour les impacts positifs, la gravité repose sur l’ampleur et l’étendue, auxquelles s’ajoute la probabilité lorsqu’ils sont potentiels.
Ces critères sont utilisés avec les seuils de matérialité définis par l’entreprise.
Coter les risques et opportunités, l’autre grille
Les risques et opportunités ne se cotent pas selon la même grille d’analyse que les impacts. Ils relèvent de la matérialité financière, c’est-à-dire de la manière dont les sujets de durabilité peuvent affecter l’entreprise.
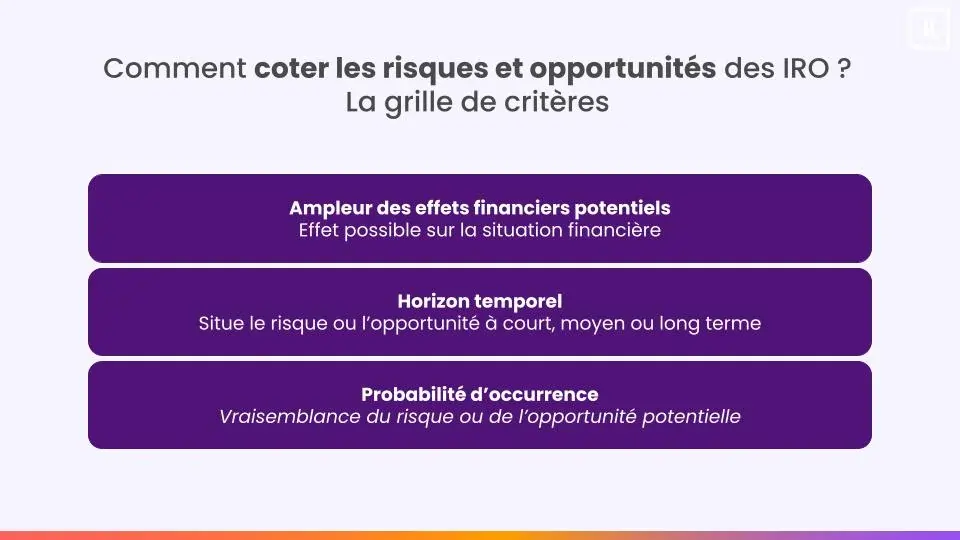
Trois critères sont essentiels.
L’ampleur des effets financiers potentiels mesure l’effet possible sur la situation financière, les flux de trésorerie, les revenus, les coûts, les actifs, les passifs, l’accès au financement ou le coût du capital.
L’horizon temporel situe le risque ou l’opportunité à court, moyen ou long terme. Certains enjeux ESG peuvent sembler secondaires à court terme, mais devenir critiques dans la trajectoire stratégique.
La probabilité d’occurrence mesure la vraisemblance du risque ou de l’opportunité potentielle.
Un impact carbone élevé ne devient donc pas automatiquement un risque financier élevé. Il faut établir le lien avec les effets financiers possibles sur l’entreprise.
Les impacts et les risques/opportunités ne se cotent pas avec la même grille. Les confondre fausse toute l’analyse des IRO.
Formaliser le tableau récapitulatif des IRO matériels
La cotation peut aboutir à un livrable structurant : le tableau des IRO matériels. Il permet d’identifier les IRO matériels, les thèmes ou sous-thèmes de durabilité auxquels ils sont rattachés et les normes ESRS concernées.
Un tableau robuste peut, par exemple, faire apparaître les éléments suivants.
Chaque cotation doit pouvoir être justifiée : sources utilisées, méthode appliquée, participants impliqués, hypothèses retenues, seuils choisis et arbitrages effectués.
Les ESRS révisés distinguent l’identification des IRO et, lorsque cela est nécessaire, leur évaluation selon les critères de matérialité d’impact ou de matérialité financière. La méthode et les conclusions retenues doivent être documentées et justifiables.
Des IRO matériels à la matérialité de l’information
Que l’entreprise ait suivi une approche top-down, bottom-up ou une combinaison des deux, l’analyse permet d’identifier les thèmes ou sous-thèmes de durabilité liés à des IRO matériels.
Dans une approche top-down, l’entreprise part des thèmes ou sous-thèmes de durabilité et identifie les IRO associés. Elle peut conclure à leur matérialité ou à leur non-matérialité sans procéder à une évaluation spécifique de chacun d’eux lorsque cette conclusion est évidente. Dans le cas contraire, elle évalue les IRO concernés selon les critères de matérialité d’impact ou de matérialité financière.
Dans une approche bottom-up, l’entreprise part des IRO identifiés, les évalue selon ces mêmes critères, puis les rattache aux thèmes ou sous-thèmes de durabilité correspondants.
Dans les deux cas, lorsqu’un thème ou sous-thème est lié à un ou plusieurs IRO matériels, l’entreprise doit ensuite déterminer les informations matérielles à publier sur ce thème ou sous-thème. Elle examine pour cela les informations prévues par les ESRS : les informations relatives aux politiques, actions, indicateurs et cibles, les exigences de publication et points de données pertinents du standard thématique concerné ainsi que, si nécessaire, des informations spécifiques à l’entreprise.
Un IRO matériel n’entraîne toutefois pas automatiquement la publication de l’ensemble des exigences de publication et points de données du standard thématique auquel il se rattache. L’entreprise applique à ce stade le principe de matérialité de l’information.
Une information est matérielle lorsqu’elle est nécessaire pour permettre aux utilisateurs du rapport de comprendre les IRO matériels de l’entreprise et la manière dont elle les traite. À l’inverse, une information prescrite par une exigence de publication ou un point de données n’a pas à être publiée si elle n’est pas matérielle.
Les approches top-down et bottom-up suivent deux cheminements différents pour identifier les IRO matériels. Elles conduisent toutefois à une même étape finale : déterminer les informations matérielles à publier dans le rapport de durabilité.
Approche top-down ou bottom-up : quelle différence pour l'analyse des IRO ?
L'approche top-down peut éviter une évaluation individuelle systématique des IRO lorsque leur matérialité ou leur absence de matérialité est évidente. Les deux approches peuvent également être combinées.
Une fois les informations matérielles identifiées, l’entreprise peut organiser concrètement la collecte des données associées et préparer leur intégration dans le rapport de durabilité.
Conclusion
Les IRO constituent le niveau opérationnel de l’analyse de double matérialité. Leur identification et, lorsque cela est nécessaire, leur évaluation permettent de déterminer les impacts, risques et opportunités matériels et les thèmes ou sous-thèmes de durabilité auxquels ils se rattachent.
La méthode repose sur une distinction indispensable : les impacts d’un côté, les risques et opportunités de l’autre. Les premiers se cotent selon la gravité de l’impact (ampleur, étendue, caractère irrémédiable) et leur probabilité lorsqu’il s’agit d’impacts potentiels ; les seconds selon l’ampleur potentielle de leurs effets financiers et leur probabilité, en tenant compte des horizons temporels pertinents.
Enfin, l’analyse n’a de valeur que si elle prend en compte la chaîne de valeur amont et aval lorsque cela est nécessaire pour identifier les IRO matériels. Elle doit être traçable, pour également permettre de préparer la certification du rapport de durabilité. L’identification des IRO matériels ne détermine toutefois pas automatiquement toutes les informations à publier. L’entreprise doit ensuite appliquer le principe de matérialité de l’information afin de sélectionner les informations nécessaires pour rendre compte de ces IRO dans son rapport de durabilité.
Questions fréquentes sur les IRO dans la CSRD
Que sont les IRO dans la CSRD ?
Les IRO désignent les impacts, risques et opportunités liés aux enjeux de durabilité d’une entreprise dans le cadre de la CSRD. Les impacts concernent les effets de l’entreprise sur l’environnement et la société, tandis que les risques et opportunités concernent les effets des enjeux ESG sur sa performance financière.
Comment identifier les impacts, risques et opportunités d’une entreprise ?
L’identification des IRO peut partir des thèmes ou sous-thèmes de durabilité dans une approche top-down, ou directement des IRO dans une approche bottom-up. Elle tient compte du secteur, du modèle d’affaires, des activités et de la chaîne de valeur de l’entreprise. Lorsque leur matérialité ne peut pas être établie directement, les IRO concernés sont évalués selon les critères de matérialité d’impact ou de matérialité financière.
Comment coter les IRO dans une analyse CSRD ?
Les impacts se cotent selon leur gravité, leur ampleur, leur étendue, leur caractère irrémédiable et leur probabilité lorsqu’ils sont potentiels. Les risques et opportunités se cotent avec une autre grille, fondée sur leur probabilité, leurs effets financiers potentiels et leur horizon temporel.
La méthode pour identifier vos IRO
Structurez votre analyse IRO avec une méthode auditable. Découvrez comment Toovalu accompagne l’identification et la cotation des impacts, risques et opportunités.


