CSRD
RSE / ESG
Pilotage RSE
Avec la directive européenne sur la publication d’informations en matière de durabilité des entreprises (CSRD, pour Corporate Sustainability Reporting Directive), les impacts sur les communautés affectées occupent une place importante dans l’analyse de durabilité.
La norme européenne d’information en matière de durabilité (ESRS) S3 encadre les informations relatives aux impacts de l’entreprise sur les communautés locales et les peuples autochtones, lorsque ces enjeux sont matériels. Elle complète l’ESRS 2 en apportant un cadre pour présenter les politiques, les processus d’implication, les actions, les objectifs et les indicateurs associés.
Les consultants ESG et CSRD de Toovalu présentent les principales exigences de l’ESRS S3 et les évolutions prévues en 2026.
L’ESRS S3 est la norme consacrée aux communautés affectées par les activités, les produits ou les services de l’entreprise.
Elle concerne notamment les communautés :
L’ESRS S3 s’applique lorsque les impacts sur ces communautés sont matériels selon l’analyse de double matérialité. Il complète les informations générales demandées au titre de l’ESRS 2, notamment sur la gouvernance, les politiques, les actions, les objectifs et les indicateurs.
Selon l’analyse publiée par l’European Financial Reporting Advisory Group (EFRAG) fin 2025 , 30 % des entreprises actuellement soumises à la CSRD utilisent l’ESRS S3 en moyenne. Cette proportion varie fortement selon les secteurs : elle atteint 19 % pour les entreprises du secteur financier et 40 % pour les entreprises des secteurs non financiers.
Les enjeux liés aux communautés affectées sont particulièrement importants dans l’extraction minière, où 80 % des entreprises sont concernées, et dans le secteur de l’énergie, où cette proportion atteint 72 %.
Ces chiffres correspondent au périmètre de l’étude de l’EFRAG et ne constituent pas un taux d’application automatique à l’ensemble des entreprises soumises à la CSRD.
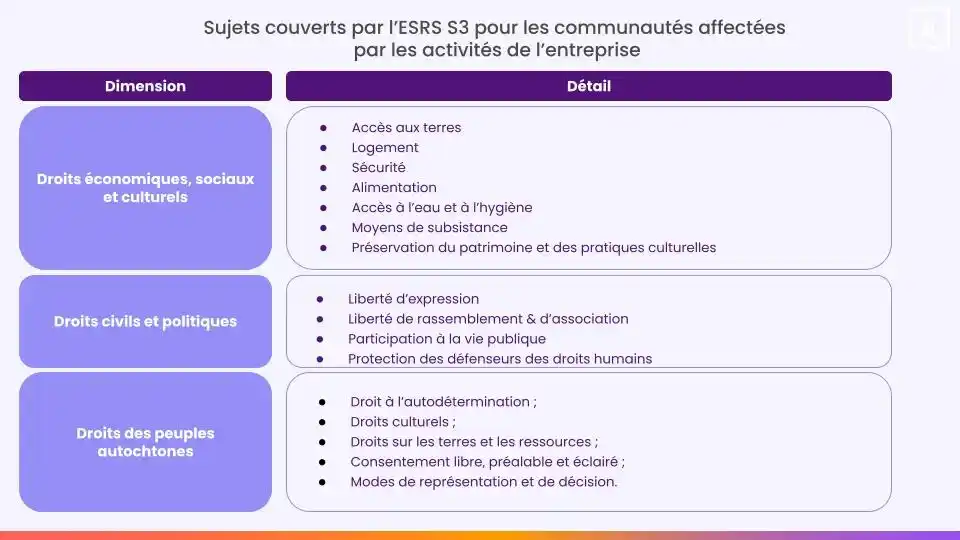
L’ESRS S3 couvre trois grandes catégories de droits et d’enjeux.
Les impacts peuvent concerner :
l’accès aux terres ;la sécurité ;le logement décent ;l’alimentation ;l’accès à l’eau et à l’hygiène ;les moyens de subsistance ;les droits culturels.
L’entreprise doit également examiner les éventuelles atteintes :
à la liberté d’expression ;à la liberté de rassemblement ;aux droits des défenseurs des droits humains ;à la participation à la vie publique ;à la liberté d’association.
Lorsque des peuples autochtones sont concernés, l’entreprise doit prendre en compte :
leur droit à l’autodétermination ;leurs droits culturels ;leurs droits sur les terres et les ressources ;leur consentement libre, préalable et éclairé ;leurs modes de représentation et de décision.
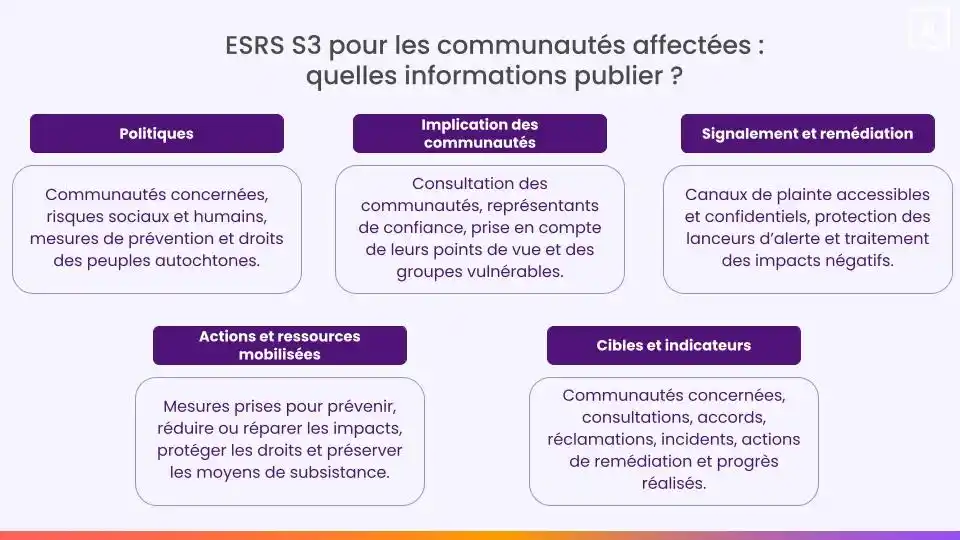
Lorsque les impacts sur les communautés affectées sont matériels, l’entreprise doit présenter ses politiques, ses processus d’implication, ses actions, ses objectifs et ses indicateurs.
En complément des exigences générales de l’ESRS 2 relatives aux politiques, l’entreprise doit préciser :
Ces politiques peuvent être intégrées à une politique de droits humains, de responsabilité sociétale, de dialogue territorial ou de devoir de vigilance.
L’entreprise doit expliquer comment elle recueille les points de vue des communautés affectées.
Elle doit notamment présenter :
Dans le Set 2, les informations relatives à l’implication des communautés, aux canaux de communication, aux mécanismes de réclamation et à la remédiation sont regroupées afin de limiter les répétitions entre les exigences.
L’entreprise doit présenter les canaux de communication mis à disposition des communautés affectées, notamment lorsqu’elle dispose de mécanismes de réclamation.
Elle doit notamment préciser :
Lorsque des peuples autochtones sont concernés, l’entreprise doit expliquer comment son approche d’engagement des parties prenantes prend en compte et garantit leurs droits spécifiques.
Dans le Set 2, ces informations sont présentées dans une logique intégrée avec les processus d’implication des communautés.
En complément des exigences générales de l’ESRS 2 relatives aux actions, l’entreprise doit présenter les actions clés prises, en cours ou prévues pour :
Elle doit également expliquer comment elle suit et évalue l’effectivité de ces actions.
L’entreprise doit enfin mentionner les incidents identifiés de non-respect des droits humains en lien avec les communautés affectées, dans le respect de la réglementation sur les données personnelles.
Pour les éléments chiffrés relatifs aux communautés affectées, l’entreprise doit répondre aux exigences générales de l’ESRS 2 concernant les cibles et les indicateurs.
Selon les enjeux matériels identifiés, les indicateurs peuvent porter sur :
L’entreprise doit documenter le périmètre, les sources, les méthodes de calcul, les hypothèses et les limites des données publiées.
L’ESRS S3 est directement lié à l’ESRS 2, qui encadre les informations générales relatives à la gouvernance, à la stratégie, aux politiques, aux actions, aux cibles et aux indicateurs.
Lorsque cela est pertinent, il doit également être rapproché :
Des liens peuvent également être établis avec les standards environnementaux lorsque les impacts sur le climat, les pollutions, l’eau, les ressources marines ou la biodiversité ont des conséquences sur les communautés affectées.
L’EFRAG a publié son avis technique sur les ESRS simplifiés le 3 décembre 2025. La Commission européenne a ensuite adopté, le 3 juillet 2026, un acte délégué révisant les douze ESRS du Set 1.
Selon le calendrier présenté dans le livre blanc, la publication au Journal officiel de l’Union européenne et la traduction officielle des standards doivent intervenir à l’issue d’une période d’examen de deux mois, renouvelable une fois, durant laquelle le Conseil de l’Union européenne et le Parlement européen peuvent s’opposer à l’acte délégué.
Tant que le Set 2 n’est pas applicable, le Set 1 reste le référentiel de référence pour les procédures de reporting.
Le Set 2 prévoit une réduction de 60 % du nombre de points de données obligatoires de l’ESRS S3. L’ensemble des points de données volontaires est également supprimé des standards.
Cette simplification concerne notamment les informations narratives, dont une partie est supprimée en raison de sa proximité avec les exigences générales de l’ESRS 2.
Les informations restantes sont davantage recentrées sur les impacts matériels, les communautés concernées et les actions les plus significatives.
Le Set 2 réunit les exigences relatives aux processus de consultation des communautés affectées et celles relatives à la remédiation des impacts négatifs.
L’entreprise doit toujours expliquer :
Les informations descriptives devraient être recentrées sur les impacts matériels, les communautés concernées et les actions les plus significatives.
Cette évolution vise à réduire les doublons avec l’ESRS 2 et à faciliter la lecture des rapports de durabilité.
Le Set 2 doit s’appliquer aux rapports de durabilité publiés en 2028 au titre de l’exercice financier 2027. Une application volontaire est prévue dès les rapports publiés en 2027 au titre de l’exercice 2026.
Selon le calendrier, l’obligation de publier un rapport de durabilité concernera alors principalement les entreprises et sociétés mères, à l’exception des holdings ayant une activité exclusivement financière, qui dépassent les deux seuils suivants :
Les activités d’une entreprise peuvent modifier l’accès aux terres, aux ressources naturelles, à l’eau, au logement ou aux services essentiels. Elles peuvent également influencer les conditions de vie et les équilibres sociaux dans les territoires où elle intervient.
Un dialogue structuré avec les communautés permet de mieux comprendre les impacts, d’anticiper les tensions et d’identifier plus rapidement les mesures adaptées.
Cette démarche contribue également à :
Pour structurer leur démarche, les entreprises peuvent commencer par :
Les associations locales, les représentants des communautés et les organismes tiers peuvent contribuer à améliorer la qualité du dialogue et la compréhension des enjeux locaux.
La plateforme ESG Toovalu aide les entreprises à centraliser leurs données, suivre leurs actions et structurer leur reporting CSRD sur l’ensemble de leur chaîne de valeur.
Conclusion
Le Set 2 adopté en 2026 réduit de 60 % le nombre de points de données obligatoires de l’ESRS S3 et supprime l’ensemble des points de données volontaires. Il fusionne également les exigences relatives à la consultation des communautés et à la remédiation des impacts négatifs, tout en réduisant les redondances avec l’ESRS 2.
L’entreprise doit toutefois continuer à documenter ses politiques, ses processus d’implication, ses canaux de réclamation, ses actions, ses mesures de remédiation et les incidents identifiés de non-respect des droits humains lorsque les impacts sur les communautés sont matériels.
Tant que le Set 2 n’est pas applicable, le Set 1 reste le référentiel de référence.
Depuis plus 14 ans, Toovalu accompagne les entreprises sur leurs enjeux de reporting ESG, sur toute leur chaîne de valeur.
L’ESRS S3 est la norme européenne consacrée aux communautés affectées par les activités, les produits ou les services de l’entreprise.
La norme peut concerner les communautés locales, les populations situées à proximité des sites, les groupes vulnérables et les peuples autochtones affectés par les activités de l’entreprise ou sa chaîne de valeur.
L’ESRS S3 couvre les droits économiques, sociaux et culturels, les droits civils et politiques ainsi que les droits spécifiques des peuples autochtones.
L’entreprise doit présenter ses politiques, ses processus d’implication, ses canaux de signalement, ses actions, ses objectifs et ses indicateurs lorsque les impacts sur les communautés sont matériels.
Selon l’analyse de l’EFRAG reprise dans le livre blanc, 30 % des entreprises actuellement soumises à la CSRD utilisent l’ESRS S3 en moyenne. Cette proportion atteint 19 % pour les entreprises du secteur financier et 40 % pour les entreprises des secteurs non financiers. Elle est particulièrement élevée dans l’extraction minière et le secteur de l’énergie.
Le Set 2 prévoit une réduction de 60 % du nombre de points de données obligatoires de l’ESRS S3 et la suppression de l’ensemble des points de données volontaires. Il fusionne les exigences relatives à la consultation des communautés affectées et à la remédiation des impacts négatifs.
Les informations narratives sont davantage recentrées sur les impacts matériels, les communautés concernées et les actions les plus significatives. Tant que le Set 2 n’est pas applicable, le Set 1 reste le référentiel de référence.