CSRD
RSE / ESG
Pilotage RSE
Le rapport de durabilité vise à améliorer la transparence des entreprises sur leurs impacts environnementaux et sociaux, et sur les risques que ces enjeux représentent pour leur activité.
Le paquet Omnibus I a substantiellement remanié le champ d'application du reporting, mais les trois objectifs structurants restent inchangés.
Pour comprendre ce qui change concrètement sur le reporting CSRD après l’adoption du paquet Omnibus, consultez notre article dédié.
Les standards ESRS définissent un cadre commun pour l'ensemble des entreprises de l’UE concernées. Les informations publiées deviennent ainsi comparables entre secteurs et entre entreprises.
Les investisseurs, banques et partenaires utilisent ces données pour évaluer les risques et opportunités climatiques, sociaux ou réglementaires susceptibles d'affecter positivement ou négativement la performance de l'entreprise.
En structurant les informations autour de la gouvernance, de la stratégie et des risques et opportunités, la CSRD pousse les organisations à intégrer les enjeux ESG au cœur de leurs décisions économiques.
Le rapport de durabilité s'intègre directement dans le rapport de gestion. Il suit une structure définie par les standards ESRS et repose sur plusieurs blocs d'information complémentaires.
Les entreprises doivent notamment présenter :
La CSRD ne définit pas un plan unique obligatoire, mais les premiers rapports publiés par les grandes entreprises européennes suivent une architecture assez proche, alignée sur les exigences des ESRS :
Dans la pratique, la structure exacte varie selon les entreprises, mais ces blocs constituent la trame la plus fréquente des rapports conformes à la CSRD.
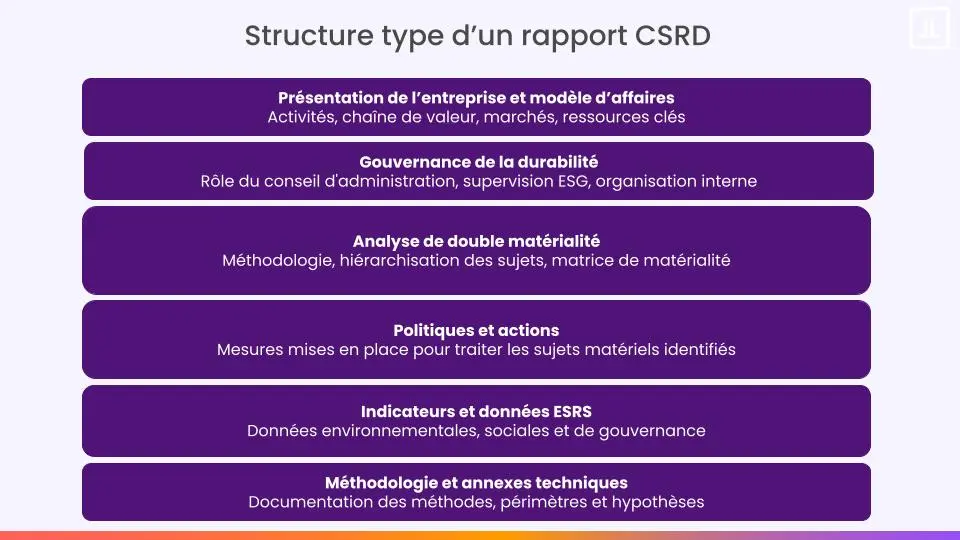
Cette première partie établit le socle de compréhension du rapport. Elle explique comment l'entreprise fonctionne, comment ses activités génèrent des impacts environnementaux et sociaux, et comment la direction supervise ces enjeux.
Un rapport solide expose clairement :
Cette partie doit montrer que la durabilité est un critère de la stratégie centrale et non un sujet traité à part. Une rédaction efficace établit des liens entre décisions financières, arbitrages opérationnels et enjeux ESG.
La double matérialité structure toute la suite du document. Elle détermine les sujets traités et la profondeur d'analyse associée.
L'analyse porte sur deux angles :
Pour évaluer votre maturité vis à vis de la double matérialité, réalisez notre test de matérialité en ligne en 15 min.
Un rapport rigoureux explique en son sein comment cette analyse a été conduite :
Le rapport décrit aussi les critères de hiérarchisation des sujets. Cette transparence est essentielle : elle montre comment l'entreprise a sélectionné les exigences de publication des ESRS pertinentes et pourquoi certaines thématiques apparaissent (ou non) dans le rapport. Cette section forme la clé de lecture du document entier.
Une fois les sujets et/ou IRO matériels définis, l'entreprise doit rendre visible sa façon de les traiter. C'est ce lien entre enjeux matériels, politiques, actions, objectifs et résultats qui donne sa cohérence au rapport de durabilité.
Pour chaque sujet majeur :
La lecture doit permettre de suivre un fil logique : un enjeu matériel et ses IRO associés conduisent à une politique, qui se traduit en actions et en objectifs, eux-mêmes suivis par des indicateurs. Le rapport gagne en lisibilité lorsque cette chaîne est explicite plutôt que répartie entre des informations difficiles à relier.
L'entreprise doit expliquer le lien entre ses engagements et les indicateurs qui suivent. Par exemple : un objectif de réduction d'émissions doit se retrouver dans les indicateurs climat correspondants. Cette cohérence est déterminante pour la crédibilité globale du rapport.
C'est la partie la plus technique du rapport. Conformément aux exigences de publication présentées dans les ESRS, le rapport présente des indicateurs qui ont été identifiés comme matériels à l'issue de l'analyse de double matérialité.
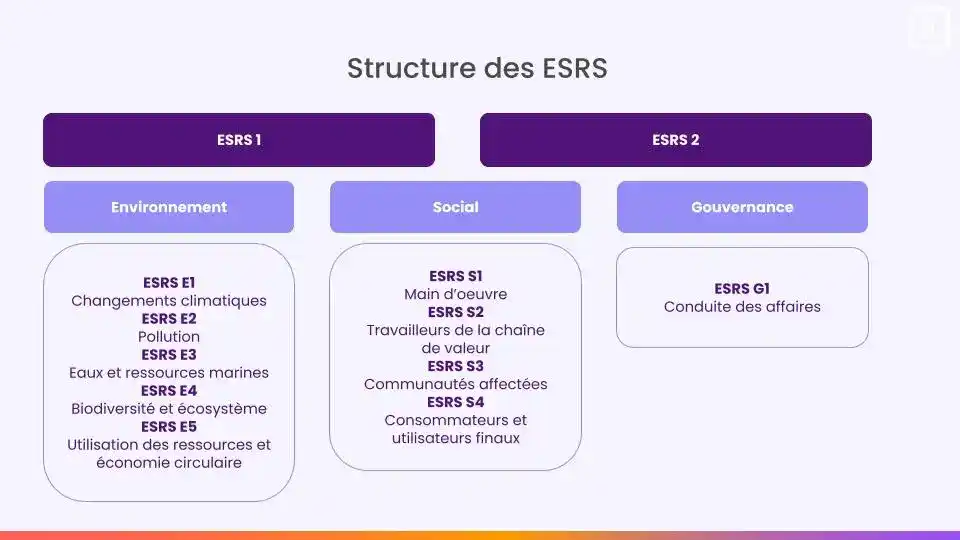
Émissions scopes 1, 2 et 3, consommations énergétiques, pollution, eau, biodiversité, matériaux, déchets. Un bon rapport explicite les méthodes utilisées et la façon dont les données ont été consolidées entre sites, filiales ou pays.
Conditions de travail, santé et sécurité, formation, diversité, chaîne de valeur, communautés affectées, consommateurs. Les indicateurs sont nombreux et couvrent des thématiques très variées.
Éthique, relations fournisseurs, prévention de la corruption, mécanismes de contrôle. Les indicateurs sont également très divers.
Même dans ces parties principalement quantitatives, la rédaction reste essentielle. Le rapport doit expliquer :
L'objectif est d'éviter une simple juxtaposition de tableaux : le lecteur doit pouvoir comprendre ce que mesure chaque donnée, sur quel périmètre et selon quelles hypothèses.
La qualité d'un rapport de durabilité ne dépend pas uniquement du nombre de données publiées. Sans documentation solide, un rapport CSRD ne peut pas être audité.
Le rapport doit décrire la gouvernance de la donnée ESG : processus internes, contrôles, responsabilités, systèmes d'information, workflow de validation.
Le rapport de durabilité doit expliquer :
Les entreprises les plus avancées utilisent souvent des outils CSRD spécialisés pour suivre les données, organiser les workflows et centraliser les preuves utiles à l'audit.
Le rapport CSRD est publié sous forme numérique HTML structurée (à terme balisé en XBRL), permettant l'exploitation des données par les autorités compétentes et les bases de données financières.. Cette exigence vise à faciliter la lecture automatique, la comparabilité entre entreprises et l'exploitation par les autorités européennes.
Une publication réussie présente :
Le rapport de durabilité ne constitue pas une publication isolée : les informations de durabilité sont intégrées au rapport de gestion et s'inscrivent dans le cycle annuel de publication de l'entreprise. Cette intégration rapproche le reporting de durabilité des autres informations communiquées aux parties prenantes et impose une cohérence avec les informations financières publiées.
Il n’existe pas de nombre de pages standard pour un rapport de durabilité CSRD. Mais les publications récentes donnent désormais un ordre de grandeur utile.
Selon le benchmark CSRD 2026 de KPMG France, réalisé à partir de plus de 50 publications d’entreprises du CAC 40 et du Next 20, les états de durabilité comptent en moyenne 130 pages. C’est plus de 10 % de moins que l’année précédente.
Cette baisse ne traduit pas un reporting moins exigeant. KPMG observe plutôt une rationalisation des publications : structuration plus claire des informations, recours accru aux annexes et aux renvois, incorporation par référence et apparition de résumés exécutifs. Un tiers des entreprises étudiées intègre désormais un résumé exécutif à son état de durabilité.
La tendance observée en 2026 va donc vers des états de durabilité plus ciblés et plus lisibles, plutôt que vers l’accumulation d’informations.
Comme les informations financières, le rapport de durabilité relève de la responsabilité de l'organe de gouvernance :
Cette responsabilité rapproche les informations de durabilité du niveau d'exigence appliqué aux états financiers.
Au-delà de l'obligation réglementaire, le rapport CSRD devient un outil de communication stratégique. Les entreprises les plus avancées l'utilisent pour structurer leur dialogue avec les investisseurs, démontrer la cohérence de leur stratégie climat et répondre aux exigences des grands donneurs d'ordre.
Certaines organisations publient également des synthèses accessibles, des tableaux d'indicateurs clés et des contenus pédagogiques pour leurs parties prenantes.
Conclusion
Le rapport de durabilité ne se résume pas à une accumulation d'indicateurs ESRS. Sa qualité tient à la capacité du lecteur à comprendre pourquoi une information est publiée et comment elle se rattache aux enjeux matériels de l'entreprise.
La double matérialité détermine les sujets à traiter. Les impacts, risques et opportunités permettent de les caractériser. Les politiques, actions et objectifs montrent la réponse de l'entreprise. Les indicateurs permettent enfin d'en suivre les résultats.
Cette cohérence est la véritable colonne vertébrale du rapport : enjeu matériel → IRO → politique → action → objectif → indicateur.
Reste ensuite à produire ce livrable dans les conditions réelles de l'entreprise : organiser le projet, mobiliser les métiers, collecter les données, préparer la vérification et tenir le calendrier. Retrouvez notre méthode pour construire un rapport CSRD étape par étape.
Le rapport CSRD repose sur les standards ESRS et impose des informations structurées, comparables et auditables. Contrairement aux anciens rapports RSE, il inclut des exigences méthodologiques précises, une analyse de double matérialité et une vérification par un auditeur indépendant.
Oui. La directive impose que les informations de durabilité soient intégrées au rapport de gestion annuel, afin de renforcer le lien entre performance financière et performance extra-financière.
Non. Les entreprises publient uniquement les normes et données jugées pertinentes à l'issue de l'analyse de double matérialité. La norme ESRS 2 reste cependant obligatoire pour toutes les entreprises concernées.
Oui. Dès lors qu'un sujet matériel concerne des activités situées en amont ou en aval (fournisseurs, transport, utilisation des produits), le reporting doit intégrer ces éléments.
Les rapports font l'objet d'une assurance limitée.
Pour les organisations multi-sites ou internationales, un outil spécialisé facilite la collecte, la gestion des workflows de validation et la traçabilité des informations exigées par les ESRS.