CSRD
RSE / ESG
Pilotage RSE
Les travailleurs de l’entreprise jouent un rôle central dans la continuité et la performance de ses activités. Dans le cadre de la CSRD (Corporate Sustainability Reporting Directive), l’ESRS S1 encadre les informations relatives à la propre main-d’œuvre lorsque les enjeux sociaux associés sont matériels.
La norme couvre notamment les conditions de travail, la santé et la sécurité, le dialogue social, la formation, la diversité, l’égalité de traitement et les droits humains. Les consultants ESG et CSRD de Toovalu vous expliquent les principales exigences de l’ESRS S1 et les évolutions prévues en 2026.
L’ESRS S1 est la norme européenne, ou l’ESRS (European Sustainability Reporting Standards) consacrée à la propre main-d’œuvre de l’entreprise. Elle complète les informations générales demandées au titre de l’ESRS 2 lorsque les enjeux sociaux liés aux travailleurs sont matériels.
La propre main-d’œuvre comprend :
L’ESRS S1 porte donc sur un périmètre plus large que les seuls effectifs salariés.
La norme vise également à documenter la manière dont l’entreprise respecte les principaux cadres européens et internationaux relatifs aux droits humains et au travail, notamment la Charte internationale des droits de l’homme, les principes directeurs des Nations unies et les conventions fondamentales de l’Organisation internationale du travail.
L’ESRS S1 figure parmi les standards sociaux les plus présents dans les premiers rapports de durabilité analysés par l’EFRAG. Selon l’étude publiée fin 2025, 99 % des premiers rapports de durabilité étudiés contiennent des informations relevant de l’ESRS S1. Ce chiffre concerne les rapports analysés et ne constitue pas un taux d’application automatique à l’ensemble des entreprises soumises à la CSRD.
Ce chiffre concerne les rapports analysés par l’EFRAG et ne constitue pas un taux d’application automatique à l’ensemble des entreprises soumises à la CSRD.
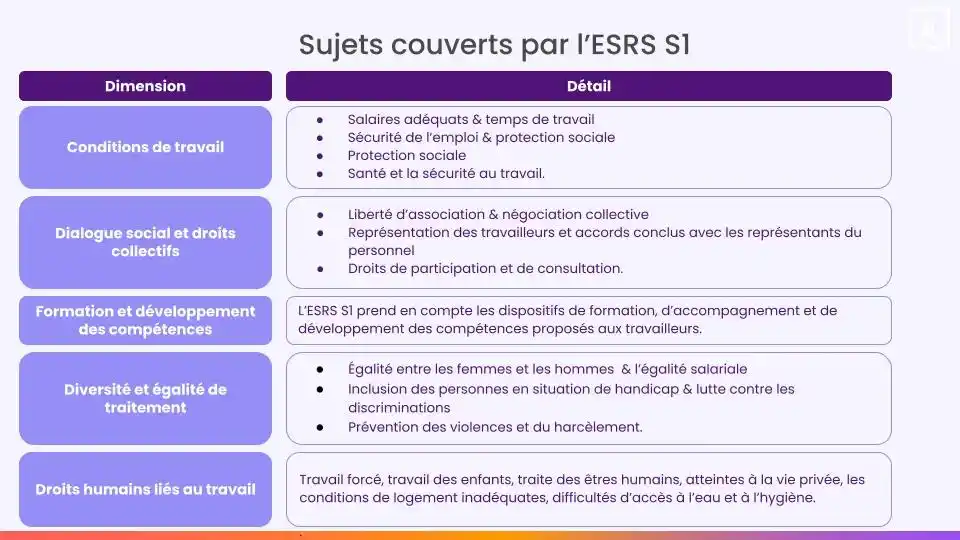
L’ESRS S1 couvre les principaux enjeux liés à la propre main-d’œuvre de l’entreprise.
Les informations peuvent porter sur :
L’entreprise doit également examiner :
L’ESRS S1 prend en compte les dispositifs de formation, d’accompagnement et de développement des compétences proposés aux travailleurs.
Les enjeux concernés incluent notamment :
La norme couvre également certains risques graves :
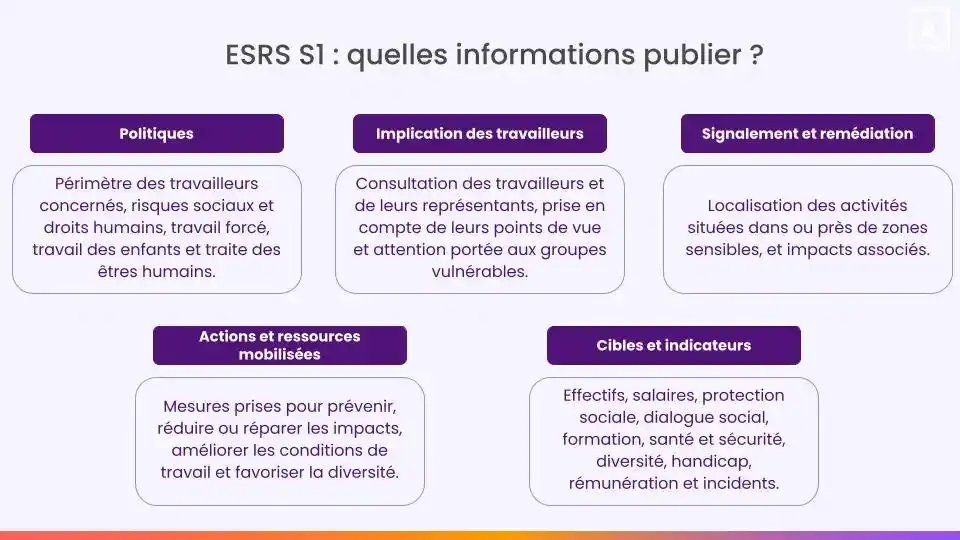
Lorsque les enjeux liés à la propre main-d’œuvre sont matériels, l’entreprise doit présenter ses politiques, ses processus d’implication, ses actions, ses objectifs et ses indicateurs.
En complément des exigences générales de l’ESRS 2 relatives aux politiques, l’entreprise doit préciser :
si ses politiques concernent l’ensemble de sa propre main-d’œuvre ou certains groupes spécifiques ;quelles catégories de travailleurs sont couvertes ;quels risques sociaux sont pris en compte ;si les politiques traitent la traite des êtres humains, le travail forcé et le travail des enfants.
Ces politiques peuvent être intégrées à une politique de ressources humaines, de droits humains, de diversité, de santé et sécurité ou de responsabilité sociale.
L’entreprise doit expliquer la manière dont elle implique directement sa propre main-d’œuvre ou ses représentants, ainsi que la manière dont les points de vue recueillis influencent ses décisions et ses actions.
Elle doit notamment présenter :
Dans le Set 2, les exigences relatives à l’implication des travailleurs et celles relatives à la remédiation des impacts négatifs sont regroupées afin de simplifier la présentation du reporting.
L’entreprise doit présenter les canaux de communication et les mécanismes de réclamation accessibles à sa propre main-d’œuvre.
Le rapport peut notamment préciser :
les mécanismes de plainte existants ;leur accessibilité ;les garanties de confidentialité ;les mesures de protection des lanceurs d’alerte ;la manière dont l’entreprise évalue l’efficacité de ces canaux ;le processus de remédiation lorsqu’un impact négatif a été causé ou favorisé par l’entreprise.
Dans le Set 2, ces informations sont présentées dans une logique intégrée avec les processus d’implication des travailleurs.
En complément des exigences générales de l’ESRS 2 relatives aux actions, l’entreprise doit présenter les actions clés prises, en cours ou prévues pour :
empêcher ou prévenir les impacts négatifs sur sa propre main-d’œuvre ;atténuer les impacts identifiés ;remédier aux conséquences négatives ;améliorer les conditions de travail ;renforcer la santé et la sécurité ;favoriser la diversité et l’égalité de traitement.
Elle doit également expliquer comment elle suit l’effectivité de ces actions. Cette information peut être présentée en lien avec les exigences relatives aux indicateurs et aux cibles.
Pour les données chiffrées relatives à sa propre main-d’œuvre, l’entreprise doit répondre aux exigences générales de l’ESRS 2 concernant les cibles et les indicateurs.
Selon les enjeux matériels identifiés, les indicateurs peuvent porter sur l’effectif, la composition de la main-d’œuvre, les conditions de travail, la négociation collective, la protection sociale, la diversité, la formation, la santé et la sécurité ou encore les écarts de rémunération.
Le périmètre, les méthodes de calcul, les hypothèses et les limites des données publiées doivent être documentés.
L’ESRS S1 doit être lu conjointement avec l’ESRS 2, qui encadre les informations générales sur la gouvernance, la stratégie, les politiques, les actions, les cibles et les indicateurs.
Il est également lié à l’ESRS S2, consacré aux travailleurs de la chaîne de valeur. La distinction repose principalement sur le périmètre :
Les enjeux liés aux communautés affectées et aux consommateurs peuvent également être traités au titre des ESRS S3 et S4 lorsque les impacts identifiés les concernent.
L’EFRAG a publié son avis technique sur les ESRS simplifiés le 3 décembre 2025. La Commission européenne a ensuite adopté, le 3 juillet 2026, un acte délégué révisant les douze ESRS du Set 1.
Selon le calendrier présenté dans le livre blanc, la publication au Journal officiel de l’Union européenne et la traduction officielle des standards doivent intervenir à l’issue d’une période d’examen de deux mois, renouvelable une fois, durant laquelle le Conseil de l’Union européenne et le Parlement européen peuvent s’opposer à l’acte délégué.
Tant que le Set 2 n’est pas applicable, le Set 1 reste le référentiel de référence pour les procédures de reporting.
Le Set 2 réduit de 50 % le nombre de points de données obligatoires de l’ESRS S1 et supprime l’ensemble des points de données volontaires des standards.
De nombreuses données quantitatives sont supprimées du reporting obligatoire ou regroupées dans un document d’orientation non contraignant de l’EFRAG, le NMIG.
Les principales simplifications concernent notamment :
les données relatives aux travailleurs non salariés, à l’exception de l’effectif total ;plusieurs répartitions entre les femmes et les hommes, notamment pour le personnel dont le nombre d’heures n’est pas garanti, les indicateurs d’évaluation de la performance et les heures de formation ;la répartition du personnel salarié par tranche d’âge.
Le Set 2 supprime la plupart des informations détaillées relatives aux travailleurs non salariés. L’effectif total des travailleurs non salariés reste toutefois à déclarer.
Les autres données doivent être examinées au regard de leur matérialité et des exigences générales applicables.
Le seuil à partir duquel l’effectif présent dans un pays est considéré comme significatif est fixé à 50 employés ou plus.
Le reporting porte désormais sur les dix pays dans lesquels l’entreprise compte le plus grand nombre de travailleurs, au lieu des pays représentant au moins 10 % de l’effectif total.
Cette évolution réduit la quantité d’informations à produire pour les entreprises présentes dans de nombreux pays, tout en maintenant une information sur les principales zones d’emploi.
Le Set 2 simplifie les informations demandées sur la protection sociale et les congés familiaux.
Les principales évolutions sont les suivantes :
Le nombre de jours perdus liés aux décès n’a plus à être estimé, car cette donnée est considérée comme difficile à calculer de manière homogène.
Les jours perdus à la suite d’accidents ou d’arrêts maladie restent à déclarer. Ils doivent être calculés en jours calendaires.
Le Set 2 regroupe les exigences relatives aux processus de consultation de la propre main-d’œuvre et celles relatives à la remédiation des impacts négatifs.
L’entreprise doit toujours expliquer comment elle recueille les points de vue des travailleurs, comment ces informations influencent ses décisions et comment elle remédie aux impacts négatifs qu’elle a causés ou auxquels elle a contribué.
Cette fusion réduit les répétitions entre les exigences et simplifie la présentation des processus sociaux dans le rapport de durabilité.
Le Set 2 doit s’appliquer aux rapports de durabilité publiés en 2028 au titre de l’exercice financier 2027. Une application volontaire est prévue dès les rapports publiés en 2027 au titre de l’exercice 2026.
Selon le calendrier présenté dans le livre blanc, l’obligation de publier un rapport de durabilité concernera alors principalement les entreprises et sociétés mères, à l’exception des holdings ayant une activité exclusivement financière, qui dépassent les deux seuils suivants :
plus de 1 000 salariés ;plus de 450 millions d’euros de chiffre d’affaires.
Les compétences, la santé et l’engagement des travailleurs contribuent directement à la continuité des activités. Une politique sociale structurée peut également favoriser la fidélisation, réduire le turnover et améliorer l’attractivité de l’entreprise.
La santé physique et mentale, la qualité du dialogue social et l’égalité de traitement influencent les conditions de travail et la capacité de l’entreprise à recruter et à conserver ses compétences.
Pour structurer leur démarche, les entreprises peuvent commencer par :
La plateforme ESG Toovalu aide les entreprises à structurer leur collecte de données, suivre leurs indicateurs sociaux et préparer leur reporting CSRD.
Conclusion
Le Set 2 adopté en 2026 réduit de 50 % le nombre de points de données obligatoires de l’ESRS S1 et supprime l’ensemble des points de données volontaires des standards. Il simplifie également les informations relatives aux travailleurs non salariés, à la consultation et à la remédiation, à la protection sociale, aux congés familiaux, aux effectifs par pays et aux indicateurs de santé et de sécurité.
Tant que le Set 2 n’est pas applicable, le Set 1 reste le référentiel de référence. Les entreprises peuvent toutefois anticiper ces évolutions en cartographiant leur propre main-d’œuvre, en fiabilisant leurs données sociales et en documentant leurs processus de consultation et de remédiation.
Pour structurer votre collecte de données et votre rapport CSRD / ESG, Toovalu propose une solution clé en main (logiciel, formation, consulting)
L’ESRS S1 est la norme CSRD consacrée à la propre main-d’œuvre de l’entreprise. Elle concerne les salariés ainsi que certains travailleurs non salariés ou mis à disposition.
La norme couvre les conditions de travail, la santé et la sécurité, le dialogue social, la formation, la diversité, l’égalité de traitement et les droits humains liés au travail.
L’entreprise doit présenter ses politiques, ses processus d’implication, ses canaux de signalement, ses actions, ses objectifs et ses indicateurs lorsque les enjeux liés à sa propre main-d’œuvre sont matériels.
L’ESRS S1 concerne la propre main-d’œuvre de l’entreprise. L’ESRS S2 porte sur les travailleurs situés dans sa chaîne de valeur.
Le Set 2 réduit de 50 % le nombre de points de données obligatoires de l’ESRS S1 et supprime l’ensemble des points de données volontaires des standards. Il simplifie notamment les informations relatives aux travailleurs non salariés, à la protection sociale, aux congés familiaux, aux effectifs par pays et aux indicateurs de santé et de sécurité.
Les exigences relatives à la consultation des travailleurs et à la remédiation des impacts négatifs sont également regroupées.
Tant que le Set 2 n’est pas applicable, le Set 1 reste le référentiel de référence.