Pilotage RSE
RSE / ESG
CSRD
La directive CS3D, pour Corporate Sustainability Due Diligence Directive, encadre le devoir de vigilance des grandes entreprises à l’échelle européenne, notamment en matière d’achats responsables. Elle leur impose d’identifier et de traiter les incidences négatives réelles ou potentielles sur les droits humains et l’environnement liées à leurs activités, à celles de leurs filiales et à leur chaîne d’activités.
Adoptée en 2024, la directive a été modifiée en 2026 dans le cadre de l’Omnibus I. Ces évolutions ont notamment relevé son seuil d’application, ajusté son calendrier et renforcé l’approche fondée sur les risques.
Définition, entreprises concernées, obligations, sanctions et échéances : les experts de la plateforme ESG Toovalu font le point.
Avant la CS3D, plusieurs États européens avaient déjà adopté des dispositifs nationaux de vigilance. La France dispose notamment d’une loi sur le devoir de vigilance depuis 2017.
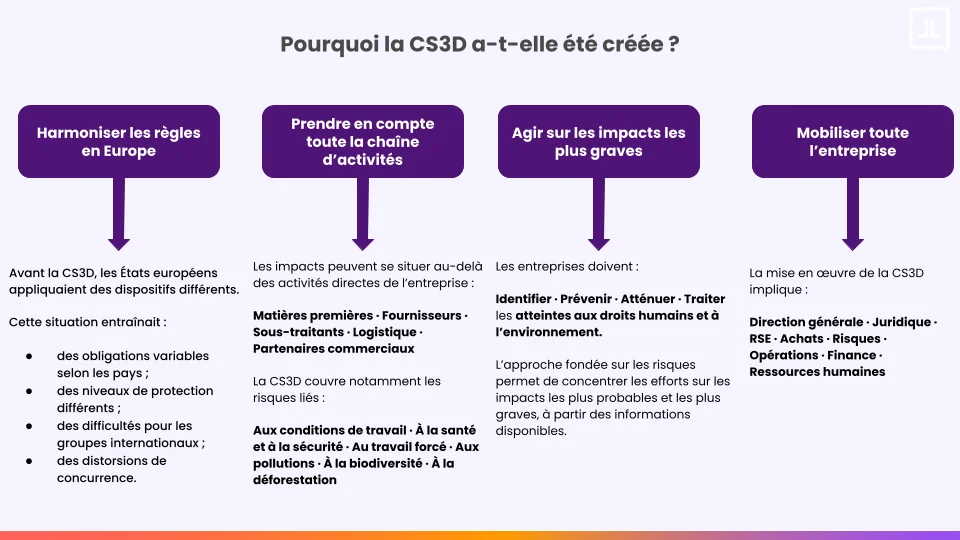
Ces cadres nationaux reposaient toutefois sur des règles différentes et ne concernaient pas toujours les mêmes entreprises. Cette situation pouvait entraîner :
La CS3D vise à harmoniser les règles applicables au sein de l’Union européenne. Elle établit un cadre commun pour identifier et traiter les impacts négatifs liés aux activités des entreprises.
Une part importante des impacts sociaux et environnementaux se situe en dehors des activités directes de l’entreprise. Les matières premières, les fournisseurs, les sous-traitants, les prestataires logistiques et les partenaires commerciaux peuvent contribuer à ces impacts.
La directive prend notamment en compte des enjeux liés :
Le dispositif ne se limite donc pas aux sites contrôlés directement par l’entreprise. Il prend en considération les risques identifiés dans sa chaîne d’activités.
La CS3D demande aux entreprises concernées d’identifier, prévenir, atténuer et traiter les incidences négatives réelles ou potentielles sur les droits humains et l’environnement.
Les entreprises doivent examiner :
Depuis les modifications adoptées en 2026, l’identification des incidences suit une approche en deux temps. L’entreprise réalise d’abord un exercice de délimitation, exclusivement à partir des informations raisonnablement disponibles, afin de repérer dans ses activités, celles de ses filiales et, lorsqu’elles sont liées à sa chaîne d’activités, celles de ses partenaires commerciaux, les domaines où les incidences négatives sont les plus susceptibles de se produire et d’être les plus graves. Elle mène ensuite une évaluation approfondie dans les domaines ainsi identifiés.
La mise en œuvre de la CS3D implique plusieurs directions :
Les entreprises doivent intégrer le devoir de vigilance dans leurs politiques, leurs processus d’achats, leurs relations fournisseurs, leurs mécanismes de réclamation et leurs plans d’action.
La durabilité devient ainsi un sujet de gouvernance et de gestion des risques, avec des responsabilités opérationnelles clairement identifiées.
La CS3D est une directive européenne qui impose un devoir de vigilance aux très grandes entreprises entrant dans son périmètre.
Les entreprises concernées doivent identifier et traiter les incidences négatives réelles ou potentielles liées :
Le dispositif comprend également des mécanismes de suivi, de plainte et de communication publique.
Les mesures attendues de l’entreprise dépendent notamment de la nature et de l’ampleur de l’incidence, de sa gravité et de sa probabilité, ainsi que des circonstances dans lesquelles elle intervient et des leviers dont dispose l’entreprise pour agir.
Elles peuvent notamment dépendre :
Cette approche conduit les entreprises à hiérarchiser leurs actions et à concentrer leurs moyens sur les risques les plus importants.
La CSRD organise la publication d’informations de durabilité selon les normes ESRS. Elle concerne notamment la stratégie, la gouvernance, les impacts, les risques, les opportunités et les indicateurs ESG de l’entreprise.
La CS3D porte sur les mesures opérationnelles que l’entreprise doit mettre en place pour prévenir et traiter les atteintes aux droits humains et à l’environnement.
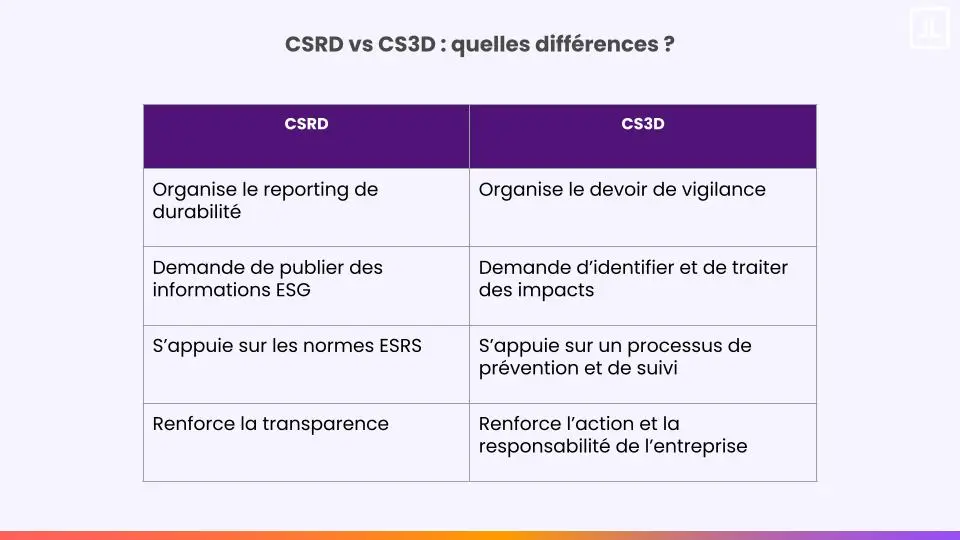
Les deux textes se complètent. Les données issues du dispositif de vigilance peuvent alimenter le reporting CSRD. À l’inverse, les informations publiées dans le rapport de durabilité peuvent contribuer à documenter les risques, les politiques et les actions de l’entreprise.
La loi française adoptée en 2017 avait posé les bases du devoir de vigilance. La CS3D propose un cadre européen commun et élargit la logique de vigilance à l’échelle de l’Union.
Les entreprises françaises déjà concernées par la loi nationale devront comparer leur dispositif existant avec les exigences européennes. Elles devront notamment examiner :
La transposition française précisera les modalités pratiques d’application du dispositif.
La directive couvre les incidences négatives réelles ou potentielles sur les droits fondamentaux. Les entreprises doivent notamment analyser les risques liés :
L’analyse doit tenir compte du secteur d’activité, de la localisation des opérations, des pratiques des partenaires et des populations potentiellement concernées.
La CS3D porte également sur plusieurs impacts environnementaux, notamment :
L’entreprise doit mettre en place des mesures adaptées pour prévenir, réduire ou faire cesser ces impacts.
Depuis les modifications introduites par l’Omnibus I, la directive cible principalement les très grandes entreprises.
Sont concernées les entreprises et groupes européens qui remplissent les deux conditions suivantes :
Le seuil peut également s’apprécier au niveau consolidé pour les sociétés mères ultimes d’un groupe.
Le seuil ne correspond pas simplement à l'effectif de l'entreprise à une date donnée. Pour entrer dans le champ de la CS3D, une entreprise européenne doit employer plus de 5 000 salariés en moyenne et réaliser plus de 1,5 milliard d'euros de chiffre d'affaires net mondial.
Pour calculer l'effectif, les salariés à temps partiel sont comptabilisés en équivalent temps plein. Les travailleurs intérimaires sont également pris en compte comme s'ils étaient employés directement par l'entreprise pendant la même période. Il en va de même pour d'autres formes d'emploi atypiques lorsque les personnes concernées répondent aux critères permettant de les considérer comme des travailleurs.
Les travailleurs saisonniers sont comptabilisés proportionnellement au nombre de mois travaillés. Les salariés des succursales de l'entreprise entrent également dans le calcul.
À retenir : le seuil ne correspond pas simplement à l’effectif constaté à une date donnée. La CS3D retient plus de 5 000 salariés en moyenne au cours de l’exercice concerné.
Le chiffre de 5 000 salariés intervient dans deux règles distinctes de la CS3D révisée en 2026.
D’un côté, une entreprise européenne entre principalement dans le champ de la directive lorsqu’elle emploie plus de 5 000 salariés en moyenne et dépasse 1,5 milliard d’euros de chiffre d’affaires net mondial.
De l’autre, lors d’une évaluation approfondie, une entreprise assujettie ne peut demander certaines informations à un partenaire commercial comptant moins de 5 000 salariés que si ces informations ne peuvent raisonnablement être obtenues par d’autres moyens.
Ces deux seuils ont donc des fonctions différentes : le premier détermine le périmètre d’application de la CS3D ; le second vise à limiter la charge d’information transférée à des partenaires plus petits.
Certaines entreprises non européennes entrent également dans le périmètre lorsqu’elles réalisent plus de 1,5 milliard d’euros de chiffre d’affaires net dans l’Union européenne.
Les règles peuvent aussi concerner certaines entreprises ou sociétés mères qui fonctionnent selon des modèles de franchise ou de licence, lorsque les seuils prévus par la directive sont atteints.
Les PME ne sont pas directement soumises aux obligations principales de la CS3D.
Elles peuvent toutefois être sollicitées par leurs clients ou donneurs d’ordre pour fournir des informations sur :
Afin de limiter la charge administrative transférée aux PME, la réforme de 2026 encadre les demandes d'informations adressées aux partenaires commerciaux lors de l'évaluation approfondie. Le principe : les entreprises soumises à la CS3D ne peuvent demander que les informations nécessaires.
La réforme 2026 prévoit également des lignes directrices et des modèles volontaires de clauses contractuelles, qui seront publiés d’ici juillet 2027.
En pratique, lorsqu'un partenaire commercial compte moins de 5 000 salariés, ces informations ne peuvent être demandées que si elles ne peuvent raisonnablement être obtenues par d'autres moyens, par exemple à partir d'informations déjà disponibles, de rapports indépendants, de solutions numériques ou d'initiatives sectorielles ou multipartites.
L'objectif est explicite : limiter l'effet de ruissellement des obligations de la CS3D sur les entreprises plus petites qui n'entrent pas directement dans son champ d'application.
Pour les PME, ces changements ralentissent certes le mouvement de structuration des données ESG, mais la dynamique et le besoin restent importants car l’enjeu ESG s’est déplacé de la conformité réglementaire vers les pressions marché ces derniers mois. C’est particulièrement vrai pour les secteurs exposés comme l’industrie, le textile, la construction, la logistique, l’énergie ou l’extraction.
Avant l’entrée en vigueur du cadre européen, les entreprises s’appuyaient principalement sur :
Ces démarches pouvaient manquer d’harmonisation ou de suivi opérationnel.
Les entreprises concernées doivent mettre en place un dispositif capable de :
L’entreprise doit pouvoir démontrer la réalité des mesures prises et leur évolution dans le temps.
La réforme adoptée en 2026 a supprimé de la CS3D les dispositions qui imposaient aux entreprises concernées d'adopter un plan de transition pour l'atténuation du changement climatique.
C'est une évolution importante par rapport au texte adopté en 2024. Le devoir de vigilance de la CS3D reste centré sur l'identification, la prévention, l'atténuation et le traitement des incidences négatives sur les droits humains et l'environnement, mais le plan de transition climatique ne fait plus partie de ses obligations.
Cette suppression concerne la CS3D. Elle ne signifie pas que toutes les exigences climatiques ou de transition susceptibles de s'appliquer à une entreprise au titre d'autres textes européens disparaissent.
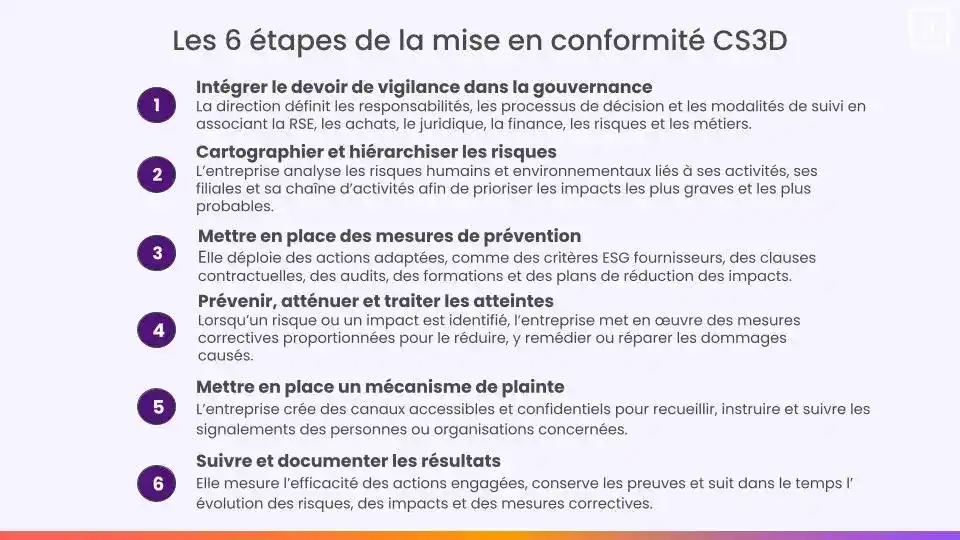
La direction doit formaliser les responsabilités, les processus de décision et les modalités de suivi.
Le devoir de vigilance doit être relié aux politiques existantes en matière de :
Un comité transversal peut réunir la RSE, les achats, le juridique, la finance, les risques, les ressources humaines et les opérations.
La réforme adoptée en février 2026 a modifié la méthode d’identification des incidences prévue par la CS3D. Le texte définit désormais une démarche en deux temps : un exercice de délimitation des zones de risque, suivi d’une évaluation approfondie des zones prioritaires.
L’entreprise commence par un exercice de délimitation fondé exclusivement sur les informations raisonnablement disponibles. L’objectif n’est pas d’analyser systématiquement chaque fournisseur ou partenaire commercial, mais d’identifier les domaines généraux dans lesquels les incidences négatives sont les plus susceptibles de se produire et d’être les plus graves.
Cette analyse couvre :
Elle peut notamment tenir compte du secteur d’activité, des produits et services concernés, des zones géographiques, du contexte dans lequel opèrent les partenaires commerciaux ainsi que de la probabilité et de la gravité potentielles des incidences.
Une fois ces zones identifiées, l’entreprise mène une évaluation approfondie des domaines dans lesquels les incidences négatives apparaissent à la fois les plus susceptibles de se produire et les plus graves.
Lorsque plusieurs domaines présentent des incidences de probabilité ou de gravité équivalentes, l’entreprise peut donner la priorité à l’évaluation de ceux qui impliquent des partenaires commerciaux directs.
Cette logique est importante : la CS3D révisée en 2026 ne demande donc pas de conduire le même niveau d'analyse sur l'ensemble de la chaîne d'activités. Elle organise la vigilance à partir des zones de risque identifiées, puis concentre l'analyse approfondie là où les enjeux sont les plus importants.
Les mesures de prévention doivent être adaptées aux risques identifiés. Elles peuvent prendre la forme de :
Les clauses contractuelles doivent s’inscrire dans un dispositif plus large. Elles gagnent en efficacité lorsqu’elles s’accompagnent d’un dialogue avec les fournisseurs, d’un suivi et de mesures de soutien.
Lorsqu’un risque est identifié, l’entreprise doit déterminer les mesures appropriées pour le prévenir ou en réduire la gravité.
Lorsqu’une atteinte est avérée, elle doit mettre en œuvre des actions correctives adaptées. Selon la situation, ces mesures peuvent inclure :
À noter que la réforme de 2026 ne fait plus de la rupture de la relation commerciale une mesure imposée par la CS3D dans cette situation. Elle privilégie une logique de suspension et de renforcement des mesures tant qu'il existe une perspective raisonnable que celles-ci aboutissent.
Cela dit, lorsque les mesures de prévention ou de correction ne permettent pas de traiter suffisamment l'incidence, l'entreprise doit, en dernier ressort, s'abstenir de nouer de nouvelles relations ou d'étendre la relation existante avec le partenaire concerné.
Lorsque le droit applicable le permet, elle suspend alors la relation commerciale pour les activités concernées et met en œuvre un plan d'action renforcé de prévention ou de correction.
Les entreprises doivent prévoir des canaux permettant aux personnes concernées, à leurs représentants et aux organisations compétentes de signaler une atteinte ou un risque d’atteinte.
Le dispositif doit préciser :
Le suivi doit permettre de vérifier l’efficacité des mesures adoptées.
Sur ce point, depuis la réforme de 2026, l'entreprise doit réévaluer l'adéquation et l'efficacité de ses mesures sans retard injustifié après un changement significatif, au moins tous les cinq ans et lorsqu'il existe des motifs raisonnables de penser que les mesures ne sont plus adéquates ou efficaces ou que de nouveaux risques d'incidences négatives sont apparus.
Les entreprises peuvent notamment suivre :
Une plateforme ESG permet de centraliser ces informations, d’attribuer les actions à des responsables et de conserver l’historique des décisions.
La directive prévoit une supervision administrative par les autorités nationales compétentes. Ces autorités pourront notamment prononcer des injonctions et des sanctions financières effectives, proportionnées et dissuasives.
Le plafond maximal des sanctions pécuniaires est fixé à 3 % du chiffre d’affaires net mondial de l’entreprise. La directive prévoit également un régime de responsabilité civile selon les modalités définies par le droit national (et non à l’échelle de l’Union, comme initialement prévu par la CS3D). Les personnes affectées peuvent obtenir la réparation intégrale des dommages lorsque les conditions sont réunies.
La gestion du devoir de vigilance doit donc associer les directions RSE, juridique, achats, risques, finance et opérations. La conservation des preuves, la formalisation des décisions et le suivi des actions jouent un rôle central dans la maîtrise du risque.
La directive initiale est entrée en vigueur le 25 juillet 2024. Les règles ont ensuite été modifiées par l’Omnibus I, notamment par la directive (UE) 2026/470, entrée en vigueur le 18 mars 2026.
Le calendrier actuel prévoit :
La Commission européenne doit également publier des lignes directrices pour accompagner les entreprises. Les principales recommandations sont attendues d’ici le 26 juillet 2027, puis des compléments d’ici le 26 juillet 2028.
Cette évolution du calendrier laisse aux entreprises un délai supplémentaire pour structurer leur dispositif. Les organisations concernées ont toutefois intérêt à anticiper la cartographie des risques, la gouvernance, les processus fournisseurs et la documentation.
Le cadre européen a déjà évolué dans le cadre de l’Omnibus I. Les changements adoptés en 2026 ont notamment :
Des précisions restent attendues dans les textes nationaux de transposition et les lignes directrices européennes. Les entreprises doivent donc suivre les évolutions réglementaires tout en construisant un dispositif suffisamment robuste pour intégrer les futures précisions.
En conclusion
La CS3D transforme le devoir de vigilance en processus de pilotage permanent. Les entreprises concernées doivent identifier leurs risques, agir sur les impacts prioritaires, suivre leurs résultats et documenter les mesures prises.
La conformité repose sur une coordination étroite entre la direction générale, les équipes RSE, les achats, le juridique, la finance, les risques et les opérations. Elle nécessite également des données fiables sur les activités, les filiales et les partenaires de la chaîne d’activités.
Toovalu accompagne les entreprises sur leurs enjeux ESG et climat, notamment la CSRD, la CS3D, le Bilan Carbone®, le GHG Protocol et les démarches de pilotage RSE.
La CSRD encadre la publication des informations de durabilité selon les normes ESRS. La CS3D impose un processus opérationnel de vigilance visant à identifier, prévenir et traiter les impacts négatifs sur les droits humains et l’environnement.
Les PME ne sont pas directement soumises aux principales obligations de la directive. Elles peuvent toutefois être sollicitées par leurs clients ou donneurs d’ordre pour transmettre des informations sociales et environnementales.
La CS3D ne prévoit pas un contrôle systématique de chaque fournisseur. L’entreprise doit d’abord réaliser un exercice de délimitation, à partir des informations raisonnablement disponibles, pour identifier les domaines de sa chaîne d’activités où les incidences négatives sont les plus susceptibles de se produire et d’être les plus graves. Elle mène ensuite une évaluation approfondie dans les domaines prioritaires ainsi identifiés. Lorsque plusieurs domaines présentent des incidences de probabilité ou de gravité équivalentes, elle peut donner la priorité à ceux impliquant ses partenaires commerciaux directs.
Les États membres doivent fixer le plafond maximal des sanctions pécuniaires à 3 % du chiffre d’affaires net mondial de l’entreprise, ou du chiffre d’affaires net mondial consolidé dans certains cas concernant une société mère ultime. Une responsabilité civile peut également être engagée selon les règles nationales applicables.
Non. La directive établit un cadre européen harmonisé. Les entreprises françaises devront examiner l’articulation entre leur dispositif existant et les règles issues de la transposition de la CS3D.
La directive prévoit des obligations de communication, mais son objectif principal reste la mise en place d’un dispositif opérationnel de vigilance. Les obligations de reporting de durabilité relèvent principalement de la CSRD et des normes ESRS.
Non. Les achats jouent un rôle important dans la gestion des fournisseurs, mais le devoir de vigilance concerne l’ensemble de l’organisation. Il implique notamment la direction générale, la RSE, le juridique, la finance, les risques, les ressources humaines et les opérations.