RSE / ESG
Pilotage RSE
Climat

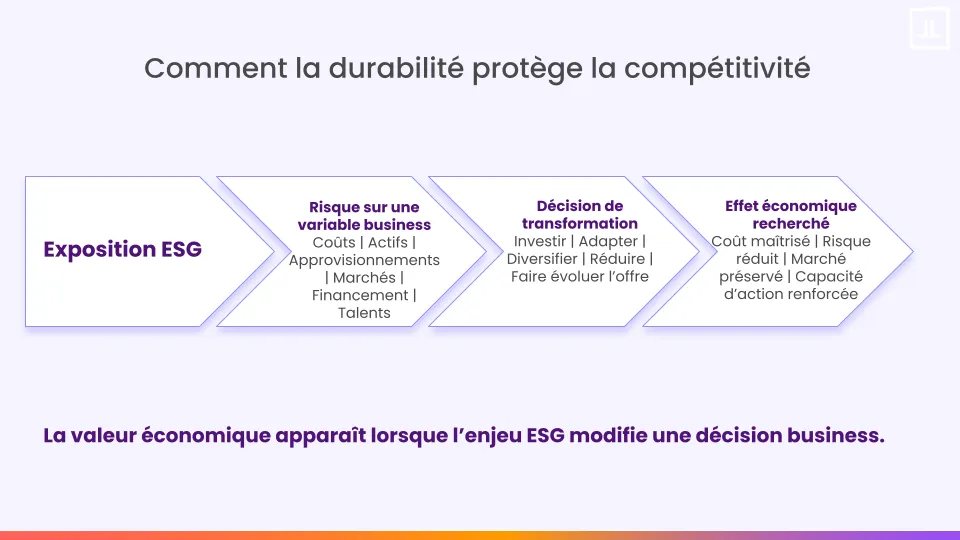
Une stratégie de durabilité ne rend pas mécaniquement une entreprise plus compétitive. Elle le devient lorsqu’elle modifie concrètement son exposition aux risques, sa structure de coûts, son accès aux marchés, sa capacité d’innovation ou son attractivité.
C’est une distinction importante. Les entreprises ont désormais largement dépassé le stade où il fallait démontrer que les enjeux environnementaux et sociaux pouvaient avoir des conséquences économiques. La difficulté est ailleurs : identifier les sujets sur lesquels la durabilité peut réellement modifier l’équation business, puis faire entrer ces sujets dans les décisions d’investissement, d’offre, d’achats ou d’organisation.
C’est précisément le rôle d’une stratégie RSE : choisir les transformations sur lesquelles l’entreprise veut concentrer ses moyens, en fonction de ses enjeux propres et de son modèle d’affaires. La compétitivité n’est donc pas un bénéfice générique de la durabilité. Elle résulte de mécanismes précis, qu’il faut être capable d’identifier et de piloter.
La contribution de la durabilité à la compétitivité commence rarement par la création spectaculaire d’un nouveau marché. Elle commence plus souvent par la protection de la performance existante : éviter une hausse de coûts, préserver un marché, réduire une dépendance, sécuriser un actif ou limiter l’exposition à un risque qui devient économiquement significatif.
Une entreprise peut être performante aujourd’hui tout en accumulant des vulnérabilités qui fragilisent sa compétitivité future : dépendance à une matière première, exposition d’un site aux risques climatiques, fournisseur critique fortement carboné, évolution d’une réglementation sectorielle, exigences environnementales croissantes d’un donneur d’ordre ou difficulté à assurer certains actifs.
La stratégie de durabilité permet de faire remonter ces vulnérabilités suffisamment tôt pour qu’elles puissent encore être arbitrées. C’est là que sa valeur économique commence : non pas lorsqu’elle documente un risque déjà matérialisé, mais lorsqu’elle donne à l’entreprise le temps de modifier ses décisions.
Cela peut conduire à diversifier des approvisionnements, faire évoluer un process industriel, revoir certains investissements, adapter un site, modifier des critères achats ou accélérer la transformation d’une offre.
Ce risque est déjà économique. Dans son enquête 2025 menée auprès d’environ 13 000 entreprises européennes, la Banque européenne d’investissement constate que 68 % des entreprises de l’UE déclarent avoir subi des pertes liées à des événements climatiques extrêmes, tandis que 53 % ont pris des mesures pour faire face aux risques physiques.
L’enjeu n’est donc pas de dresser ici une nouvelle typologie des risques ESG. Risques physiques, transition, dépendances aux ressources, enjeux sociaux ou financiers n’affectent ni les mêmes entreprises ni les mêmes variables économiques. Notre analyse des risques ESG qui pèsent sur le modèle d’affaires permet d’approfondir cette cartographie. Ici, le point décisif est différent : une stratégie de durabilité devient compétitive lorsqu’elle transforme une exposition identifiée en décision capable de protéger une activité, une marge, un actif ou un marché.
La deuxième contribution est plus directe : certaines transformations environnementales ou sociales permettent de réduire des coûts ou de mieux maîtriser leur évolution.
Réduction des consommations énergétiques, optimisation des flux logistiques, diminution de la consommation de matières, allongement de la durée de vie des équipements, réduction de certains déchets ou évolution de la flotte peuvent produire simultanément un effet environnemental et économique.
Cette recherche de valeur économique est désormais explicite dans les investissements de durabilité. Dans son étude 2025 menée auprès de 2 146 cadres dirigeants de 716 organisations dans 13 pays, le Capgemini Research Institute indique que 67 % citent la création de valeur business, notamment la rentabilité, l’efficacité et les économies, parmi les moteurs de leurs investissements de durabilité. Près d’une organisation sur deux, 49 %, déclare déjà avoir obtenu un retour sur investissement positif.
Mais il faut éviter un raccourci fréquent : toute action RSE n’a pas vocation à présenter un ROI positif à court terme.
Certaines actions répondent d’abord à une logique de maîtrise des risques, de maintien de l’accès au marché ou de préparation d’une transformation future. D’autres nécessitent des CAPEX importants avant de générer des gains. D’autres encore produisent une valeur difficile à isoler financièrement.
La maturité consiste justement à distinguer ces logiques. Une entreprise peut comparer un projet d’efficacité énergétique sur son retour sur investissement. Elle évaluera différemment un projet d’adaptation climatique destiné à protéger un site industriel ou une démarche fournisseurs destinée à sécuriser une matière critique.
Cette démonstration devient particulièrement importante lorsque les budgets se tendent. Sur le climat, les projets doivent alors être capables d’articuler économies directes, risques évités et création de valeur à plus long terme. Notre article sur la manière de tenir son projet climat quand l’agenda et le budget interne se rétractent montre comment construire cette argumentation sans réduire la stratégie climat à un calcul de ROI à court terme.
Parler de résilience peut vite devenir vague. Pour une entreprise, elle doit se traduire par une capacité plus concrète à absorber une évolution sans dégrader brutalement sa performance.
Une entreprise moins dépendante d’une énergie volatile, d’une ressource critique ou d’un fournisseur unique est plus résiliente. Une entreprise qui connaît l’exposition climatique de ses sites peut anticiper ses investissements. Une entreprise capable de répondre aux nouvelles exigences environnementales d’un client stratégique protège mieux son chiffre d’affaires.
La stratégie de durabilité devient alors une manière de préserver des marges de manœuvre.
La compétitivité ne se joue pas uniquement sur les coûts. Dans de nombreux secteurs, la capacité à documenter sa performance environnementale ou sociale intervient désormais dans la relation commerciale elle-même.
Pour un fournisseur B2B, la question est très concrète : que faut-il être capable de mesurer, prouver ou transformer pour rester éligible aux marchés que l’entreprise veut conserver ou conquérir ?
Ce levier ressort également de notre étude sur la prise de poste en RSE : 51 % des professionnels interrogés citent les pressions externes, notamment l’évolution du marché, les demandes clients et les appels d’offres, comme premier moteur pour faire avancer les sujets RSE en interne.
Selon les secteurs, les demandes peuvent porter sur l’empreinte carbone, les objectifs de réduction, la traçabilité des matières, les pratiques sociales, les achats responsables ou des données ESG structurées.
Toutes ces demandes n’ont évidemment pas le même poids. Un questionnaire envoyé par un client ne constitue pas automatiquement un risque stratégique.
Il le devient lorsque le critère intervient réellement dans une décision d’achat, une notation fournisseur, un renouvellement de contrat ou un appel d’offres significatif.
La stratégie de durabilité permet alors de faire une distinction essentielle entre les sollicitations auxquelles l’entreprise répond ponctuellement et les transformations qu’elle doit intégrer à son modèle pour rester compétitive.
Cette pression fonctionne d’ailleurs dans les deux sens : une entreprise peut être évaluée par ses clients tout en renforçant simultanément ses propres exigences envers sa chaîne de valeur. Pour passer de questionnaires ESG dispersés à de véritables critères de sélection et de suivi, notre article sur les achats responsables détaille comment structurer une politique fournisseurs réellement exploitable.
Répondre à une exigence permet de rester dans la course. Anticiper son évolution peut créer une longueur d’avance.
C’est particulièrement vrai lorsqu’un marché commence à valoriser des offres moins carbonées, plus circulaires, plus sobres en ressources ou plus transparentes sur leur chaîne de valeur.
Une entreprise capable de fournir plus tôt une donnée robuste, une offre mieux positionnée ou une preuve environnementale crédible peut faciliter le travail de ses propres clients, notamment lorsque ceux-ci cherchent eux-mêmes à réduire l’empreinte de leur chaîne de valeur.
La durabilité commence alors à toucher la proposition de valeur.
Chez Coopérative U, par exemple, la démarche ne consiste pas simplement à répondre à une obligation de reporting.
« Pour Coopérative U, anticiper les risques et opportunités liées au changement climatique est un enjeu bien réel, tant en termes d'approvisionnement, d'investissements que de responsabilité. Mesure et pilotage de l'empreinte carbone de notre chaîne de valeur, sensibilisation et formation des collaborateurs, accompagnement par des experts climat, stratégie pour accompagner nos fournisseurs, réflexions sur l'offre : vu les impacts potentiels, Coopérative U met les moyens pour intégrer ces enjeux dans la construction de sa stratégie globale pour 2030 » Sylvie Vaissaire, directrice Qualité et Durabilité Coopérative U.
Ce type de démarche montre une frontière importante : l’ESG cesse d’être uniquement un sujet de performance extra-financière lorsqu’il influence ce que l’entreprise vend, la manière dont elle le produit ou la valeur qu’elle apporte à ses clients.
Le même raisonnement vaut pour le financement. Une trajectoire environnementale crédible peut intervenir dans la relation avec certains prêteurs ou investisseurs, notamment lorsque des financements sont assortis d’indicateurs de performance ou que l’exposition aux risques ESG entre dans l’analyse du dossier.
Le lien entre durabilité et finance dépasse d’ailleurs largement le carbone. Dans son rapport annuel 2025, la Banque centrale européenne rappelle que 75 % des prêts bancaires aux entreprises de la zone euro sont liés à des entreprises fortement dépendantes de services écosystémiques. Ses travaux antérieurs estimaient également que 72 % des 4,2 millions d’entreprises non financières analysées dans la zone euro dépendaient de manière critique d’au moins un de ces services. La dégradation de la nature peut donc affecter des activités économiques et, par transmission, les portefeuilles des banques qui les financent.
Il serait excessif d’en déduire qu’une bonne stratégie de durabilité garantit automatiquement un coût du capital inférieur. Les conditions dépendent de l’entreprise, du secteur, du type de financement et du marché.
En revanche, une entreprise capable de documenter ses expositions, ses trajectoires et ses investissements dispose d’une information plus exploitable dans la discussion financière. Elle peut surtout mieux intégrer les contraintes de financement dans ses propres arbitrages de transition.
Voici une vue synthétique des effets potentiels d'une stratégie de durabilité sur la compétitivité.
Ces mécanismes ne sont ni automatiques ni également pertinents pour toutes les entreprises. Une stratégie de durabilité crédible consiste précisément à identifier ceux qui ont suffisamment de poids pour justifier une transformation.
Les premiers mécanismes protègent ou optimisent l’existant. Le niveau suivant est plus exigeant : utiliser les transformations environnementales et sociales pour faire évoluer ce que l’entreprise vend, comment elle le produit ou la manière dont elle crée de la valeur.
Une stratégie de durabilité reste fragile lorsqu’elle est construite parallèlement à la stratégie business.
Elle devient beaucoup plus intéressante lorsqu’elle rencontre les questions déjà structurantes pour l’entreprise : où se situera la croissance ? Quelles offres doivent évoluer ? Quelles dépendances fragilisent les marges ? Quels investissements conditionnent les prochaines années ? Quelles attentes clients sont en train de devenir des standards de marché ?
La durabilité peut alors agir sur plusieurs leviers : écoconception, réduction de la matière, économie circulaire, nouveaux services, optimisation de l’usage, évolution du mix produit, nouvelles propositions de valeur ou transformation de certains process.
Mais là encore, l’existence d’un bénéfice environnemental ne suffit pas à démontrer un avantage compétitif.
La création de valeur n’est pourtant plus seulement une hypothèse. Dans son Global CEO Survey 2025, mené auprès de 4 701 dirigeants dans 109 pays et territoires, PwC constate que 33 % des CEO interrogés déclarent que les investissements favorables au climat engagés par leur entreprise au cours des cinq années précédentes ont augmenté les revenus issus de leurs produits ou services, contre 5 % qui constatent une diminution. Le résultat est intéressant moins comme promesse de performance que comme signal : certains investissements climat commencent effectivement à modifier l’offre et les revenus. Reste à identifier lesquels, dans chaque entreprise, répondent réellement à une demande et créent une valeur défendable.
Il faut regarder si l’évolution améliore réellement une variable business : disposition à payer, accès à un marché, coût de production, récurrence du revenu, fidélisation, maîtrise d’une ressource ou différenciation difficile à reproduire.
C’est probablement l’un des points les plus importants.
Une stratégie de durabilité sérieuse ne produit pas uniquement des situations gagnant-gagnant. Elle fait aussi apparaître des tensions entre performance à court terme et transformation du modèle.
Décarboner un process peut demander un CAPEX important. Changer de matière peut augmenter temporairement les coûts. Renoncer à une activité très rentable mais structurellement exposée peut dégrader un indicateur financier immédiat. Développer une nouvelle offre demande du temps avant d’atteindre son seuil de rentabilité.
Il n'est bien sûr pas question d’éliminer ces tensions : l'enjeu est de les rendre arbitrables.
Quel coût l’entreprise accepte-t-elle aujourd’hui pour réduire une exposition future ? Quel investissement devient rationnel lorsqu’on intègre le coût de l’inaction ? Quelle activité mérite d’être transformée, développée, maintenue ou progressivement abandonnée ?
C’est à cet endroit que stratégie de durabilité et stratégie d’entreprise commencent réellement à se confondre.
Chez SFPI, cette articulation entre transformation et modèle économique apparaît directement dans la manière dont le groupe aborde ses enjeux de durabilité.
« Miser sur une stratégie de durabilité ambitieuse nous fait gagner plus d’appels d’offres, car le reporting RSE est devenu un critère majeur de décision pour nos prospects », Sophie Morel, secrétaire générale du groupe industriel SFPI.
Certaines contributions sont mesurables assez directement : économies d’énergie, coût matière, CAPEX, OPEX, chiffre d’affaires associé à une offre ou valeur d’un contrat préservé.
D’autres sont plus difficiles à isoler.
C’est notamment le cas de l’attractivité employeur, de la fidélisation de certaines compétences, de la réputation B2B ou de la capacité à anticiper une évolution de marché.
La difficulté de mesure ne doit pas conduire à attribuer arbitrairement une valeur financière à ces effets. Elle oblige plutôt à choisir des indicateurs intermédiaires suffisamment proches de la décision.
Pour l’attractivité, ce peut être la difficulté de recrutement sur certains métiers, le turnover ou l’engagement. Pour l’accès au marché, le nombre d’appels d’offres comportant des critères ESG ou la part du chiffre d’affaires exposée à certaines exigences. Pour la résilience fournisseurs, la concentration des achats sur des ressources ou partenaires critiques.
Le pilotage devient ainsi plus crédible : l’entreprise ne prétend pas transformer chaque bénéfice RSE en euros, mais elle suit les variables qui permettent de vérifier si la stratégie produit effectivement les effets recherchés.
Le potentiel économique ne suffit pas. Beaucoup d’entreprises savent déjà qu’elles gagneraient à réduire certaines dépendances, adapter leurs sites, transformer une offre ou mieux exploiter leurs données ESG. Pourtant, ces sujets restent longtemps périphériques.
Le problème est moins l’absence d’idées que leur difficulté à entrer dans les lieux où se prennent les décisions.
C’est précisément l’évolution que relève le World Economic Forum dans son Chief Sustainability Officers’ Outlook publié en septembre 2026 auprès de 103 responsables durabilité internationaux. Le rapport décrit une durabilité de plus en plus intégrée aux décisions commerciales, opérationnelles et d’investissement et identifie le renforcement du business case parmi les principaux accélérateurs attendus de la transition. Le déplacement est important : la fonction durabilité n’est plus seulement attendue sur la formulation des engagements, mais sur sa capacité à les connecter aux mécanismes de décision de l’entreprise.
Tant que chaque projet RSE doit repartir de zéro pour défendre son existence, la durabilité reste un portefeuille d’initiatives.
Le changement d’échelle apparaît lorsque certains critères deviennent progressivement normaux dans les process existants : critères environnementaux dans les achats, exposition climatique dans les investissements, coût carbone dans certains scénarios, performance environnementale dans la conception d’une offre, trajectoire de réduction dans les plans métiers.
Cela ne signifie pas ajouter un veto RSE à chaque décision.
Cela signifie faire apparaître une information pertinente suffisamment tôt pour qu’elle puisse modifier l’arbitrage.
Chez Rivalen, la structuration du pilotage permet précisément de relier les enjeux ESG à des projets et à leur suivi.
« L’accès à des investisseurs et partenaires bancaires est de plus en plus corrélé aux ambitions des trajectoires bas-carbone des entreprises et aux réductions d’émissions de gaz à effet de serre déjà constatées », Isabelle Follenfant, directrice de l’engagement Mission - RSE au sein du collectif d’industriels Rivalen.
Une stratégie de durabilité ne contribue réellement à la compétitivité que si les variables qu’elle cherche à modifier entrent dans les décisions correspondantes : exposition fournisseur dans les achats, risque physique dans un investissement, performance environnementale dans la conception d’une offre, trajectoire dans certains arbitrages financiers.
Le sujet n’est donc pas de transférer la stratégie à la direction RSE ou, à l’inverse, de demander aux métiers de « porter la RSE ». Il est de faire en sorte que les fonctions qui détiennent les leviers disposent de l’information, des objectifs et des règles de décision nécessaires pour agir.
La manière d’organiser cette appropriation relève ensuite de l’embarquement des équipes dans la stratégie RSE.
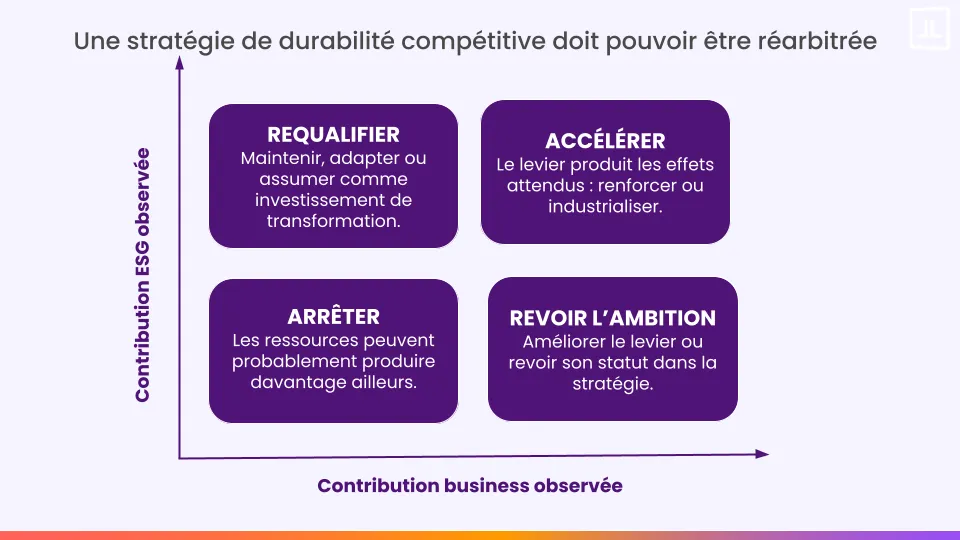
Enfin, une stratégie de durabilité ne peut pas rester compétitive sur la seule base d’hypothèses formulées au moment de son lancement.
Il faut revenir aux résultats.
L’investissement a-t-il effectivement réduit les consommations attendues ? Le changement fournisseur a-t-il diminué l’exposition identifiée ? L’offre bas carbone trouve-t-elle son marché ? Le critère environnemental qui semblait décisif dans les appels d’offres influence-t-il réellement les décisions clients ? Les ressources engagées sur un programme justifient-elles toujours sa priorité ?
Cette comparaison entre résultat attendu et résultat réel est essentielle parce qu’elle autorise le réarbitrage.
Une stratégie mature n’essaie pas de démontrer que toutes les décisions prises au nom de la durabilité étaient bonnes. Elle apprend suffisamment vite pour renforcer ce qui fonctionne, modifier ce qui bloque et arrêter ce qui ne produit pas la valeur attendue.
C’est ainsi que la durabilité cesse progressivement d’être un portefeuille d’engagements pour devenir une dimension du pilotage de la performance.
Chez Mondial Relay, cette logique de structuration permet de relier les ambitions aux actions et au suivi dans le temps.
« Toutes les actions RSE de Mondial Relay participent à construire une marque forte, reconnue aujourd’hui par 90 % des consommateurs. Mais au-delà de la notoriété, c’est la confiance que nous cultivons qui importe, en incarnant concrètement nos valeurs. Cet engagement est devenu un véritable moteur d’attractivité : il fédère en interne, attire les talents et crée du lien durable avec celles et ceux qui nous choisissent. » Christophe Cauvin, Responsable RSE Mondial Relay
Conclusion
La stratégie de durabilité n’est pas essentielle à la compétitivité parce que toute entreprise engagée deviendrait automatiquement plus performante.
Elle l’est lorsque les transformations environnementales et sociales rencontrent les variables qui déterminent réellement la performance de l’entreprise : coûts, risques, actifs, ressources, marchés, financement, offre et compétences.
Pour certaines entreprises, l’enjeu prioritaire sera de sécuriser des approvisionnements ou de réduire une exposition climatique. Pour d’autres, il sera de conserver l’accès à des marchés devenus plus exigeants, de faire évoluer leur offre ou d’anticiper une transformation sectorielle. D’autres encore trouveront d’abord de la valeur dans la maîtrise des coûts ou l’attractivité de métiers devenus difficiles à recruter.
La stratégie consiste précisément à ne pas tout traiter comme une source équivalente de compétitivité.
Elle doit identifier les quelques mécanismes qui comptent réellement pour le modèle d’affaires, leur affecter des moyens, distribuer leur responsabilité dans les métiers et vérifier ensuite si les résultats obtenus correspondent aux effets attendus.
C’est à cette condition que la durabilité sort du registre de l’engagement pour entrer dans celui de la performance et de la transformation de l’entreprise.
Toovalu aide les directions RSE et développement durable à structurer cette continuité entre stratégie, plans d’action, données ESG et pilotage.