CSRD
RSE / ESG
Pilotage RSE
L’utilisation des ressources et la gestion des déchets occupent une place croissante dans les stratégies de transformation des entreprises. Dans le cadre de la CSRD (Corporate Sustainability Reporting Standards), l’ESRS E5 (European Sustainability Reporting Standards) encadre le reporting consacré à l’utilisation des ressources et à l’économie circulaire.
Cette norme invite les entreprises à analyser leurs ressources entrantes, la conception de leurs produits et services, leurs ressources sortantes et leurs flux de déchets. Elle permet également d’identifier les dépendances aux matières premières, les risques d’approvisionnement et les leviers de circularité.
L’ESRS E5 est la norme européenne consacrée à l’utilisation des ressources et à l’économie circulaire. Il complète les informations générales demandées au titre de l’ESRS 2 concernant les politiques, les actions, les cibles et les indicateurs, lorsque les informations relatives aux ressources et à la circularité sont matérielles.
Le standard couvre trois grands sous-sujets :
les ressources entrantes ;les ressources sortantes, notamment les produits et services ;la gestion des déchets.
Il permet d’analyser la manière dont l’entreprise utilise les ressources, intègre les principes de circularité et d’éco-conception dans ses produits ou services clés et limite les pertes de matières et la production de déchets.
Selon l’analyse de l’EFRAG, 65 % des entreprises considèrent qu’au moins un des sujets couverts par l’ESRS E5 est matériel en moyenne. La proportion varie selon les secteurs : elle atteint 88 % dans la construction, 85 % dans l’industrie et 80 % dans la distribution. Elle s’élève en moyenne à 63 % pour les secteurs non financiers, contre 31 % pour les entreprises du secteur financier.
L’ESRS E5 s’applique lorsque l’utilisation des ressources ou l’économie circulaire constitue un enjeu matériel selon l’analyse de double matérialité.
L’entreprise doit alors examiner ses opérations propres ainsi que sa chaîne de valeur en amont et en aval. Cette analyse peut concerner les matières premières, les produits achetés, les emballages, les équipements, les déchets et les produits vendus.
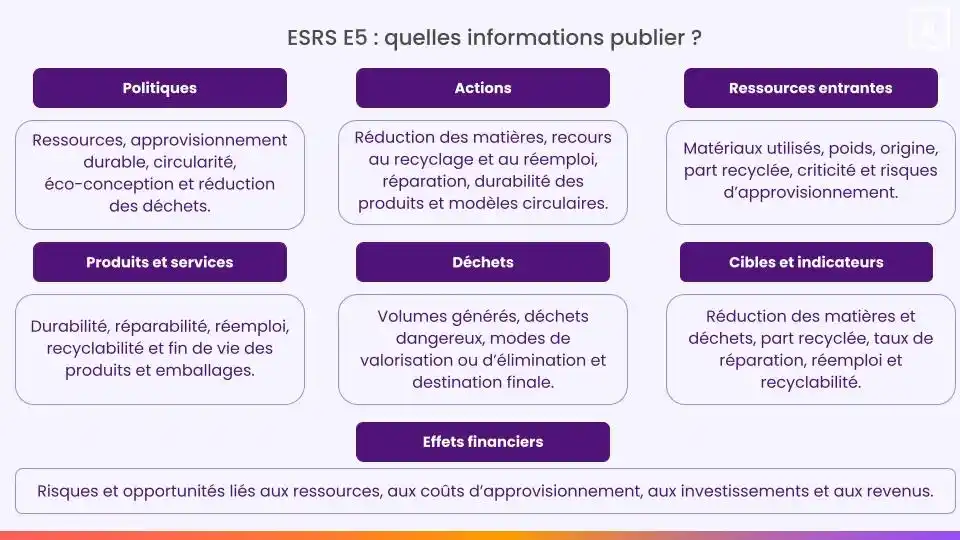
Dans le Set 1, qui reste le référentiel de référence tant que le Set 2 n’est pas applicable, l’ESRS E5 comprend six exigences de publication, de E5-1 à E5-6. Leur application dépend de la matérialité des enjeux liés à l’utilisation des ressources et à l’économie circulaire.
Le Set 2 simplifie ensuite la structure du standard, réduit fortement le nombre de points de données et renforce le rôle des exigences générales de l’ESRS 2.
En complément des exigences générales de l’ESRS 2 relatives aux politiques, l’ESRS E5 demande à l’entreprise de présenter, lorsque cela est pertinent, la manière dont elle intègre les principes de circularité et d’éco-conception dans ses produits et services clés.
Ces informations peuvent s’inscrire dans une politique environnementale ou de durabilité plus large. L’entreprise peut notamment expliquer comment elle agit sur l’utilisation des ressources, la durée de vie des produits, la réparation, le réemploi, le recyclage et la réduction des déchets.
Les informations générales relatives aux actions et aux ressources mobilisées sont présentées au titre des exigences générales de l’ESRS 2.
Elles peuvent notamment porter sur :
L’ESRS E5 complète ces informations avec des données spécifiques sur les matériaux clés utilisés, les produits clés vendus et les flux de déchets.
Dans le Set 2, lorsque les ressources entrantes constituent un sujet matériel, l’entreprise doit présenter la liste des matériaux clés utilisés pour fabriquer ses produits, les mettre sur le marché ou fournir ses services.
L’entreprise doit documenter les ressources et matières utilisées dans ses activités.
Les informations doivent notamment préciser :
Dans les ESRS révisés de 2026, la notion de matériaux clés permet de concentrer le reporting sur les matières les plus importantes pour l’activité. Les matériaux clés peuvent être sélectionnés selon différents critères, notamment le volume, le poids, le coût, le caractère stratégique ou la criticité de l’approvisionnement. L’entreprise peut combiner plusieurs critères en fonction de son activité et de ses risques.
Dans le Set 2, l’entreprise doit présenter les principaux produits clés vendus et fournir des informations quantitatives ou qualitatives sur :
La sélection des produits clés peut s’appuyer sur plusieurs critères, notamment leur contribution au chiffre d’affaires, le volume de produits vendus, leur importance stratégique ou leur potentiel de contribution à une filière de circularité.
Le Set 2 apporte davantage de flexibilité dans la présentation des informations relatives à la durabilité et à la réparabilité. L’entreprise doit toutefois préciser les méthodes utilisées et les éventuelles limites des données communiquées.
En complément des exigences générales de l’ESRS 2, l’entreprise doit décrire ses principaux flux de déchets et présenter, lorsque ces informations sont matérielles :
Ces informations doivent permettre de comprendre la manière dont l’entreprise gère ses flux de déchets et améliore la circularité de ses ressources.
Les objectifs liés aux ressources et à l’économie circulaire doivent être présentés conformément aux exigences générales de l’ESRS 2.
Dans le Set 2, l’entreprise doit répondre aux exigences générales de l’ESRS 2 concernant les cibles et les indicateurs.
Lorsque les ressources entrantes constituent un sujet matériel, elle doit notamment présenter la liste des matériaux clés utilisés pour fabriquer ses produits, les mettre sur le marché ou fournir ses services. Cette liste doit préciser le poids de chaque matériau, son caractère critique ou stratégique et son éventuel caractère de seconde main.
Pour les ressources sortantes, l’entreprise doit fournir des informations quantitatives ou qualitatives sur la durabilité et la réparabilité des produits clés ainsi que sur le taux de recyclabilité prévu de ces produits et de leurs emballages.
Ils peuvent porter sur :
Les indicateurs doivent être reliés aux enjeux matériels identifiés et accompagnés d’informations sur le périmètre, la méthode de calcul, l’année de référence et les limites de la donnée.
Dans le Set 1, l’ESRS E5 comprend une exigence relative aux effets financiers anticipés des risques et opportunités liés à l’utilisation des ressources et à l’économie circulaire.
Le Set 2 supprime l’exigence thématique portant sur les effets financiers des plans d’action adoptés en matière d’économie circulaire. Cette évolution s’inscrit dans la nouvelle architecture des ESRS, qui renforce le rôle de l’ESRS 2 et limite les redondances entre les standards.
Les informations générales relatives aux effets financiers doivent être examinées au regard des exigences applicables de l’ESRS 2 et du principe de matérialité de l’information.
La Commission européenne a adopté, le 3 juillet 2026, un acte délégué révisant les douze ESRS du Set 1. Cette nouvelle version constitue le Set 2.
Sa publication au Journal officiel de l’Union européenne et sa traduction officielle doivent intervenir à l’issue d’une période d’examen de deux mois, renouvelable une fois, durant laquelle le Conseil de l’Union européenne et le Parlement européen peuvent s’opposer à l’acte délégué.
Tant que le Set 2 n’est pas applicable, le Set 1 reste le référentiel de référence pour les procédures de reporting.
Les ESRS révisés prévoient :
À noter : ces évolutions n’étaient pas encore entrées en vigueur en août 2026. Le Set 1 reste le référentiel applicable.
La Commission européenne a adopté le 3 juillet 2026 une révision des ESRS visant à réduire le nombre de points de données et les redondances avec l’ESRS 2. En août 2026, cette nouvelle version n’était toutefois pas encore entrée en vigueur. Le référentiel applicable reste donc le Set 1 issu du règlement délégué (UE) 2023/2772, complété par les modifications introduites en 2025.
Dans le Set 2, les ressources marines sont retirées de l’ESRS E3 et intégrées à l’ESRS E5 au titre des ressources entrantes. Cette évolution s’explique par le fait que l’enjeu principal porte sur leur utilisation et leur circularité.
Les impacts de cette utilisation sur la biodiversité et les écosystèmes restent à examiner au regard de l’ESRS E4.
Dans la structure du Set 1, les ressources marines sont rattachées à l’ESRS E3. Le Set 2 prévoit leur intégration à l’ESRS E5, au titre de l’utilisation et de la circularité des ressources entrantes.
Le Set 2 introduit la notion de matériaux clés. Elle permet de concentrer les efforts de collecte et de fiabilisation des données sur les ressources les plus significatives pour les opérations de l’entreprise, la fabrication de ses produits ou la fourniture de ses services.
L’entreprise peut sélectionner ces matériaux selon plusieurs critères, notamment le volume, le poids, le coût, le caractère stratégique, la criticité de l’approvisionnement ou le risque de pénurie.
Pour les produits clés, l’entreprise peut présenter des informations quantitatives ou qualitatives sur leur niveau de durabilité et de réparabilité.
Elle doit préciser la méthode utilisée, le périmètre couvert et les limites éventuelles des données communiquées.
Les ESRS révisés réduisent de 60 % le nombre de points de données obligatoires demandés au titre de l’ESRS E5. Les points de données volontaires sont également retirés. Plusieurs informations sont regroupées avec les exigences générales de l’ESRS 2 afin de limiter les doublons et de laisser davantage de flexibilité sur le niveau de détail présenté. Certains éléments sont regroupés avec les exigences générales de l’ESRS 2 afin de limiter les doublons.
La publication des nouvelles règles et leur date d’application doivent encore être prises en compte avant de remplacer les exigences du Set 1 dans les procédures internes de reporting.
Le Set 2 doit s’appliquer aux rapports de durabilité publiés en 2028 au titre de l’exercice financier 2027. Une application volontaire est prévue dès les rapports publiés en 2027 au titre de l’exercice 2026.
Selon le calendrier présenté dans le livre blanc, l’obligation de publier un rapport de durabilité concernera alors principalement les entreprises et sociétés mères, à l’exception des holdings ayant une activité exclusivement financière, qui dépassent les deux seuils suivants :
L’ESRS E5 doit être lu conjointement avec les autres normes environnementales et sociales.
Cette articulation permet de relier les flux de ressources aux impacts environnementaux et sociaux associés.
La dépendance à certaines ressources peut fragiliser les activités en cas de pénurie, de hausse des prix ou de rupture d’approvisionnement. Les entreprises ont donc intérêt à identifier les matières les plus critiques pour leur modèle économique.
Une stratégie d’économie circulaire peut contribuer à :
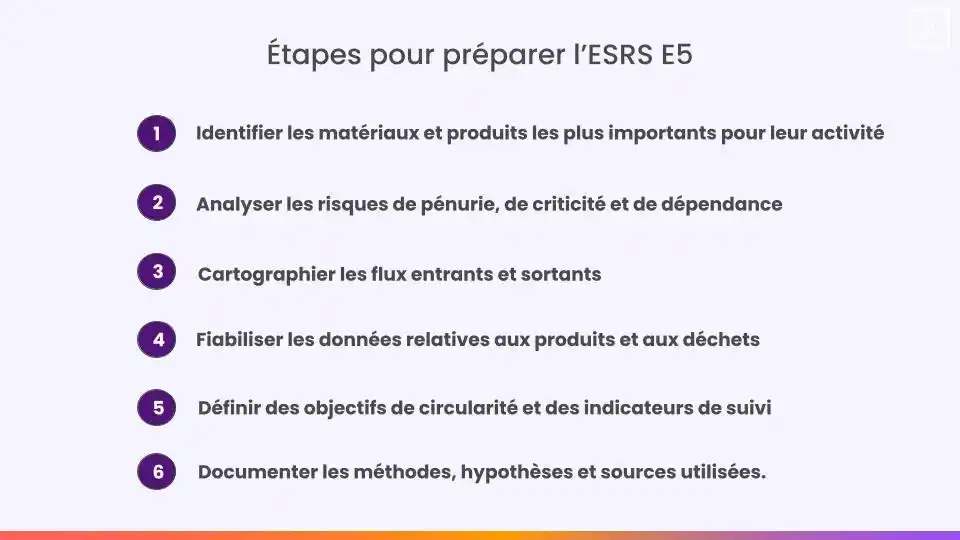
Pour structurer leur démarche, les entreprises peuvent commencer par :
La plateforme ESG Toovalu aide les entreprises à centraliser leurs données, suivre leurs indicateurs et relier leur reporting CSRD aux plans d’action opérationnels.
Conclusion
L’ESRS E5 encadre le reporting consacré à l’utilisation des ressources, aux produits et services clés et à la gestion des déchets. Il permet aux entreprises de mieux comprendre leurs dépendances aux matières premières et de structurer leurs actions en faveur de l’économie circulaire.
Le Set 2 adopté en 2026 prévoit une simplification importante de l’ESRS E5, avec une réduction de 60 % des points de données obligatoires et la suppression des points de données volontaires. Il concentre davantage le reporting sur les matériaux clés et les produits clés, introduit une plus grande flexibilité pour les données de durabilité et de réparabilité et renforce le rôle de l’ESRS 2.
Le Set 2 supprime également l’exigence thématique relative aux effets financiers des plans d’action portant sur l’économie circulaire. Tant que cette nouvelle version n’est pas applicable, le Set 1 reste le référentiel de référence.
L’ESRS E5 est la norme CSRD consacrée à l’utilisation des ressources et à l’économie circulaire. Elle traite des ressources entrantes, des produits et services sortants et de la gestion des déchets.
L’ESRS E5 doit être pris en compte lorsque les enjeux liés à l’utilisation des ressources ou à l’économie circulaire sont matériels selon l’analyse de double matérialité.
L’entreprise doit notamment présenter ses politiques, ses actions, ses objectifs, ses ressources entrantes, ses produits clés et ses flux de déchets, selon les enjeux matériels identifiés.
Les matériaux clés sont les matières les plus importantes pour l’activité de l’entreprise. Ils peuvent être sélectionnés selon leur poids, leur coût, leur caractère stratégique, leur criticité ou le risque d’approvisionnement.
Dans le Set 1, l’ESRS E5 comprend une exigence relative aux effets financiers anticipés des risques et opportunités liés à l’utilisation des ressources et à l’économie circulaire.
Dans le Set 2, l’exigence thématique relative aux effets financiers des plans d’action adoptés en matière d’économie circulaire est supprimée. Les informations générales doivent être examinées au regard des exigences applicables de l’ESRS 2 et du principe de matérialité de l’information.
Le Set 2 réduit de 60 % le nombre de points de données obligatoires de l’ESRS E5. Les points de données volontaires sont également supprimés. La réforme concentre les efforts de reporting sur les matériaux clés, les produits clés et les flux de déchets les plus significatifs.