
Paquet Omnibus : ce qui change vraiment pour le reporting CSRD
En 2025-2026, le paysage européen du reporting de durabilité a été profondément remanié par le paquet Omnibus I. Recentrage du périmètre, allègement des standards techniques, protection renforcée des petites et moyennes entreprises (PME) fournisseurs de la chaîne de valeur, calendrier revu : le rapport de durabilité mis en place par la Corporate Sustainability Reporting Directive, ou CSRD, n’a pas disparu, mais son champ d’application a été fortement resserré.
Pour les directions RSE, développement durable, financières et générales, l’enjeu est désormais de distinguer ce qui change réellement de ce qui demeure. Car la réforme issue de l’Omnibus I ne signifie pas l’arrêt du reporting environnemental, social et de gouvernance, ou ESG. Elle signifie plutôt un recalibrage : moins d’entreprises directement soumises à un reporting obligatoire, mais des exigences qui restent structurantes pour celles qui demeurent dans le périmètre, ainsi que l’émergence d’un standard européen pour toutes celles qui décident de publier un rapport à titre volontaire.
Pour une vue d’ensemble du paysage du reporting extra-financier en 2026, consultez notre article de référence sur le sujet.
Dans cet article, nous revenons sur ce qu’est le paquet Omnibus I, son contexte politique, les changements concrets induits sur le rapport de durabilité CSRD et les European Sustainability Reporting Standards, ou ESRS, ainsi que sur les fondamentaux qui restent inchangés.
- Omnibus I ne supprime pas la CSRD : il concentre l'obligation sur un nombre beaucoup plus restreint d'entreprises et simplifie les ESRS. À partir des rapports portant sur l'exercice 2027, le nouveau périmètre cible notamment les entreprises de plus de 1 000 salariés dépassant 450 M€ de chiffre d'affaires net.
- Pour les entreprises qui restent soumises, les fondamentaux ne disparaissent pas. Double matérialité, certification externe, traçabilité des données et justification des choix de reporting restent structurants : les travaux déjà engagés sur ces sujets conservent donc leur valeur.
- Sortir du périmètre CSRD ne signifie pas arrêter son reporting ESG. Clients, banques, investisseurs et donneurs d'ordre peuvent continuer à demander des données structurées ; le standard de l’UE sur le reporting volontaire (voluntary standard ou VS) permet alors d’organiser une réponse plus proportionnée.
- La bonne décision dépend donc de votre situation post-Omnibus : poursuivre une trajectoire CSRD, redimensionner les travaux déjà engagés ou basculer vers un reporting volontaire adapté aux demandes réelles de vos parties prenantes.
Le paquet Omnibus I, de quoi parle-t-on exactement ?
Un paquet de simplification, pas une remise en cause des objectifs ESG
Avec le paquet Omnibus I, le reporting de durabilité n’est pas mort. Il a plutôt changé d’échelle : beaucoup moins d’entreprises sont soumises à la CSRD et, pour celles qui le restent, les exigences de reporting sont allégées.
La logique générale est claire : réduire la charge administrative pesant sur les entreprises, sans remettre en cause les objectifs climatiques, sociaux et de gouvernance portés par les textes de l’UE. En février 2025, la Commission européenne a d’ailleurs présenté cette réforme comme une simplification des obligations de reporting de durabilité et de devoir de vigilance, destinée à limiter l’effet de ruissellement sur les plus petites entreprises.
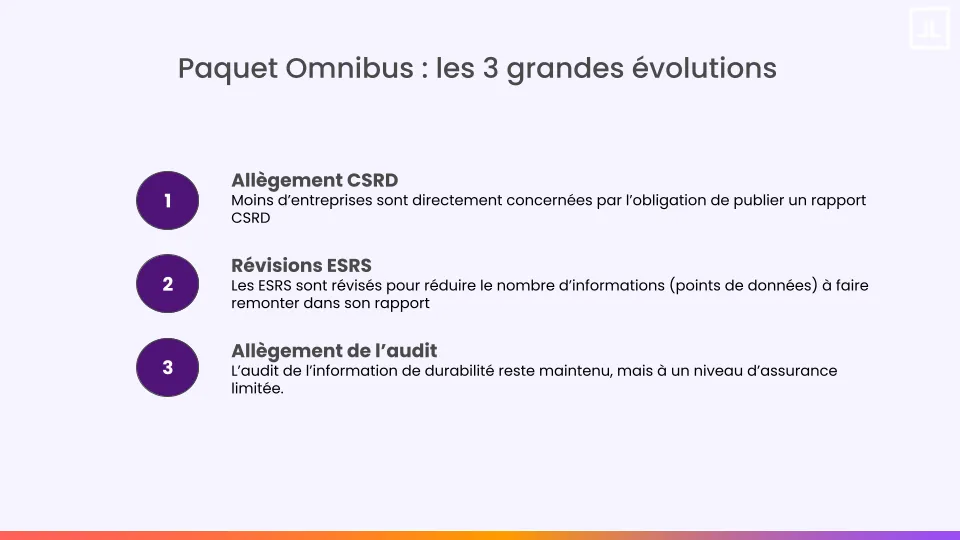
Trois ajustements structurent ce recentrage : moins d’entreprises sont directement concernées par l’obligation de publier un rapport CSRD ; les ESRS sont simplifiés pour réduire le nombre d’informations (points de données) à faire remonter dans son rapport ; l’audit de l’information de durabilité reste maintenu, mais à un niveau d’assurance limitée.
Le paquet Omnibus I ne touche pas seulement la CSRD. Il concerne aussi la Corporate Sustainability Due Diligence Directive, ou CS3D, les ESRS et certains textes de mise en œuvre de la taxonomie verte européenne. Autrement dit, il ne s’agit pas d’un simple ajustement technique du reporting : c’est une refonte plus large du cadre européen de durabilité.
L’idée à retenir est simple : si l’Omnibus I est un recalibrage de périmètre et de complexité, ce n’est pas un abandon de la logique ESG.
La genèse politique et la chronologie
La séquence Omnibus s’inscrit dans un contexte politique précis. En janvier 2025, la Commission européenne a présenté sa « boussole pour la compétitivité », inspirée notamment des conclusions du rapport de l’ancien premier ministre italien et président de la Banque centrale européenne (BCE), Mario Draghi, sur « l’avenir de la compétitivité européenne ». L’objectif affiché : simplifier certaines règles de l’UE afin de réduire la charge administrative pesant sur les entreprises et exclure du dispositif les PME cotées.
Le 26 février 2025, la Commission a présenté ses premiers trains de mesures Omnibus, visant notamment la CSRD, la CS3D, la taxonomie verte et d’autres textes liés à la finance durable et au mécanisme d’ajustement carbone aux frontières.
La séquence réformatrice s’est ensuite étalée sur toute l’année 2025, avec de multiples allers-retours entre les instances de l’UE (EFRAG ou Groupe consultatif européen sur l'information financière, Commission européenne, Parlement européen, Conseil de l’UE, etc.) et des consultations auprès d’entreprises et d’ONG. Un premier texte dit “Stop the clock”, paru le 16 avril 2025, a figé dans le temps l’entrée en vigueur du reporting de durabilité pour les sociétés non encore concernées (entreprises dites des vagues 2 et 3). Puis, un second texte, dit “directive content”, a revu entièrement le champ d’application du reporting de durabilité et ainsi le nombre d’entreprises concernées. Les eurodéputés et les représentants des États membres se sont accordés sur cette directive le 9 décembre 2025. Ainsi, à la fin de l’année 2025, l’ensemble des textes constituant le paquet Omnibus I a pu être finalisé par les co-législateurs.
La directive a été alors publiée au Journal officiel de l’Union européenne le 26 février 2026 et est entrée en vigueur le 18 mars 2026. Elle est désormais en cours de transposition dans les différents États membres de l’UE. La réforme a depuis été complétée par la publication des actes délégués établissant les ESRS révisés et le standard européen de reporting volontaire
Ce que l’Omnibus I change concrètement pour la CSRD
Concrètement, le paquet Omnibus I modifie trois dimensions majeures de la CSRD : son champ d’application, fortement resserré ; les ESRS, simplifiés ; et les demandes ESG adressées aux entreprises de la chaîne de valeur, désormais encadrées par le Value Chain Cap. En revanche, la double matérialité et la certification externe restent au cœur du dispositif pour les entreprises soumises.
Mon entreprise est-elle encore concernée par la CSRD après Omnibus ?
À compter de l’exercice 2027, une grande entreprise ou un grand groupe de l’Union européenne reste soumis à la CSRD s’il emploie plus de 1 000 salariés en moyenne et réalise plus de 450 M€ de chiffre d’affaires net. Le nouveau périmètre est donc fortement recentré sur les très grandes entreprises.
Les entreprises dites de vague 1 restent dans une situation spécifique. Il s’agit des sociétés cotées ou grands groupes cotés ayant déjà publié des reportings de durabilité en 2025 et 2026, conformément à la première mouture de la directive CSRD (entreprises cotées ayant plus de 500 salariés et réalisant plus de 50 M€ de chiffre d'affaires net et/ou 25 M€ de total de bilan). Elles doivent poursuivre leurs travaux en 2027, sauf exemption qui pourrait être prévue par les États membres pour les entreprises ne dépassant pas les nouveaux seuils issus du paquet Omnibus I.
Les grandes entreprises non cotées de l’ancienne vague 2 ne seront concernées à partir de 2028 qu’à condition de dépasser les nouveaux seuils (employer plus de 1 000 salariés et réaliser plus de 450 M€ de chiffre d'affaires net). Les petites et moyennes entreprises cotées sortent, elles, définitivement du dispositif obligatoire CSRD.
L’impact est massif : dès sa proposition Omnibus de février 2025, la Commission européenne estimait que la réforme retirerait environ 80 % des entreprises du champ de la CSRD. Le texte finalement adopté a encore resserré le périmètre, en le limitant aux entreprises de plus de 1 000 salariés réalisant plus de 450 M€ de chiffre d’affaires net. Le nombre d’entreprises concernées dans l’Union européenne passerait d’environ 45 000 à un peu plus de 6 000 après l’adoption du paquet Omnibus I.
Pour comprendre précisément votre situation, téléchargez l’échéancier CSRD post-Omnibus Toovalu.
Le Value Chain Cap, la nouvelle protection des PME et ETI
Le deuxième changement clé concerne la chaîne de valeur. Le principe ditValue Chain Cap (plafond de la chaîne de valeur) limite les informations qu’une entreprise soumise à la CSRD peut demander à un partenaire non soumis, lorsqu’il s’agit d’une entreprise protégée.
Concrètement, une entreprise soumise à la CSRD ne peut pas exiger d’un fournisseur protégé davantage d’informations que celles prévues par le standard européen de reporting volontaire. Des exceptions existent toutefois, notamment lorsque les informations sont échangées volontairement entre entreprises d’un même secteur ou que la demande répond à une autre obligation légale.
Les entreprises protégées sont celles qui appartiennent à la chaîne de valeur d’une entreprise soumise au reporting de durabilité et qui emploient moins de 1 000 salariés. Elles pourront s’auto-déclarer comme telles. Une clause contractuelle contraire au principe du Value Chain Cap devra être considérée comme nulle.
Ce mécanisme introduit une asymétrie protectrice. Les petites et moyennes entreprises et les entreprises de taille intermédiaire hors CSRD ne peuvent plus être noyées sous des demandes ESG disproportionnémes de leurs donneurs d’ordre. Mais elles ne sont pas pour autant sorties de toute pression marché : les appels d’offres, financements, évaluations fournisseurs et exigences sectorielles continueront d’exister.
Des ESRS révisés pour simplifier le reporting
Le troisième changement concerne les ESRS, qui constituent le socle technique du rapport de durabilité CSRD.
La révision vise à réduire la charge administrative, à limiter le nombre de points de données et à privilégier, lorsque c’est possible, des informations quantitatives plus utiles à la décision. Le 3 juillet 2026, la Commission européenne a adopté ces ESRS révisés (dits Set 2) au sein d’un nouvel acte délégué, sur la base des travaux transmis par l’EFRAG en décembre 2025. Ils sont à appliquer à titre volontaire aux rapports réalisés sur l’exercice 2026 (publiés en 2027) et de façon obligatoire à compter des rapports portant sur l’exercice 2027 et suivants (publiés en 2028 et suivantes).
Pour aller plus loin, consultez notre article sur le détail des 12 standards ESRS et leur application par activité.
Ce qui ne change pas, et ce que cela signifie pour les entreprises
Les fondamentaux maintenus malgré Omnibus
Omnibus I ne remet pas en cause les fondamentaux de la CSRD.
La double matérialité reste centrale. Elle impose d’analyser à la fois les impacts de l’entreprise sur l’environnement et la société, c’est la matérialité d’impact, et les effets des enjeux ESG sur la performance, la résilience et le modèle économique de l’entreprise, c’est la matérialité financière.
L’audit de durabilité demeure également. Le rapport de durabilité doit toujours être certifié par un tiers indépendant habilité, avec un niveau d’assurance limité. L’enjeu reste donc la fiabilité des données, la traçabilité des méthodes, la cohérence des indicateurs et la capacité à justifier les choix de reporting.
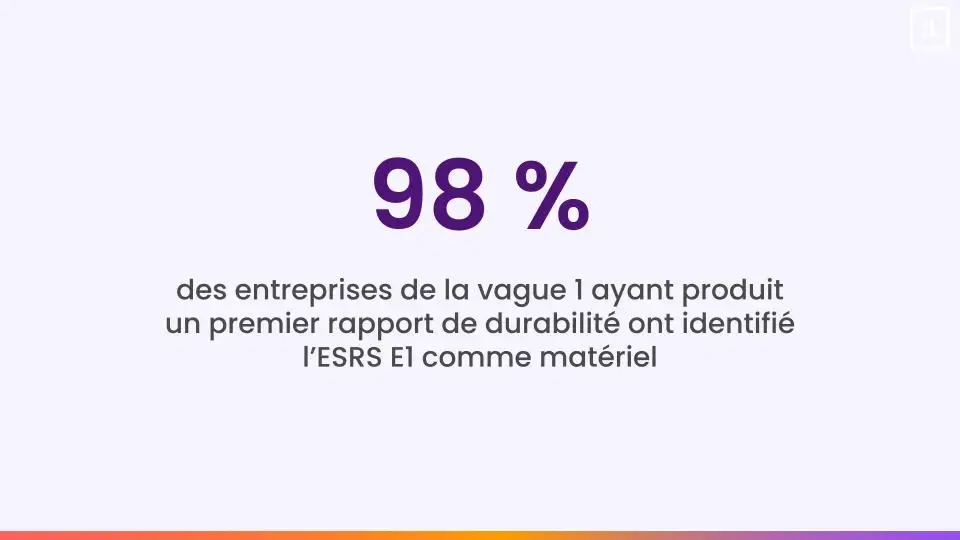
Le climat reste aussi structurant. Le standard ESRS E1, consacré au changement climatique, est allégé, mais il demeure central. Il continue de porter des exigences sur le plan de transition climatique, les risques climatiques, la résilience de l’entreprise, les politiques, actions, cibles, indicateurs et effets financiers anticipés. En 2025, 98 % des entreprises de vague 1 ayant produit un premier rapport de durabilité ont identifié l’ESRS E1 comme matériel.
Pour approfondir ce point, consultez notre article sur la méthodologie d’analyse de double matérialité.
L’idée à retenir : la logique CSRD survit pleinement au paquet Omnibus I. Ce sont les modalités qui ont été allégées, pas l’esprit.
Faut-il continuer son reporting ESG si l’on sort du périmètre CSRD ?
Oui, dans la plupart des cas, mais pas nécessairement avec le même niveau d’exigence qu’une entreprise soumise à la CSRD. Sortir du périmètre obligatoire peut justifier de redimensionner les travaux engagés, pas forcément de les arrêter : clients, banques, investisseurs ou donneurs d’ordre peuvent continuer à demander des données ESG structurées pour leurs propres besoins de reporting, de gestion des risques ou d’évaluation fournisseurs.
Trois options peuvent alors être envisagées.
La première consiste à structurer une démarche volontaire via le standard européen de reporting volontaire VS, issu de l’ancienne VSME. Ce standard fournit aux entreprises hors du champ obligatoire de la CSRD un cadre proportionné pour structurer leurs informations de durabilité.
La deuxième consiste à maintenir un reporting interne aligné sur les attentes spécifiques des donneurs d’ordre clés : émissions de gaz à effet de serre, énergie, achats responsables, sécurité, gouvernance, éthique ou trajectoire climat.
La troisième consiste à adopter une approche pragmatique sectorielle, par exemple via EcoVadis, B Corp ou d’autres cadres attendus dans certains marchés.
Pour approfondir, consultez notre article sur comment construire un reporting VS pour les PME et ETI.
Conclusion
Le paquet Omnibus I a recentré le rapport de durabilité CSRD sur les très grandes entreprises et engagé l’allègement des ESRS, sans remettre en cause les fondamentaux du reporting : double matérialité, audit, climat, qualité et traçabilité de la donnée.
Le Value Chain Cap protège désormais les petites et moyennes entreprises et les entreprises de taille intermédiaire (ETI) fournisseurs contre les demandes ESG excessives. Mais cette protection ne supprime pas la pression des clients, financeurs et donneurs d’ordre.
Pour les entreprises encore concernées, Omnibus est une occasion de mieux prioriser les efforts et de concentrer le reporting sur les informations réellement utiles et matérielles. Pour celles qui sortent du périmètre, le sujet reste actif via la chaîne de valeur, les attentes marché et le standard européen de reporting volontaire.
À noter : la CS3D, texte distinct de la CSRD et portant sur le devoir de vigilance européen, a également été remaniée par le paquet Omnibus I. Pour comprendre cette directive et ses obligations, consultez notre article dédié à la CS3D.
Aborder Omnibus avec Toovalu
Les consultants Toovalu spécialisés dans les enjeux CSRD accompagnent les entreprises qui souhaitent exploiter leurs données pour optimiser leurs performances et répondre aux exigences réglementaires.


