RSE / ESG
CSRD
Réglementation
En 2026, la qualité des données ESG devient un enjeu central pour les grandes entreprises. Pour les organisations soumises à la CSRD, les indicateurs doivent être précis, documentés et suffisamment fiables pour faire l’objet d’une assurance limitée. Les exigences portent également sur la consolidation des données, la traçabilité des sources et la capacité à produire les preuves associées.
Pourtant, de nombreuses entreprises travaillent encore avec des fichiers Excel dispersés, des échanges par e-mail et des processus largement manuels. Cette organisation génère des relances multiples, des erreurs de ressaisie, des écarts entre filiales et une charge importante pour les équipes RSE, financières et métiers.
La collecte ESG répond à un objectif plus large que la publication du rapport de durabilité. Elle doit fournir une base fiable pour tirer des conclusions de son diagnostic RSE, piloter la stratégie climat, suivre les plans d’action et éclairer les investissements.
Une fois le périmètre de collecte défini et les contributeurs identifiés, une autre difficulté commence pour les grandes entreprises : faire fonctionner la collecte dans la durée, à travers plusieurs entités, outils et usages. L’enjeu est alors d’industrialiser le processus pour disposer de données ESG fiables, consolidables et réutilisables pour le reporting comme pour le pilotage.
La collecte de données ESG désigne l’ensemble des processus permettant de recueillir, consolider, contrôler et documenter les informations environnementales, sociales et de gouvernance d’une organisation.
Ces données peuvent alimenter plusieurs démarches :
Dans les grandes entreprises, la collecte implique généralement plusieurs sites, filiales, pays et directions métiers. Elle nécessite donc des règles communes, des responsabilités clairement définies et des outils capables de gérer différents formats de données.
Pour les entreprises concernées par la CSRD, la collecte doit également permettre de relier chaque donnée à sa source, à sa méthode de calcul, à son périmètre et aux éléments de preuve associés.
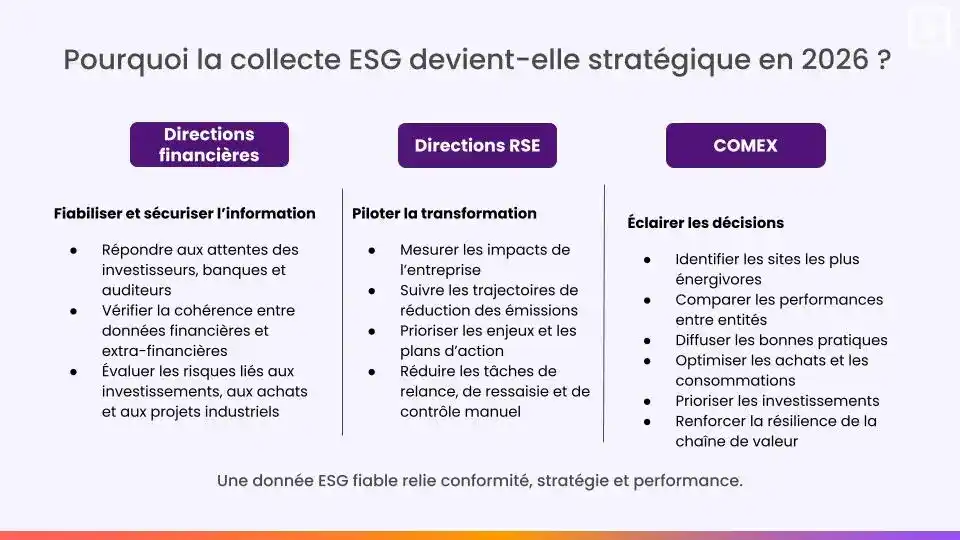
La montée en puissance du reporting de durabilité transforme la donnée ESG en élément central du pilotage de l’entreprise. Les indicateurs environnementaux, sociaux et de gouvernance alimentent désormais les décisions de plusieurs fonctions.
Les directions financières participent de plus en plus à la production et au contrôle des informations ESG. Les investisseurs, les banques et les auditeurs examinent ces données pour apprécier les risques susceptibles d’affecter la performance économique de l’entreprise.
La finance contribue également à vérifier la cohérence entre les données financières et extra-financières. Les investissements, les dépenses énergétiques, les achats, les provisions ou encore les projets industriels peuvent ainsi être rapprochés des indicateurs de durabilité.
Les équipes RSE utilisent les données collectées pour :
Cette exploitation suppose d’avoir identifié au préalable les sujets réellement significatifs pour l’entreprise.
Hors cadre CSRD, une démarche de matérialité RSE permet de hiérarchiser les enjeux avant de définir les indicateurs à suivre et les données à collecter.
Pour les entreprises concernées par la CSRD, cette priorisation s’inscrit dans l’analyse de double matérialité, qui permet d’identifier les sujets de durabilité matériels au regard des ESRS.
Une collecte ESG structurée apporte une vision plus précise des risques et des opportunités associés aux activités de l’entreprise. Elle peut notamment contribuer à :
Les données ESG peuvent ainsi alimenter une réflexion plus large sur la performance économique et financière des entreprises.
Les volumes augmentent, les formats se diversifient et les exigences de preuve se renforcent. Les entreprises doivent pouvoir expliquer l’origine d’une donnée, la méthode utilisée, les hypothèses retenues et les éventuelles estimations.
Sans processus organisé, le reporting devient instable et difficile à contrôler. Une base de données structurée facilite au contraire la consolidation, la comparaison entre périodes et la préparation du rapport de durabilité.
À retenir : une collecte ESG fiable soutient la stratégie climat, le reporting CSRD et les échanges avec les financeurs.
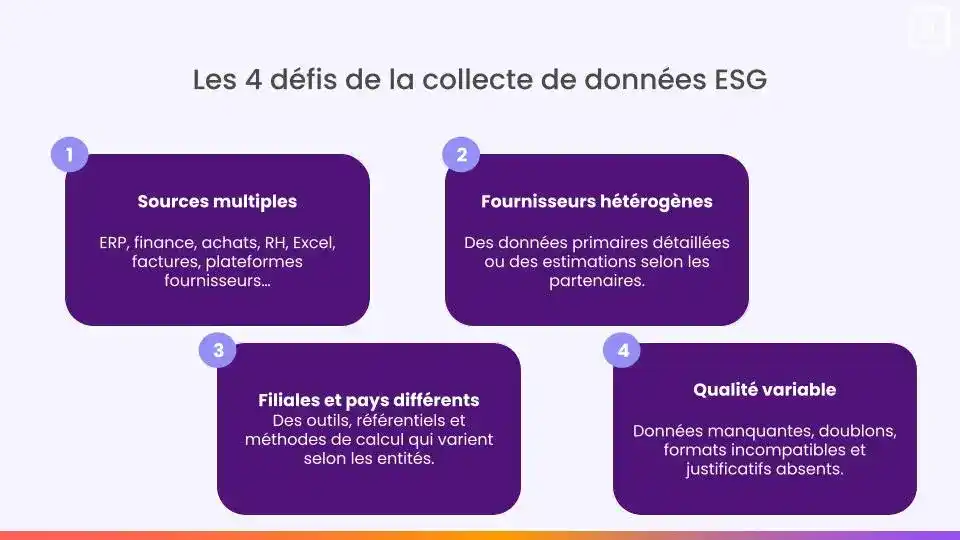
Les données ESG proviennent rarement d’un seul outil. Elles peuvent se trouver dans :
Chaque système possède ses propres formats, définitions et fréquences de mise à jour. La première difficulté consiste donc à rapprocher des informations produites dans des environnements différents.
Les données externes ajoutent une difficulté supplémentaire : leur qualité et leur format sont moins directement maîtrisables par l’entreprise. C’est notamment le cas des données fournisseurs utilisées pour certains indicateurs de chaîne de valeur, dont la maturité varie fortement d’un partenaire à l’autre. Le dispositif doit donc pouvoir distinguer données primaires, estimations et données incomplètes afin d’éviter de consolider des informations de qualité très différente comme si elles étaient équivalentes.
La collecte des données liées à la chaîne de valeur nécessite donc des questionnaires homogènes, des définitions précises, des unités communes et un niveau de preuve adapté à chaque situation.
Les groupes internationaux doivent souvent consolider des informations produites selon des référentiels locaux différents. Les filiales peuvent utiliser des outils distincts, appliquer des méthodes de calcul spécifiques ou interpréter différemment un même indicateur.
Une collecte industrialisée doit permettre de conserver les particularités locales tout en appliquant un cadre de groupe commun.
Les premières campagnes de collecte révèlent souvent plusieurs difficultés :
Ces problèmes doivent être traités au moment de la collecte, et non plusieurs mois plus tard lors de la préparation du rapport.
Avant d’industrialiser la collecte, l’entreprise doit avoir identifié son périmètre, ses principales sources et ses contributeurs. Dans le cadre réglementaire, ces étapes sont détaillées dans notre méthode de collecte des données CSRD.
Encore faut-il avoir sélectionné des indicateurs réellement utiles au pilotage. Pour approfondir ce point, consultez notre sélection des 20 KPI ESG à suivre dans une démarche RSE.
L’enjeu traité ici vient ensuite : comment transformer des collectes dispersées en un système de données ESG capable de fonctionner à l’échelle d’un groupe et dans la durée ?
Avant de chercher à harmoniser ou automatiser la collecte, il faut savoir où se trouvent réellement les données ESG. Dans une grande organisation, une même information peut exister dans un ERP, un fichier local, un outil métier ou chez un contributeur, parfois avec des définitions ou des niveaux de fiabilité différents.
Cette cartographie ne consiste donc pas seulement à dresser une liste de sources. Pour chaque donnée importante, elle doit permettre d’identifier son propriétaire, son emplacement, sa fréquence de mise à jour, son format, son niveau de fiabilité et les usages auxquels elle contribue.
Une donnée ESG devient difficilement consolidable lorsque chaque filiale utilise sa propre définition, son unité ou sa période de référence.
Pour chaque indicateur, le modèle de données peut notamment préciser sa définition, son unité, son périmètre, sa période de référence, sa méthode de calcul et sa fréquence de mise à jour.
L’objectif n’est pas uniquement de faciliter une campagne de reporting. Il est de disposer d’un langage commun permettant de comparer, consolider et réutiliser les données dans plusieurs démarches ESG.
Toutes les données ESG ne présentent pas le même niveau de précision. Une organisation peut travailler avec des données directement mesurées, des données fournisseurs, des données calculées, des estimations ou des extrapolations.
Cette information doit rester attachée à la donnée afin de connaître son niveau de fiabilité et de concentrer les efforts d’amélioration là où ils sont réellement nécessaires. Elle permet également de documenter les limites du reporting et de suivre la progression de la qualité des données au fil des campagnes.
Toutes les données ESG n’ont pas besoin d’être actualisées au même rythme.
Une donnée utilisée pour piloter mensuellement une consommation énergétique n’a pas nécessairement la même fréquence qu’un indicateur consolidé annuellement. Dans une organisation mature, le rythme de collecte dépend donc du type de donnée mais aussi de son usage : reporting, suivi opérationnel, trajectoire climat, plan d’action ou décision d’investissement.
Cette logique permet progressivement de sortir d’une collecte ESG organisée uniquement autour d’une campagne annuelle.
Une fois l’existant cartographié, l’entreprise peut définir le cadre commun que chaque donnée devra respecter, de sa définition jusqu’à son contrôle et sa documentation.
Une collecte ESG fiable repose sur un processus commun, appliqué à l’ensemble des entités et des métiers concernés. Cinq principes permettent de structurer ce processus.
Les données doivent être regroupées dans un espace partagé et sécurisé. Cette centralisation limite la multiplication des fichiers locaux et facilite l’accès aux informations validées.
Elle permet également de conserver une vision commune des indicateurs, des données manquantes et des actions à mener.
Chaque indicateur doit être collecté selon une règle identique, quel que soit le site ou le pays concerné. Les unités, périodes, périmètres et méthodes de calcul doivent être clairement documentés.
Cette harmonisation facilite les comparaisons entre entités et réduit les corrections nécessaires au moment de la consolidation.
Chaque indicateur doit avoir un propriétaire clairement identifié. Cette personne ou cette équipe fournit la donnée, répond aux demandes de précision et participe à sa validation.
La responsabilité peut être répartie entre plusieurs fonctions. Les achats interviennent souvent sur les fournisseurs et la chaîne de valeur, les RH sur les indicateurs sociaux, la finance sur les données économiques et les opérations sur les consommations et les activités des sites.
Dans les grandes organisations, cette responsabilité doit s’inscrire dans une gouvernance plus large de la donnée ESG. L’équipe RSE coordonne le dispositif, mais la qualité des données reste une responsabilité partagée avec les fonctions qui les produisent : finance, achats, RH, IT, QSE et directions opérationnelles.
Les contrôles automatisés peuvent détecter :
Ces contrôles permettent d’intervenir rapidement auprès du contributeur concerné.
Chaque donnée importante doit pouvoir être reliée à une source et à une méthode. La documentation peut inclure une facture, un export système, un contrat, une attestation fournisseur, un facteur d’émission ou une note méthodologique.
Cette documentation permet de comprendre comment une valeur a été obtenue, de suivre ses transformations et d'éviter qu'une donnée consolidée devienne impossible à expliquer quelques mois plus tard. Dans le cadre de la CSRD ou d’autres obligations réglementaires, elle facilite aussi les échanges avec l’auditeur.
Les données ESG sont rarement produites dans un seul outil. Elles peuvent provenir d’ERP, de SIRH, d’outils achats ou métiers, de systèmes de suivi énergétique, de fichiers Excel ou être directement renseignées par des contributeurs.
Le défi n’est donc pas de tout faire entrer dans un nouvel outil. Il est de construire un dispositif capable de récupérer ces données, de les fiabiliser et de les consolider sans multiplier les fichiers intermédiaires, les ressaisies et les contrôles manuels.
À mesure que les entités, les contributeurs et les usages se multiplient, cette organisation de la donnée devient aussi importante que la collecte elle-même.
Excel reste pertinent pour préparer, contrôler, importer ou analyser certaines données ESG. Les ERP, SIRH, outils achats et autres applications métiers conservent également leur rôle : c’est souvent là que la donnée est produite et maintenue au quotidien.
La difficulté commence lorsque l’équipe RSE doit récupérer des informations issues de tous ces environnements, vérifier leur cohérence, relancer les contributeurs, consolider plusieurs entités puis recommencer le même exercice quelques mois plus tard.
Le problème n’est alors plus tel ou tel fichier pris isolément, mais la multiplication des opérations nécessaires pour transformer des données dispersées en informations ESG fiables et exploitables.
Dans le cadre d’un reporting réglementaire, cette complexité peut devenir particulièrement visible. Notre article sur les limites d'Excel pour le reporting CSRD détaille les difficultés liées à la collecte, à la validation, à la preuve et à la consolidation lorsque le dispositif repose principalement sur des fichiers.
C’est là qu’une plateforme ESG change réellement la donne.
Au lieu de reconstruire une collecte à chaque besoin, l’entreprise peut centraliser ses données ESG dans un environnement commun, structuré selon son organisation et alimenté par ses différentes sources. Les contributeurs interviennent sur leurs périmètres, les données sont contrôlées et consolidées, leur historique est conservé et les équipes disposent d’une base commune pour travailler.
Le gain ne se limite donc pas au temps passé à collecter. Une donnée correctement structurée peut être retrouvée, mise à jour et réutilisée sans repartir du fichier source à chaque nouvelle demande.
Cette continuité devient particulièrement intéressante lorsque les mêmes données servent plusieurs usages : suivre des indicateurs RSE, consolider les performances de plusieurs entités, réaliser un bilan carbone, alimenter un reporting, suivre une trajectoire climat ou piloter des plans d’action.
La plateforme ESG fait ainsi évoluer la logique de collecte : les équipes ne construisent plus seulement un jeu de données pour répondre à une échéance. Elles constituent progressivement un socle de données ESG fiable, historique et exploitable pour le pilotage.
Pour les équipes RSE, la différence est concrète : moins de temps consacré à rechercher les bonnes versions, consolider des fichiers et reconstruire l’origine des chiffres, davantage de temps disponible pour analyser les résultats, comprendre les écarts et agir.
Dès que l’entreprise entre dans une démarche d’équipement, les questions dépassent la collecte elle-même : organisation multi-sites et multi-entités, intégration au SI, sécurité des données, reprise de l’historique, accompagnement des utilisateurs ou encore coût total de possession.
Ces critères doivent être étudiés dans une démarche de choix logiciel dédiée.
Si vous êtes déjà en phase de sélection, consultez notre guide détaillé pour choisir un logiciel ESG/RSE.
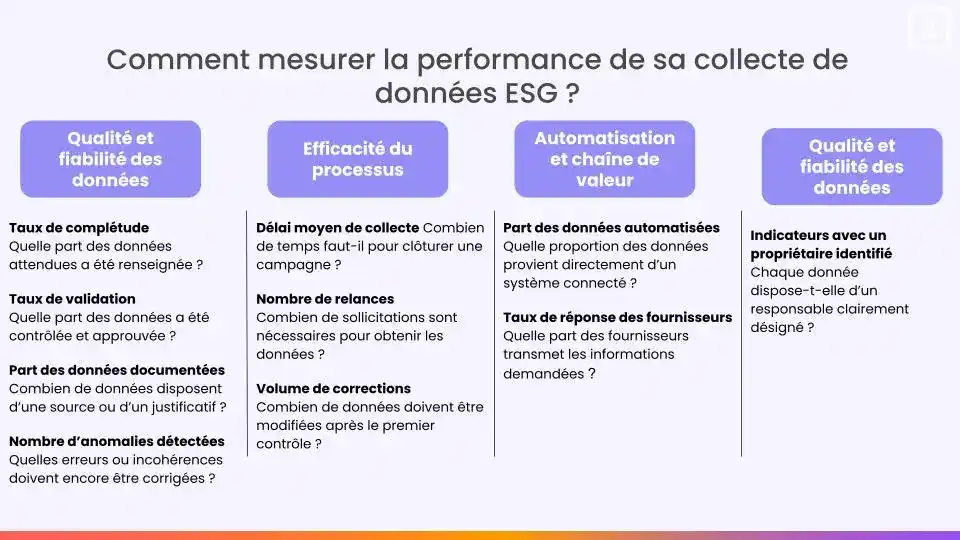
L’entreprise peut suivre plusieurs indicateurs pour évaluer l’efficacité de son dispositif :
Ces indicateurs permettent de suivre les progrès de manière concrète et de prioriser les améliorations.
Une collecte performante ne se mesure donc pas uniquement au nombre de données recueillies. Elle se mesure aussi à leur qualité, à leur traçabilité, à leur disponibilité et à leur capacité à alimenter les décisions.
Conclusion
La collecte de données ESG devient un processus structurant pour les grandes entreprises. Son efficacité repose sur un périmètre bien défini, des responsabilités claires, des règles de contrôle homogènes et une documentation accessible.
Lorsque les volumes augmentent et que les contributeurs se multiplient, l’automatisation réduit les tâches manuelles et sécurise la consolidation. Une plateforme ESG fournit le cadre nécessaire pour rendre la collecte plus fiable, plus collaborative et plus durable.
Toovalu accompagne la collecte des données ESG en associant un logiciel SaaS, un accompagnement par des experts ESG et une offre de formation. Cette combinaison permet aux organisations de déployer un dispositif adapté à leur niveau de maturité et à leur complexité opérationnelle.
Un ERP gère principalement les processus opérationnels et financiers de l’entreprise. Un logiciel ESG rassemble les données issues de ces systèmes, les met en cohérence et les relie aux indicateurs, référentiels, preuves et plans d’action de durabilité.
Les deux outils sont donc complémentaires.
Les contrôles peuvent porter sur les données manquantes, les doublons, les unités, les périodes, les variations inhabituelles, les incohérences entre indicateurs et l’absence de justificatifs.
Le niveau de contrôle doit être adapté à la nature et à l’importance de chaque donnée.
Il est utile de proposer des questionnaires standardisés, de préciser les définitions et les unités attendues, de distinguer les données primaires des estimations et de prévoir un suivi des relances.
Les fournisseurs doivent également connaître le périmètre couvert, les échéances et le niveau de preuve demandé.
Une donnée primaire provient directement d’une mesure ou d’un relevé réalisé par l’entreprise, une filiale ou un fournisseur. Une estimation repose sur une hypothèse, une moyenne sectorielle, une extrapolation ou un facteur de conversion.
Les deux types de données peuvent être utilisés, à condition de les identifier clairement et de documenter la méthode appliquée.
Les entreprises peuvent suivre le taux de complétude, le taux de validation, la part des données documentées, le délai moyen de collecte, le nombre de relances et le volume de corrections nécessaires.
Ces indicateurs permettent d’améliorer progressivement le processus et de renforcer la fiabilité du reporting.