CSRD
RSE / ESG
Pilotage RSE
Avec la CSRD (Corporate Sustainability Reporting Directive), le changement climatique occupe une place centrale dans le reporting de durabilité européen. Le standard ESRS E1 structure la manière dont les entreprises doivent présenter leurs enjeux liés au climat, notamment leurs émissions de gaz à effet de serre, leur consommation d’énergie, leurs risques climatiques, leurs objectifs et leurs actions de décarbonation, lorsque le sujet est matériel.
Bien au-delà d'un exercice de conformité, l'ESRS E1 invite les organisations à formaliser leur stratégie climat, à objectiver leurs trajectoires de décarbonation et à anticiper les effets financiers du changement climatique sur leur modèle économique. Un enjeu d'autant plus structurant que, selon l'analyse de l'EFRAG (European Financial Reporting Advisory Group), le climat est un sujet matériel pour la quasi-totalité des entreprises européennes.
Le 3 décembre 2025, l’EFRAG a publié son avis technique sur les ESRS simplifiés, désignés sous le nom de « Set 2 ». La Commission européenne a adopté, le 3 juillet 2026, un acte délégué révisant officiellement les douze ESRS du « Set 1 ».
La publication au Journal officiel de l’Union européenne et la traduction officielle des standards doivent intervenir à l’issue d’une période d’examen de deux mois, renouvelable une fois, durant laquelle le Conseil de l’Union européenne et le Parlement européen peuvent s’opposer à l’acte délégué.
L'ESRS E1 fait partie des normes ESRS (European Sustainability Reporting Standards) et porte sur le changement climatique. Il a pour objectif de compléter les informations présentées au titre de l'ESRS 2 concernant la stratégie, les politiques, actions, cibles et indicateurs, lorsque ces informations sont matérielles.
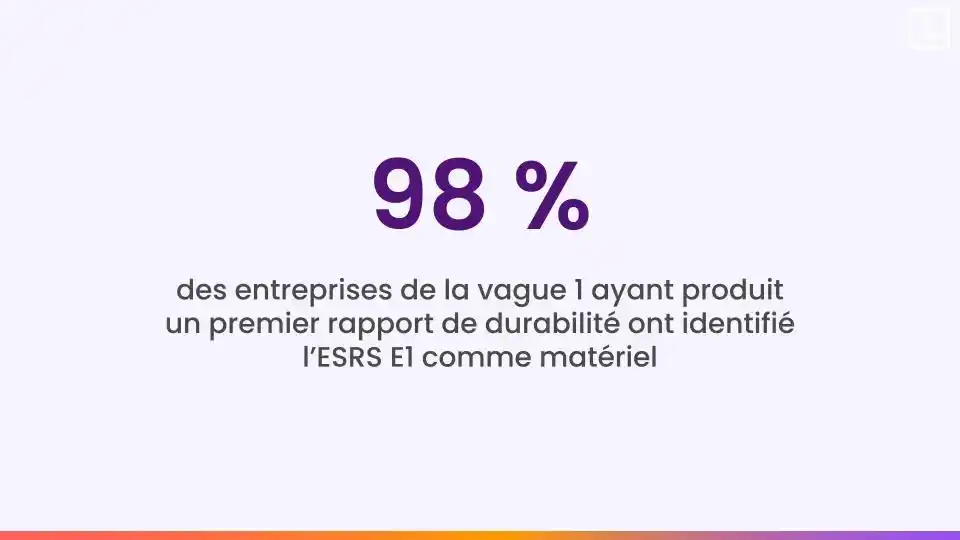
Selon l'analyse publiée par l'EFRAG (European Financial Reporting Advisory Group), le changement climatique est un sujet matériel pour 98 % des entreprises, en particulier sur les thèmes de l'atténuation et de l'énergie. Par ailleurs, 55 % des entreprises déclarent disposer d'un plan de transition pour la réduction de leurs émissions de gaz à effet de serre.
Les sous-sujets couverts par le standard sont :
Dans le Set 2, l’entreprise répond d’abord aux exigences générales de publication de l’ESRS 2 pour les politiques, actions, cibles et indicateurs. L’ESRS E1 complète ces informations avec les données propres au changement climatique, lorsque le sujet est matériel.
KPIs environnementaux
KPIs climat et stratégie
KPIs financiers
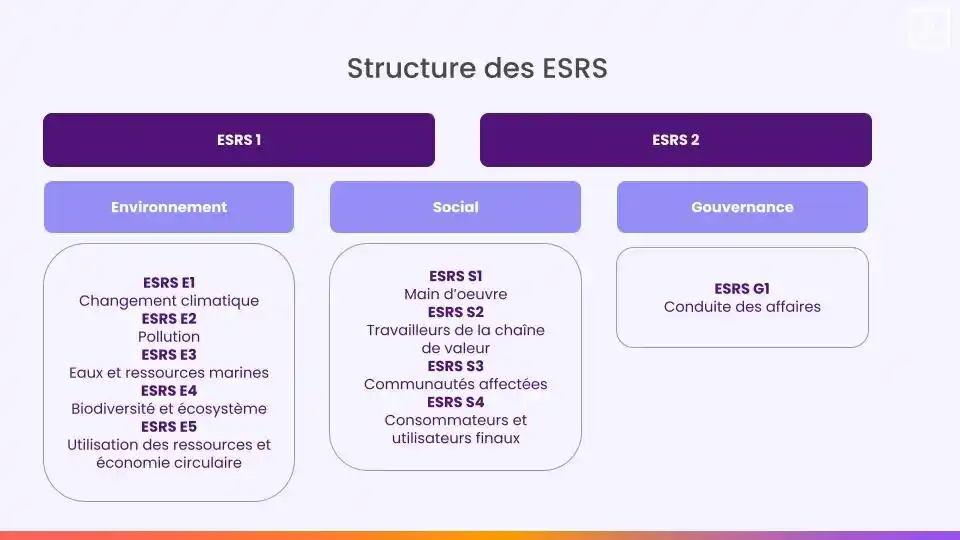
Comme tous les ESRS thématiques, l'ESRS E1 est directement lié aux exigences générales de l'ESRS 2, ainsi qu'à l'ensemble des standards environnementaux et au standard social S3 sur les communautés affectées.
Suite à l'Omnibus CSRD, le nombre de points de données à présenter dans le rapport est largement réduit :
Les exigences SBM-3 et IRO-1 ont été supprimées et renommées respectivement « Résilience face au changement climatique » (E1-3) et « Risques liés au changement climatique et analyse de scénarios » (E1-2). Ce choix vise à éliminer les redondances avec les informations déjà publiées au titre de l'ESRS 2.
Un travail d'alignement avec le cadre de reporting IFRS S2 sur le climat a également été mené, se traduisant par un changement de vocabulaire et l'ajout d'un point de données sur les dépendances.
Enfin, l'exigence de préciser si le plan de transition de l'entreprise est aligné sur l'Accord de Paris a été retirée.
Evolution de la structure de l'ESRS E1 dans le « Set A » (à gauche) vs le « Set 2 » (à droite)
Toute information reliant le plan d'actions à l'état financier de l'entreprise a été retirée du standard, notamment les CapEx et OpEx significatifs nécessaires à la mise en œuvre des actions adoptées ou prévues.
Il n'est plus nécessaire de préciser quelles actions relèvent de solutions fondées sur la nature.
Le standard n'impose plus aux entreprises de mettre à jour leurs cibles tous les 5 ans après 2030, ni de les décliner au niveau des filiales.
Les hypothèses permettant la fixation des cibles de réduction des GES devront toujours être publiées, mais de manière plus succincte (méthode de référence, scénario utilisé). Les consignes de reporting pour les entreprises ayant pris des engagements net-zéro ont été réintroduites.
Ces évolutions visent à rendre le reporting de durabilité plus flexible, plus court et plus stratégique. Le Set 2 cherche à permettre aux entreprises de mieux communiquer sur leur manière de piloter leur durabilité, au-delà d’une logique strictement centrée sur la conformité.
Dans le cas de l’ESRS E1, les suppressions répondent principalement à trois objectifs : limiter les redondances avec l’ESRS 2, réduire la granularité de certaines exigences et renforcer l’alignement avec le cadre de reporting climatique IFRS S2.
Le Set 2 renforce le rôle de l’ESRS 2 en tant que socle central du rapport de durabilité. Les informations relatives à la gouvernance, à la stratégie, au modèle économique et à la description des impacts, risques et opportunités matériels sont principalement regroupées au sein de ce standard.
Les exigences générales relatives aux politiques, actions, cibles et indicateurs sont également présentées au titre des GDR (« General Disclosure Requirements ») de l’ESRS 2. Les standards thématiques, dont l’ESRS E1, complètent ces informations avec les indicateurs propres à chaque enjeu.
L’ESRS E1 conserve toutefois des exigences spécifiques allégées concernant les risques liés au changement climatique, l’analyse de scénarios et la résilience du modèle économique face au changement climatique.
Le Set 2 simplifie l’analyse de double matérialité. La matérialité peut être déterminée au niveau d’un sujet ou d’un sous-sujet de durabilité, sans nécessairement conduire l’analyse jusqu’à chaque impact, risque ou opportunité individuel.
L’approche « top-down » est privilégiée : l’entreprise peut partir de sa stratégie et de son modèle économique pour identifier les sujets matériels. Une analyse plus détaillée des impacts, risques et opportunités peut ensuite être menée lorsque certains sujets nécessitent un examen approfondi ou une documentation renforcée en vue de l’audit.
Pour l’ESRS E1, cette évolution permet notamment de mieux concentrer l’analyse sur les enjeux climatiques les plus significatifs pour l’entreprise, ses activités et sa chaîne de valeur.
Dans la nouvelle architecture des ESRS, les informations générales relatives à la stratégie, à la gouvernance et aux impacts, risques et opportunités relèvent principalement de l’ESRS 2. L’ESRS E1 conserve toutefois des exigences spécifiques sur les risques climatiques, l’analyse de scénarios et la résilience du modèle économique face au changement climatique.
En complément des exigences générales de l'ESRS 2 sur les actions (GDR-A), le rapport doit présenter :
Avec l'Omnibus CSRD, retrouvez les changements de tous les ESRS et des conseils pratiques dans notre livre blanc dédié.
L'entreprise doit publier ses cibles de réduction d'émissions de GES en valeur absolue pour les scopes 1, 2 et 3, séparément ou de manière combinée, avec répartition dans ce cas. Si pertinent, la cible peut aussi être exprimée en intensité. Le standard exige d'indiquer si les cibles sont alignées sur une trajectoire à 1,5 °C, si elles reposent sur une méthode scientifique reconnue, et quel cadre a été utilisé pour les définir.
Des indicateurs quantitatifs sont également requis sur la consommation d'énergie, l'empreinte carbone par scope, les projets financés par crédits carbone et le prix interne du carbone.
L’ESRS E1 est le seul standard environnemental à conserver une exigence de publication des effets financiers anticipés liés aux risques physiques, aux risques de transition et aux opportunités associés au changement climatique.
Toutefois, un moratoire s’applique aux données quantitatives relatives à ces effets financiers. Elles ne seront pas à présenter avant 2030 au plus tôt pour les entreprises de la vague 1, et avant 2031 pour les entreprises qui entreront dans le reporting de durabilité CSRD à partir de 2028.
Ce calendrier tient compte du manque de maturité des méthodes d’évaluation et du caractère sensible des informations financières prospectives.
Le Set 2 doit s’appliquer aux rapports de durabilité publiés en 2028, portant sur l’exercice financier 2027. Une application volontaire est ouverte dès les rapports publiés en 2027, portant sur l’exercice 2026.
Selon le compromis présenté dans le livre blanc, l’obligation de publier un rapport de durabilité concernera alors principalement les entreprises et sociétés mères, à l’exception des holdings ayant une activité exclusivement financière, qui dépassent les deux seuils suivants :
plus de 1 000 salariés ;plus de 450 millions d’euros de chiffre d’affaires.
Les entreprises concernées peuvent donc utiliser la période de transition pour comparer leurs processus actuels avec les exigences du Set 2, revoir leur analyse de double matérialité et renforcer la traçabilité des données climatiques, notamment celles relatives au scope 3.
La majorité des entreprises sont affectées par le changement climatique dans leurs activités et sur leur chaîne de valeur : ruptures d'approvisionnement, perturbations d'activité, risques physiques. Mettre en place des stratégies de réduction et d'adaptation est crucial pour assurer la pérennité des activités et contribuer aux objectifs de l'Accord de Paris.
L'ESRS E1 permet d'aborder ces enjeux de manière robuste : analyse des risques et opportunités, fixation d'objectifs rigoureux, élaboration d'une trajectoire de réduction et d'un plan d'action opérationnel.
Pour réussir le reporting CSRD au regard de l'ESRS E1, les consultants Toovalu recommandent :
Pour aller plus loin, une analyse de vulnérabilité des activités et actifs aux événements climatiques constitue une étape complémentaire utile.
Les experts Toovalu accompagnent les entreprises à chaque étape : réalisation du Bilan Carbone, reporting ESG & CSRD, déploiement de la stratégie climat.
L'ESRS E1 est le standard CSRD dédié au changement climatique. Il précise les informations à publier sur les émissions de GES, l'énergie, les risques climatiques et les stratégies de transition, lorsque ces sujets sont matériels.
Le standard couvre trois sous-sujets : l'atténuation du changement climatique, l'adaptation au changement climatique et l'énergie, avec une approche orientée risques, opportunités et performance.
Selon l'analyse de l'EFRAG, le changement climatique est un sujet matériel pour 98 % des entreprises, ce qui fait de l'ESRS E1 l'un des standards les plus largement applicables.
Les entreprises doivent notamment publier leurs émissions de GES (scopes 1, 2 et 3), leur consommation d'énergie, leurs cibles de réduction, ainsi que les effets financiers liés aux risques climatiques.
L'ESRS E1 est étroitement lié à l'ESRS 2 pour les informations transverses, ainsi qu'aux standards environnementaux E2, E3, E4 et aux standards sociaux relatifs aux impacts sur les populations.
La révision allège le standard : réduction de moitié des points de données obligatoires, suppression des points volontaires, simplification des exigences de stratégie et meilleur alignement avec le cadre climat IFRS S2.
Le Set 2 doit s’appliquer aux rapports de durabilité publiés en 2028 au titre de l’exercice financier 2027. Une application volontaire est prévue dès les rapports publiés en 2027 au titre de l’exercice 2026, sous réserve du calendrier définitif de publication de l’acte délégué au Journal officiel de l’Union européenne.